

Обожавам програмирането - то създава чудеса. Но вие знаете много повече за програмирането, отколкото аз.
Все пак чудеса се случват не само в програмирането, но дори в толкова задушаваща и закостеняла област като счетоводството. Да-да, точно в него - в счетоводството, към което изпитвам амбивалентни чувства: искрена и гореща симпатия (все пак това е моята първоначална професия) и не по-малко изострена и страстна ненавист (знам толкова неща за счетоводството, които дори не ви минават през ума).
На този път ще се концентрираме върху позитивите. Позволете ми да ви разкажа за едно чудесно изобретение в областта на счетоводната методология, наречено „амортизационен фонд“.
Подозирах, че не сте чували за амортизационния фонд, а дори и да сте чували не знаете за какво е използван. И не сте сами. Модерните счетоводители навярно нямат представа за него - освен може би динозаврите, чийто стаж е преминал тридесетте години. Защото понятието амортизационен фонд изчезна от счетоводната практика далеч през 1992 г., а и преди това икономическият му смисъл се разбираше основно от висшите счетоводни и управленски етажи, т.е. далеч не от всички редови счетоводители. Затова премахването на амортизационния фонд от Плана сметки не предизвика обществен резонанс. Разбирам, че времето не беше подходящо: социалната структура на огромната държава се променяше, цялото законодателство се преразглеждаше...
Но да не бързаме напред, да започнем.
Така изглеждаха счетоводните записи за отчитане на основните средства според Плана сметки от 1985 г.:
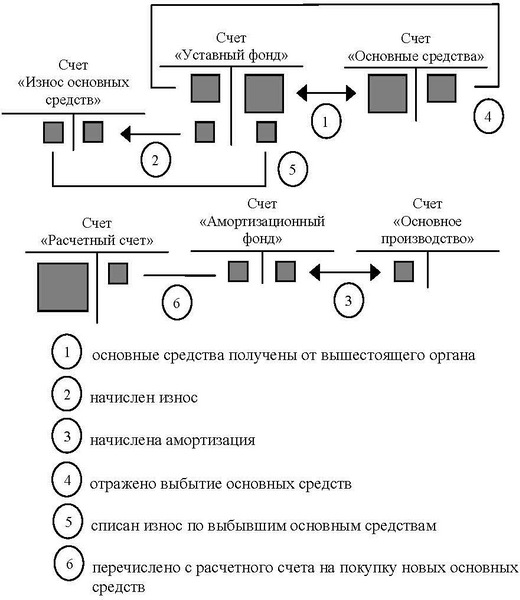
Ясно е, че на айтишниците счетоводните записи не им говорят нищо. Затова няма да задълбавам в тях, а ще обясня същността на въпроса.
В миналото, по времето на планираната икономика, държавните предприятия получаваха основни средства (тоест производствени средства, ако използваме икономическата терминология) от министерствата. Министерствата можеха да отпуснат пари за закупуване на основни средства, но това не променяше същността на въпроса.
В хода на работата основните средства постепенно се износваха и ставаха негодни, след което предприятията закупуваха нови, по необходимост.
Така амортизационният фонд позволяваше да се контролира използването на основните средства, в смисъл, че ограничаваше закупуването на основни средства в рамките на обема, първоначално получен от министерството.
В съответствие с посочената по-горе кореспонденция, балансът по задействаните сметки означаваше следното:
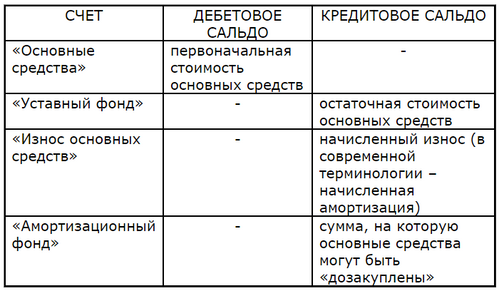
Взимаше се предвид всичко, което се отчита в момента (горните редове), плюс сумата, за която могат да бъдат допълнително закупени основни средства (долния ред). Оттук и „амортизационният“ в името на сметката: аритметично това е просто сумата на начислената амортизация, която се променя по следния начин:
- увеличава се със сумата на начислената амортизация,
- намалява се със сумата на закупените основни средства.
Не разбрахте? Обяснявам.
Държавното предприятие имаше право да закупи допълнителни основни средства в размер на амортизационния фонд, не повече.
Да предположим, че предприятието получи от министерството оборудване на стойност 2 млн. руб. Амортизационният фонд е равен на нула, допълнителното закупуване на оборудване не е възможно.
Времето мина и на оборудването беше начислена амортизация в размер на 300 хил. руб. Съответно, амортизационният фонд се увеличи с 300 хил. руб.: на тази стойност стана възможно да се закупи оборудване.
Закупихме оборудване на стойност 200 хил. руб. Амортизационният фонд намаля съответно с 200 хил. руб., останаха 100 хил. руб., с които все още може да се закупи допълнително оборудване.
И така нататък, при необходимост.
В крайна сметка, цената на оборудването в такова държавно предприятие не можеше да надвиши 2 милиона рубли – сумата, първоначално предвидена от министерството. Имаше формална възможност да се закупи допълнително оборудване (при наличие на свободни парични средства, разбира се), но такова закупуване не можеше да бъде оформено с счетоводни записи: кореспонденцията на сметките не предвиждаше подобно нещо. При недостатъчност на амортизационния фонд нито един главен счетоводител не би подписал платежен документ, камо ли приходен. Говорейки счетоводен език, основните средства се закупуваха за сметка на амортизационния фонд, и не иначе. Затова идеята за незаконно закупуване на основни средства в главите на директорите дори не се е раждала, това беше твърде опасно. Ясно е, че правеха грешки и мимикрираха – но по хитри и потайни начини.
Обърнете внимание колко красиво е постигнат желаният ефект: без нормативна забрана или необходимост от подаване на отчет в данъчния орган, каквито биха наложили днес – чрез тривиални счетоводни записи! Истинско чудо, според мен. Именно за такива методологични хитрини обожавам счетоводството.
Сега да се обърнем към съвременността.
Има ли съвременният директор възможност да закупи основни средства толкова, колкото желае? О, да, при наличие на сума в банковата сметка на предприятието. А има ли директорът възможност да прехвърли всичките налични средства на предприятието в ООД „Медуза“? Така и става, навсякъде и всеки ден. Има ли ограничения в използването на средствата, постъпили от учредителите? Има някои законодателни ограничения, но методологични не съществуват, и това е определящ фактор. Получавайки пари от учредителите, директорът има безпрепятствена възможност да ги прехвърли в офшор, след което да банкротира предприятието. (Моля, не ме разстройвайте – не казвайте, че за тези цели съществува сметка на уставния капитал: тази сметка само показва сумите, записани в учредителните документи, нищо повече).
Дори в рамките на настоящата капиталистическа логика, това е скандална произволност. Основателите инвестират средства в развитието на предприятието, което предполага: за определена сума трябва да бъдат закупени основни средства, за определена сума – оборотни, а останалата част от уставния капитал трябва да представлява фонд за заплати и резерви за случай на извънредни ситуации. Установените пропорции трябва да се спазват в процеса на производство, т.е. в процеса на постоянно заместване на основни и оборотни средства. Тези пропорции могат да се контролират посредством кореспонденция на счетоводни сметки, тъй като необходимостта от контрол – било то от страна на министерства или частни инвеститори – не е изчезнала. За съжаление, счетоводният контрол е съзнателно разрушен в угода на капиталистическото ръководство.
Не смятам да оправдавам счетоводството от съветската епоха – в него имаше достатъчно исторически вносена еклектика и глупости, – обаче в съветското счетоводство понякога се случваха удивителни прозрения и находки, като същия амортизационен фонд и други аналогични фондове. Чудеса, както иначе не може да се каже.
Източник: habr.com
