

Предполагам, всички от нас ходят с приятели или колеги в ресторан. И след весело прекарване, сервитьорът носи сметката. После въпросът може да се реши по няколко начина:
- Първият начин, „джентълменският“. Към сумата на сметката се добавят 10–15% „за чай“ на сервитьора, и получената сума се разделя на всички мъжки посетители.
- Вторият начин, „социалистическият“. Сметката се дели равномерно между всички, независимо кой колко е ял и пил.
- Третият начин, „справедливият“. Всеки включва калкулатор на телефона и започва да смята цената на своите ястия плюс някаква сума „за чай“, отново индивидуално.
Ситуацията с ресторанта много прилича на ситуацията с разходите за ИТ в компаниите. В този пост ще говорим именно за разпределението на разходите между отделите.
Но преди да се потопим в дълбочините на ИТ, нека се върнем към примера с ресторанта. Всеки от споменатите по-горе методи за „алокация на разходи“ има своите предимства и недостатъци. Ясният недостатък на втория начин е, че един е могъл да яде вегетарианска салата „Цезар“ без пиле, а друг — стек „Рибай“, така че сумите могат да се различават значително. Недостатъкът на „справедливия“ начин е много дългият процес на смятане, и в крайна сметка парите винаги са по-малко от сметката. Позната ситуация?
А сега да си представим, че сме се забавлявали в ресторант в Китай и сметката е донесена на китайски. Всичко, което е ясно, е сумата. Макар че у някои може да възникне подозрение, че не става въпрос за сума, а за текуща дата. Или да предположим, че случая е в Израел. Там четат отдясно наляво, а как пишат числата? Кой може да отговори без Гугъл?
Защо алокацията е необходима за ИТ и бизнеса?
Следовательно, ИТ отдел предоставя услугите си на всички подразделения на компанията, фактически продавайки тях на бизнес подразделенията. И въпреки че може да няма формални финансови отношения между подразделенията в компанията, всяко бизнес подразделение трябва най-малкото да разбере колко харчи за ИТ, колко струва стартирането на нови продукти, тестването на нови инициативи и т.н. Очевидно е, че за модернизацията и разширяването на инфраструктурата не плаща митичният "модернизатор, покровител на системни интегратори и производители на оборудване", а бизнесът, който трябва да разбира ефективността на тези разходи.
Бизнес подразделенията варират по численост, а също така и по "интензивността" на използване на ИТ ресурсите. Така че, разпределянето на разходите за модернизация на ИТ инфраструктурата равномерно между подразделенията е именно онзи втори подход с всичките му недостатъци. "Справедливият" подход в този случай е по-предпочитан, но е твърде трудоемък. Най-оптималният вариант изглежда като "квазисправедлив" вариант, когато разходите се алоцират не до стотинки, а с някаква разумна точност, точно както в училищната геометрия използваме числото π като 3,14, а не цялата последователност от цифри след запетаята.
Оценяването на стойността на ИТ услугите е много полезно в холдинги с единна ИТ инфраструктура при обединение или отделяне на част от холдинга в отделна структура. Това позволява веднага да се изчисли стойността на ИТ услугите, за да се вземат предвид тези суми при планирането. Също така разбирането на стойността на ИТ услугите помага да се сравняват различни опции за използване и притежаване на ИТ ресурси. Когато мъжете в костюми за няколко хиляди долара разказват как техният продукт може да оптимизира разходите за ИТ, да повиши това, което трябва да се повиши, и да намали това, което трябва да се намали, оценяването на текущите разходи за ИТ услуги позволява на ИТ директора да не се доверява сляпо на маркетинговите обещания, а да оцени точно очаквания ефект и да контролира резултатите.
За бизнеса алокацията е възможност предварително да разбира стойността на ИТ услугите. Всяко бизнес изискване се оценява не като увеличение на общия бюджет за ИТ с определен процент, а се определя като сума за конкретно изискване или услуга.
Реален случай
Ключовият "проблем" на ИТ директора на голяма компания беше, че трябваше да разбере как да разпределя разходите между бизнес звената и да предложи участие в развитието на ИТ пропорционално на потреблението.
Като решение разработихме калкулатор за ИТ услуги, който може да разпределя общите ИТ разходи първо на ИТ услугите, а след това и на бизнес звената.
На практика, задачите са две: да се изчисли стойността на ИТ услугата и да се разпределят разходите между бизнес звената, използващи тази услуга, съгласно определени драйвери ("квазисправедлив" метод).
На пръв поглед, това може да изглежда просто, ако от самото начало ИТ услугите са били правилно описани, информацията е вкарана в базата от данни CMDB и системата за управление на ИТ активи ITAM, ресурсно-сервисните модели са изградени и каталогът на ИТ услугите е разработен. В действителност, в такъв случай за всяка ИТ услуга може да се определи какви ресурси използва и колко струват тези ресурси с оглед на амортизацията. Но ние имаме работа с обикновен руски бизнес, а това поставя определени ограничения. Например, CMDB и ITAM не съществуват, има само каталог на ИТ услугите. В общия случай, всяка ИТ услуга представлява информационна система, достъп до нея, поддръжка на потребители и т.н. ИТ услугата използва инфраструктурни услуги като "Сървър БД", "Сървър приложения", "Система за съхранение на данни", "Мрежа за предаване на данни" и т.н. Следователно, за решаването на поставените задачи е необходимо:
- да се определи стойността на инфраструктурните услуги;
- да се разпредели стойността на инфраструктурните услуги на ИТ услугите и да се изчисли тяхната стойност;
- да се определят драйверите (коефициентите) за разпределение на стойността на ИТ услугите на бизнес звената и да се извърши алокация на стойността на ИТ услугите на бизнес звената, като по този начин разходите на ИТ отдела се разпределят между останалите звена на компанията.
Всички годишни разходи за ИТ могат да се представят като чанта с пари. От тази чанта нещо е похарчено за оборудване, миграция, модернизация, лицензи, поддръжка, заплати на служителите и т.н. Въпреки това, сложността идва от счетоводната процедура за отчитане на основните средства и нематериалните активи в ИТ.
Нека да разгледаме пример за проект за модернизация на инфраструктурата на SAP. В рамките на проекта се закупува оборудване и лицензии, извършват се работи с помощта на системен интегратор. При затваряне на проекта, мениджърът трябва да оформии документите, за да попадне оборудването по счетоводството в дълготрайни активи, лицензите – в нематериални активи, а останалите работи по проектиране и пуско-наладка да бъдат разходи за бъдещи периоди. Проблем номер едно: при оформянето на дълготрайни активи счетоводителят на клиента не се интересува как ще бъде наречено това. Затова в дълготрайните активи получаваме актив «UpgradeSAPandMigration». Ако в рамките на проекта е била проведена модернизация на дисковия масив, който няма нищо общо със SAP, това допълнително усложнява намирането на стойността и по-нататъшната алокация. Всъщност, зад актива «UpgradeSAPandMigration» може да се крие каквото и да е оборудване, и колкото повече време минава, толкова по-трудно е да се разбере какво всъщност е било закупено.
Аналогично е и с нематериалните активи, които имат значително по-сложна формула за изчисление. Допълнителна сложност добавя и факта, че моментът на стартиране на оборудването и въвеждането му в баланс може да се различава с около година. Освен това амортизацията е 5 години, но всъщност оборудването може да работи повече или по-малко, в зависимост от обстоятелствата.
Така, теоретично е възможно да се изчисли стойността на ИТ услугите със 100% точност, но практически – това занимание е дълго и доста безсмислено. Затова ние избрахме по-прост начин: разходите, които могат да бъдат лесно отнесени към дадена инфраструктурна или ИТ услуга, веднага се отнасят към съответната услуга. Останалите разходи се разпределят между ИТ услугите според определени правила. Това ще позволи да се постигне точност от около 85%, което е напълно достатъчно.
На първия етап За разпределението на разходите за инфраструктурни услуги се използват финансови и счетоводни отчети за ИТ-проекти и „здрав разум“ в случаите, когато е невъзможно да се отнесат разходите към конкретна инфраструктурна услуга. Разходите се отнасят или веднага към ИТ-услуги, или към инфраструктурни услуги. В резултат на разпределението на годишните разходи получаваме сумата на разходите за всяка инфраструктурна услуга.
На втория етап се определят коефициенти за разпределение между ИТ-услугите за такива инфраструктурни услуги като „Сервер на приложения“, „Сървър на база данни“, „СХД“ и т.н. Част от инфраструктурните услуги, например „Работни места“, „Wi-Fi достъп“, „Видеоконферентна връзка“, не се разпределят между ИТ-услугите и се алоцират директно към бизнес-подразделения.
На този етап започва най-интересното. Като пример разглеждаме такава инфраструктурна услуга като „Сървъри на приложения“. Тя присъства практически във всяка ИТ-услуга, при това в две архитектури, с виртуализация и без, с резервиране и без. Най-простият начин е алокацията на разходите пропорционално на използваните ядра. За да считаме в „еднакви единици“ и да не бъркаме физически ядра с виртуални, като имаме предвид предоговореност, приемаме, че едно физическо ядро съответства на три виртуални. Тогава формулата за разпределение на разходите на инфраструктурната услуга „Сървър на приложения“ за всяка ИТ-услуга ще изглежда така:
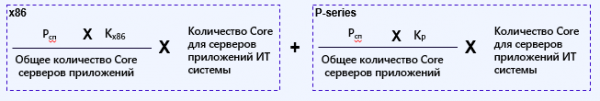 ,
където Рсп – общата стойност на инфраструктурната услуга „Сървъри на приложения“, а Кх86 и Кр – коефициенти, обозначаващи дял сървъри х86 и Р-серии.
Коефициентите се определят емпирично на база анализ на ИТ-инфраструктурата. Стойността на кластерния софтуер, софтуера за виртуализация, операционните системи и приложния софтуер се изчислява като отделни инфраструктурни услуги.
Да вземем по-сложен пример. Инфраструктурната услуга „Сървъри на бази данни“. В нея са включени разходите за „хардуер“ и разходите за лицензи за БД. По този начин, стойността на оборудването и лицензиите може да бъде изразена във формула:
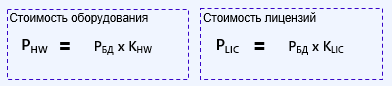
където РHW и РLIC са общата стойност на оборудването и общата стойност на лицензите на БД, съответно, а КHW и КLIC са емпирични коефициенти, които определят дела на разходите за "железо" и лицензи.
След това, по отношение на "железото", е аналогично на предишния пример, а с лицензите ситуацията е малко по-сложна. В ландшафта на компанията могат да се използват различни видове бази данни, например, Oracle, MSSQL, Postgres и т.н. По този начин формулата за изчисляване на алокацията на конкретна база данни, например, MSSQL, за конкретна услуга изглежда така:
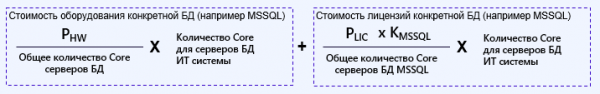
където KMSSQL е коефициентът, който определя дела на тази база данни в ИТ-ландшафта на компанията.
Още по-сложно е изчисляването и алокацията на системата за съхранение на данни с различни производители на масиви и различни видове дискове. Но описанието на тази част е тема за отделен пост.
Какво в крайна сметка?
В резултат на такова упражнение може да се получи Excel-калкулатор или инструмент за автоматизация. Всичко зависи от зрялостта на компанията, стартираните процеси, внедрените решения и желанието на ръководството. Такъв калкулатор или инструмент за визуализиране на данни помага правилно да се разпределят разходите между бизнес подразделенията, показвайки как и за какво се разпределя ИТ-бюджетът. Този инструмент може лесно да демонстрира как подобрението на надеждността на услугата (резервиране) увеличава нейната стойност, и то не в цената, сървъра с оглед на всички свързани разходи. Това позволява на бизнеса и ИТ-директора да "играят на една дъска" по едни и същи правила. При планирането на нови продукти може предварително да се изчисли стойността и да се оцени целесъобразността.
Игор Тюкачев, консултант в "Инфосистемы Джет"
Източник: habr.com
