

Předpokládám, že každý z nás chodí do restaurací s přáteli nebo kolegy. A po příjemně stráveném čase číšník přinese účet. Následně se situace může řešit několika způsoby:
- První způsob, "gentlemanský". K částce účtu se přidá 10–15 % "na dýško" číšníkovi, a výsledná částka se rozdělí rovnoměrně mezi všechny muže.
- Druhý způsob, "socialistický". Účet se dělí rovnoměrně mezi všechny, nezávisle na tom, kdo co jedl a pil.
- Třetí způsob, "spravedlivý". Každý si vezme kalkulačku na telefonu a začíná počítat cenu svých jídel plus určitou částku "na dýško", také individuální.
Situace v restauraci je velmi podobná situaci s náklady na IT v firmách. Tento příspěvek se právě zaměří na rozdělení nákladů mezi odděleními.
Ale než se ponoříme do hlubin IT, vraťme se k příkladu s restaurací. Každý z uvedených způsobů „alokace nákladů“ má své výhody a nevýhody. Zřejmá nevýhoda druhého způsobu: někdo mohl sníst vegetariánský salát "Caesar" bez kuřete, zatímco jiný měl steak "Ribeye", takže částky se mohou výrazně lišit. Nevýhoda "spravedlivého" způsobu – velmi dlouhý proces počítání, a celkově je vždy méně peněz, než kolik je na účtu. Zní to povědomě?
A teď si představme, že jsme se bavili v restauraci v Číně a účet přinesli v čínštině. Všechno, co je srozumitelné, je jen částka. Ačkoli někteří mohou mít podezření, že to vůbec není částka, ale aktuální datum. Nebo předpokládejme, že se to odehrává v Izraeli. Tam se čte zprava doleva, ale jak se píší čísla? Kdo na to dokáže odpovědět bez Googlu?
Proč je alokace důležitá pro IT a podnikání
Tak, IT oddělení poskytuje služby všem oddělením společnosti, prakticky prodává své služby obchodním jednotkám. A i když mezi odděleními uvnitř společnosti nemusí existovat formální finanční vztahy, každá obchodní jednotka by měla alespoň chápat, kolik utrácí za IT, kolik jí stojí spuštění nových produktů, testování nových iniciativ atd. Je jasné, že modernizaci a rozšíření infrastruktury neplatí nějaký mytologický „modernizátor, patron systémových integrátorů a výrobců zařízení“, ale obchod, který by měl rozumět efektivitě těchto výdajů.
Obchodní jednotky se liší podle velikosti a také podle „intenzity“ využívání IT zdrojů. Rozdělení nákladů na modernizaci IT infrastruktury rovným dílem mezi odděleními je tedy ten druhý způsob se všemi jeho nevýhodami. „Spravedlivý“ způsob je v tomto případě výhodnější, ale je příliš pracný. Nejpřijatelnější variantou se zdá být „kvazispravedlivá“ varianta, kdy jsou náklady alokovány ne na haléře, ale s nějakou rozumnou přesností, stejně jako my ve školní geometrii používáme číslo π jako 3,14, a ne celou posloupnost čísel za čárkou.
Odhad nákladů na IT služby je velmi užitečný v holdingu se jednotnou IT infrastrukturou při slučování nebo oddělení části holdingu do samostatné struktury. To umožňuje okamžitě spočítat náklady na IT služby, aby tyto částky byly zohledněny při plánování. Také porozumění nákladům na IT služby pomáhá porovnávat různé možnosti využívání a vlastnictví IT zdrojů. Když muži v oblecích za několik tisíc $ vyprávějí, jak jejich produkt může optimalizovat náklady na IT, zvýšit to, co je potřeba zvýšit, a snížit to, co je potřeba snížit, hodnocení aktuálních nákladů na IT služby umožňuje IT řediteli neslepo věřit marketingovým slibům, ale přesně hodnotit očekávaný efekt a kontrolovat výsledky.
Pro obchod je alokace možností předem chápat náklady na IT služby. Jakýkoliv obchodní požadavek je hodnocen ne jako zvýšení celkového rozpočtu na IT o tolik procent, ale určuje se jako suma za konkrétní požadavek nebo službu.
Skutečný případ
Klíčová „bolest“ IT ředitele velké firmy spočívala v tom, že bylo nutné pochopit, jak rozdělit náklady mezi obchodní oddělení a navrhnout účast na rozvoji IT úměrně k potřebám.
Jako řešení jsme vyvinuli kalkulačku IT služeb, která dokáže rozdělit celkové IT náklady nejdříve na IT služby a poté na obchodní oddělení.
Úkoly jsou ve skutečnosti dva: spočítat náklady na IT službu a rozdělit náklady mezi obchodní oddělení, která tuto službu využívají, podle určitých ukazatelů ("kvazi spravedlivý" způsob).
Na první pohled to může vypadat jednoduše, pokud byly IT služby od samého začátku správně popsány, informace zaneseny do databáze konfigurací CMDB a systému správy IT aktiv ITAM, byly sestaveny modely zdrojů a služeb a vyvinut katalog IT služeb. Opravdu, v takovém případě je možné pro každou IT službu určit, jaké zdroje používá a kolik tyto zdroje stojí se zohledněním amortizace. Ale potýkáme se s běžným ruským podnikáním, což klade některá omezení. Tak CMDB a ITAM chybí, existuje pouze katalog IT služeb. Každá IT služba obecně představuje informační systém, přístup k němu, podporu uživatelů atd. IT služba využívá infrastrukturální služby typu „DB server“, „Aplikační server“, „Úložný systém“, „Datová síť“ atd. Proto je pro řešení položených úkolů nutné:
- určit náklady na infrastrukturální služby;
- rozdělit náklady na infrastrukturální služby mezi IT služby a vypočítat jejich náklady;
- určit ukazatele (koeficienty) rozdělení nákladů IT služeb na obchodní oddělení a provést alokaci nákladů IT služeb na obchodní oddělení, čímž se náklady IT oddělení rozdělí mezi ostatní útvary společnosti.
Všechny roční náklady na IT lze představit jako pytel peněz. Z tohoto pytle bylo něco vynaloženo na vybavení, práce na migraci, modernizaci, licence, podporu, mzdy zaměstnancům atd. Avšak složitost je ve účetnickém postupu evidence dlouhodobého majetku a nehmotných aktiv v IT.
Zvažme příklad projektu na modernizaci infrastruktury SAP. V rámci projektu se zakoupí zařízení a licence, provádí se práce pomocí systémového integrátora. Při uzavření projektu musí manažer vyřídit dokumenty, aby zařízení podle účetnictví patřilo do dlouhodobého majetku, licence do nehmotných aktiv a ostatní práce na projektování a uvedení do provozu byly odepsány jako budoucí náklady. Problém číslo jedna: při zařazení do dlouhodobého majetku účetní zákazníka na tom, jak se to bude nazývat, nezáleží. Proto v dlouhodobém majetku dostáváme aktivum "UpgradeSAPandMigration". Pokud se však v rámci projektu modernizoval diskový systém, který nemá s SAP žádnou souvislost, ještě to komplikovalo hledání hodnoty a následné alokace. Fakticky se za aktivem "UpgradeSAPandMigration" může skrývat jakékoliv zařízení a čím déle uplynul čas, tím obtížnější je pochopit, co se vlastně kupovalo.
Podobně je to s nehmotnými aktivy, které mají výrazně složitější vzorec pro výpočet. Další komplikaci přidává to, že okamžik spuštění zařízení a jeho zařazení do bilančního stavu se může lišit přibližně o rok. Kromě toho je amortizace – 5 let, ale ve skutečnosti může zařízení fungovat déle nebo kratší dobu, v závislosti na okolnostech.
Tím pádem je teoreticky možné vypočítat náklady IT služeb se 100% přesností, ale prakticky je to činnost dlouhá a poměrně bezvýznamná. Proto jsme zvolili jednodušší způsob: náklady, které lze snadno přiřadit k nějaké infrastruktuře nebo IT službě, přiřazovat rovnou k odpovídající službě. Ostatní náklady rozdělit mezi IT služby dle určitých pravidel. To umožní získat přesnost přibližně 85 %, což je zcela dostatečné.
V prvním kroku Pro rozdělení nákladů na infrastrukturní služby se používají finanční a účetní zprávy o IT projektech a „zdravý voluntarismus“ v případech, kdy není možné náklady přiřadit k nějaké infrastrukturní službě. Náklady se přiřazují buď okamžitě k IT službám, nebo k infrastrukturním službám. V důsledku rozdělení ročních nákladů získáváme součet výdajů na každou infrastrukturní službu.
Ve druhé fázi se určují koeficienty rozdělení mezi IT službami pro takové infrastrukturní služby, jako jsou „Server aplikací“, „Server databází“, „Skladovací zařízení“ atd. Některé infrastrukturní služby, například „Pracovní stanice“, „Wi-Fi přístup“, „Videokonference“, nejsou rozdělovány mezi IT služby a jsou alokovány přímo na obchodní divize.
V této fázi začíná to nejzajímavější. Jako příklad si vezmeme takovou infrastrukturní službu jako „Servery aplikací“. Ta je přítomná prakticky v každé IT službě, a to ve dvou architekturách, s virtualizací a bez ní, se zálohováním a bez něj. Nejjednodušší metodou je alokace nákladů proporcionálně používaným jádrům. Abychom počítali v „stejných jednotkách“ a nezaměňovali fyzická jádra s virtuálními, vezmeme v úvahu, že jedno fyzické jádro se rovná třem virtuálním. Pak vzorec pro rozdělení nákladů infrastrukturní služby „Server aplikací“ pro každou IT službu bude vypadat takto:
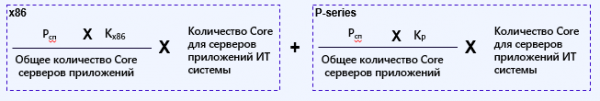 ,
kde Psp – celková cena infrastrukturní služby „Servery aplikací“, a Kx86 a Kr – koeficienty vyjadřující podíl servery x86 a R-series.
Koeficienty se určují empiricky na základě analýzy IT infrastruktury. Cena clusterového softwaru, softwaru pro virtualizaci, operačních systémů a aplikačního softwaru se počítá jako samostatné infrastrukturní služby.
Vezměme si složitější příklad. Infrastrukturní služba „Servery databází“. Ta zahrnuje náklady na „hardware“ a náklady na licence databází. Tak lze cenu zařízení a licencí vyjádřit ve vzorci:
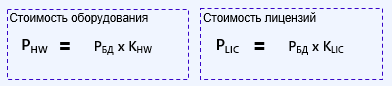
kde RHW a RLIC – to jsou celkové náklady na vybavení a celkové náklady na licence DB, přičemž KHW a KLIC jsou empirické koeficienty, které určují podíl nákladů na "hardware" a licence.
Dále s "hardware" analogicky k předchozímu příkladu, avšak selicencemi je to o něco složitější. V IT prostředí společnosti může být použito několik různých typů databází, například Oracle, MSSQL, Postgres atd. Vzorec pro výpočet alokace konkrétní databáze, například MSSQL, k určité službě vypadá takto:
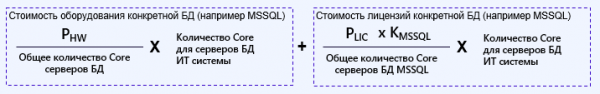
kde KMSSQL – to je koeficient, který určuje podíl této databáze v IT prostředí společnosti.
Ještě složitější je výpočet a alokace systémů pro ukládání dat s různými výrobci polí a různými typy disků. Ale popis této části je tématem pro samostatný příspěvek.
Jaký je výsledek?
Výsledkem takového cvičení může být Excel kalkulátor nebo automatizační nástroj. Vše závisí na zralosti společnosti, zavedených procesech, implementovaných řešeních a přání vedení. Takový kalkulátor nebo nástroj na vizualizaci dat pomáhá správně rozdělovat náklady mezi obchodní jednotky a ukazuje, jak a na co se rozděluje IT rozpočet. Tento nástroj může také snadno demonstrovat, jak zlepšení spolehlivosti služby (zálohování) zvyšuje její náklady, a to nejen na cenu, serveruale s přihlédnutím k veškerým souvisejícím nákladům. To umožňuje podnikání a IT řediteli "hrát na stejné desce" podle stejných pravidel. Při plánování nových produktů je možné dopředu spočítat náklady a zhodnotit oprávněnost.
Igor Tyukachev, konzultant "Infosystemy Jet"
Zdroj: habr.com
