

Miluje programování – dělá zázraky. Ale o programování víte mnohem více než já.
Zázraky se však vyskytují nejen v programování, ale i v takovém zaostálém a nepoddajném oboru, jakým je účetnictví. Ano, v něm samotném – v účetnictví, k němuž mám ambivalentní pocity: upřímnou a vášnivou náklonnost (koneckonců je to moje původní profese) a neméně starou a vášnivou nenávist (o účetnictví vím tolik, co by vám ani nenapadlo).
Tentokrát se zaměříme na pozitivum. Dovolte mi, abych vám pověděl o jednom úžasném vynálezu v oblasti účetní metodologie zvaném "amortizační fond".
Myslím, že jste neslyšeli o amortizačním fondu, a pokud jste o něm něco slyšeli, tak nevíte, k čemu byl používán. A nejste v tom sami. Sotva mají o něm moderní účetní přehled – snad jen ti dinosauři, jejichž pracovní zkušenosti přesáhly třicítku. Protože pojem amortizačního fondu zmizel z účetní praxe již v roce 1992, a dříve byl jeho ekonomický smysl chápán většinou na vysokých účetních a manažerských úrovních, tedy rozhodně ne všemi běžnými účetními. Proto odstranění amortizačního fondu z Plánu účtů nevzbudilo veřejný ohlas. Rozumím, na to nebyl čas: měnil se společenský systém obrovského státu, byla přehodnocena celá legislativní základna...
Ale nepředbíhejme událostem. Pojďme na to.
Takové byly účetní zápisy k evidenci dlouhodobého majetku podle Plánu účtů z roku 1985:
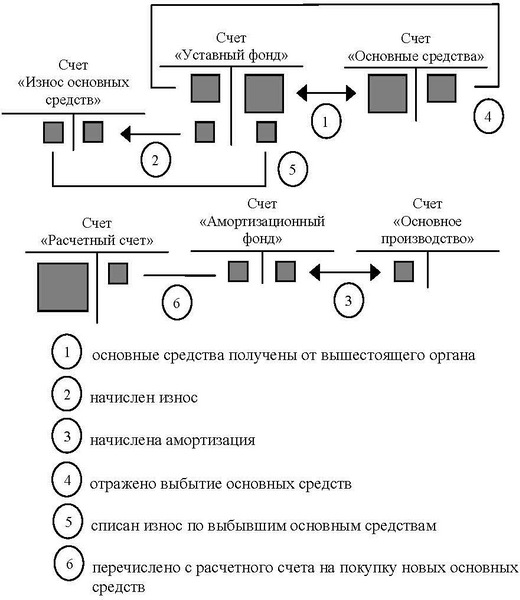
Jasné, IT odborníkům účetní zápisy nic neřeknou. Proto se na nich nebudu soustředit, ale vysvětlím podstatu.
Dříve, v čase plánované ekonomiky, státní podniky dostávaly dlouhodobý majetek (jinými slovy výrobní prostředky, pokud bychom použili ekonomickou terminologii) od ministerstev. Ministerstva mohla uvolnit peníze na nákup dlouhodobého majetku, ale na podstatě věci to nic neměnilo.
Během používání se dlouhodobý majetek postupně opotřebovával a stal se nepoužitelným, a tak podniky zakoupily nové, podle potřeby.
Amortizační fond umožnil kontrolovat využívání dlouhodobého majetku, v tom smyslu, že omezoval nákup dlouhodobého majetku v rámci objemu, který byl původně přidělen ministerstvem.
V souladu s výše uvedenou korespondencí účtů saldo na zapojených účtech znamenalo následující:
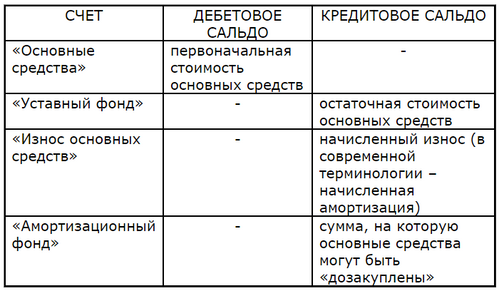
Zohledněno bylo všechno, co je nyní zohledněno (horní řádky), plus částka, za kterou mohou být dlouhodobé majetky dokoupeny (dolní řádek). Odtud ‘‘amortizační’’ v názvu účtu: aritmeticky je to pouze suma zaúčtované amortizace, která se mění následujícím způsobem:
- zvyšuje se o částku zaúčtované amortizace,
- snižuje se o částku zakoupeného dlouhodobého majetku.
Nerozumíte? Vysvětluji.
Státní podnik měl právo dokoupit dlouhodobé majetky v rámci amortizačního fondu, ne více.
Představme si, že podnik obdržel od ministerstva vybavení v hodnotě 2 miliony rubľů. Amortizační fond je nulový, dodatečný nákup vybavení není možný.
Uplynul čas a na vybavení byla zaúčtována amortizace ve výši 300 tisíc rubľů. Tím se amortizační fond zvýšil o 300 tisíc rubľů: o tuto částku bylo možné zakoupit vybavení.
Zakoupili jsme vybavení v hodnotě 200 tisíc rubľů. Amortizační fond se snížil o 200 tisíc rubľů, zůstalo v něm 100 tisíc rubľů, za které je možné ještě dodatečně zakoupit vybavení.
A tak dále, podle potřeby.
Nakonec cena vybavení v takovém státním podniku nemohla překročit 2 miliony rublů – částku, kterou původně vyčlenilo ministerstvo. Existovala formální možnost zakoupit další vybavení (pokud by samozřejmě byly k dispozici volné finanční prostředky), ale takový nákup nebylo možné evidovat účetními operacemi: korespondence účtů to neumožňovala. Při nedostatku odpisového fondu by žádný hlavní účetní nepodepsal platbu, a už vůbec ne příjmový dokument. Řečeno účetnickou řečí, hmotná aktiva byla pořizována na účet odpisového fondu a jinak to nešlo. Proto se myšlenka o nelegálním nákupu hmotných aktiv v hlavách ředitelů ani nezrodila, bylo to příliš riskantní. Je samozřejmé, že se to někdy pokazilo a někdy manipulovalo – ale mnohem chytrějšími a skrytějšími způsoby.
Všimněte si, jak úžasně je dosaženo požadovaného efektu: nikoli normativním zákazem nebo nezbytností předložit zprávu daňovému orgánu, což by nyní jistě udělali – triviálními účetními operacemi! Opravdový zázrak, podle mého názoru. Právě za takové metodologické vychytávky miluji účetnictví.
Teď se obraťme k současnosti.
Má současný ředitel možnost zakoupit hmotná aktiva tolik, kolik si přeje? Odpověď je ano, pokud má na bankovním účtu podniku potřebnou částku. A má ředitel možnost převést všechny peníze, které má podnik k dispozici, do společnosti „Pampeliška“? Přesně to se děje, velmi často. Existují nějaká omezení pro použití financí přijatých od zakladatelů? Nějaká legislativní omezení existují, ale metodologická chybí, což je rozhodující faktor. Poté, co obdrží peníze od zakladatelů, má ředitel volnou ruku je převést do offshore, a pak podnik zbankrotovat. (Prosím, nedělejte mi starosti — neříkejte, že za tímto účelem existuje účet základního kapitálu: tento účet pouze ukazuje částky uvedené v zakladatelských dokumentech, nic více).
I v rámci současné kapitalistické logiky je to skandální svévole. Zakladatelé investují prostředky do rozvoje podniku, což předpokládá: na určitou částku by měly být zakoupeny dlouhodobé prostředky, na určitou částku - oběžné, zbývající část základního kapitálu by měla tvořit fond mzdy a rezervy pro případ mimořádných událostí. Stanovené proporce musí být dodržovány během výrobního procesu, tedy v procesu neustálé výměny dlouhodobých a oběžných prostředků. Tyto proporce je možné kontrolovat prostřednictvím korespondence účetních účtů, neboť potřeba kontroly – ať už ze strany ministerstev, nebo soukromých investorů – nikam nezmizela. Bohužel, účetní kontrola byla vědomě, ve prospěch kapitalistického vedení, zničena.
Neplánuji omlouvat účetnictví ze sovětské éry – mělo dost historicky vnesené eklektiky a nesmyslů, – ale v sovětské účetnictví bylo také úžasných poznání a objevů, jako je amortizační a další podobné fondy. Zázraky, jinak to nelze říct.
Zdroj: habr.com
