

Jeg elsker programmering – det skaber mirakler. Men du ved meget mere om programmering end jeg.
Men mirakler opstår ikke kun inden for programmering, men også i den tilsyneladende tørre og forældede branche som bogholderi. Ja, præcis, i bogholderiet, som jeg har blandede følelser over for: ægte og lidenskabelig sympati (det er trods alt mit oprindelige fag) og ikke mindre dybtgående og brændende had (jeg kender til bogholderi, som du aldrig ville drømme om).
Lad os fokusere på det positive denne gang. Lad mig fortælle om en vidunderlig opfindelse inden for regnskabsmetodologi kaldet 'afskrivningsfond'.
Jeg formoder, at du ikke har hørt om afskrivningsfonden, og hvis du har hørt noget, har du sandsynligvis ikke en anelse om, hvad den blev brugt til. Og du er ikke alene. Det er næppe, at moderne revisorer har en idé om det – medmindre det er de dinosaurer, hvis ansættelsestid er over tredive år. Fordi begrebet afskrivningsfond forsvandt fra bogføringspraksis i det fjerne 1992, og før det blev dets økonomiske betydning for det meste forstået af de øverste niveauer af bogføring og ledelse, det vil sige ikke af de almindelige revisorer. Derfor skabte fjernelsen af afskrivningsfonden fra Kontoplanen ikke offentlighedens opmærksomhed. Jeg forstår, at man ikke havde tid til det: den sociale orden i en enorm stat var under forandring, hele det lovgivningsmæssige grundlag blev revideret ...
Men lad os ikke løbe forud for hændelserne. Lad os komme i gang.
Her var de bogføringsposter, der skulle bruges til at registrere anlægsaktiver i henhold til Kontoplanen fra 1985:
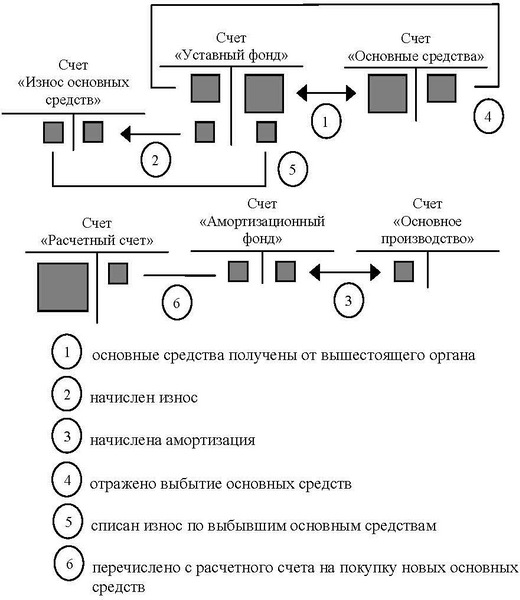
Det er klart, at IT-folk ikke vil forstå bokføringsposter. Derfor vil jeg ikke dvæle ved dem, men forklare sagens kerne.
Tidligere, i de dage med planøkonomi, fik statsvirksomheder anlægsaktiver (eller produktionsmidler, hvis vi bruger økonomisk terminologi) fra ministerierne. Ministerierne kunne afsætte penge til køb af anlægsaktiver, men det ændrede ikke essensen af sagen.
Under arbejdet blev anlægsaktiver gradvist slidte og ubrugelige, og virksomheden købte dem igen efter behov.
Amortisationsfonden gjorde det muligt at kontrollere brugen af anlægsaktiver, idet den begrænsede indkøbet af anlægsaktiver inden for det beløb, der oprindeligt var modtaget fra ministeriet.
Ifølge den ovenstående korrespondance afregningen af saldoen på de involverede konti betød følgende:
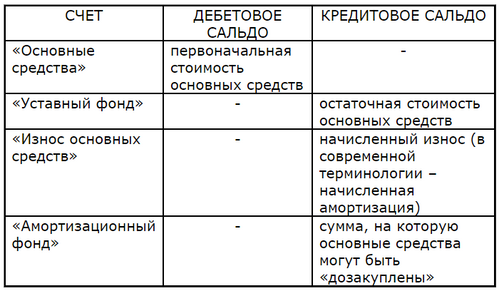
Der blev taget højde for alt, hvad der nu tages højde for (øverste linje), plus det beløb, hvormed anlægsaktiver kan genkøbes (nederste linje). Derfor 'amortisering' i kontonavnet: aritmetisk er det blot summen af den opgjorte afskrivning, der ændrer sig på følgende måde:
- øges med den opgjorte afskrivning,
- formindskes med summen af de købte anlægsaktiver.
Har du ikke forstået? Jeg forklarer.
Det statslige selskab havde ret til at genkøbe anlægsaktiver svarende til amortisationsfonden, ikke mere.
Lad os sige, at virksomheden modtog udstyr fra ministeriet til 2 millioner rubler. Amortisationsfonden er lig med nul, og det er ikke muligt at foretage yderligere indkøb af udstyr.
Tiden gik, og der blev opgjort afskrivninger på udstyret på 300.000 rubler. Følgelig er amortisationsfonden steget med 300.000 rubler: med dette beløb blev det muligt at købe udstyr.
Der blev købt udstyr for 200.000 rubler. Amortisationsfonden er derfor formindsket med 200.000 rubler, og der er 100.000 rubler tilbage, som der stadig kan købes udstyr for.
Og så videre, efter behov.
Som resultat kunne omkostningerne ved udstyret i en sådan statsejet virksomhed ikke overstige 2 millioner руб., det beløb, der oprindeligt blev tildelt af ministeriet. Der var en formel mulighed for at købe ekstra udstyr (hvis der selvfølgelig var ledige midler), men det var ikke muligt at registrere et sådant køb i bogholderiet: korrespondancen mellem konti tillod ikke dette. I tilfælde af mangel på afskrivningsfond ville ingen hovedbogholder have underskrevet en betalings- eller indtægtsdokument. Med bogholderisk terminologi skulle anlægsaktiverne købes med afskrivningsfonden, og intet andet. Derfor ville tanken om en ulovlig anskaffelse af anlægsaktiver aldrig opstå i direktørernes hoveder; det var alt for farligt. Det er selvfølgelig klart, at der blev lavet fejl, og der blev manipuleret, men på mere snedige og hemmelige måder.
Bemærk, hvor smukt den ønskede effekt er opnået: ikke gennem normative forbud eller nødvendigheden af at indsende rapport til skattemyndighederne, hvilket man uden tvivl ville have gjort i dag, men gennem trivielle bogholderiske transaktioner! Ægte mirakel, efter min mening. Det er præcis sådan nogle metodologiske funktioner, jeg elsker ved bogholderi.
Lad os nu se på nutiden.
Har den moderne direktør mulighed for at købe så mange anlægsaktiver, som de ønsker? Åh ja, hvis der er penge på virksomhedens bankkonto. Men har direktøren mulighed for at overføre alle de penge, som virksomheden råder over, til LLC "Dandelion"? Det sker hele tiden. Er der begrænsninger for brugen af midlerne, der er modtaget fra grundlæggerne? Der er nogle lovgivningsmæssige begrænsninger, men metodologiske eksisterer ikke, og det er en bestemmende faktor. Når direktøren modtager penge fra grundlæggerne, har de uhindret mulighed for at placere dem i en offshore virksomhed og derefter begæret virksomheden konkurs. (Vær venlig ikke at gøre mig ked af det — sig ikke, at der til disse formål findes en kapitalregisterkonto: denne konto viser kun beløb angivet i de stiftende dokumenter, ikke mere).
Selv inden for den nuværende kapitalistiske logik er dette hæmningsløs vilkårlighed. Grundlæggerne investerer midler i udviklingen af virksomheden, hvilket indebærer: at der skal købes anlægsaktiver for et bestemt beløb, for et bestemt beløb - driftskapital, og den resterende del af aktiekapitalen skal udgøre lønfonden og reserver til tilfælde af force majeure. De fastsatte proportioner skal overholdes i produktionsprocessen, dvs. i den konstante udskiftning af anlægs- og driftskapital. Disse proportioner kan kontrolleres gennem korrespondance af regnskabskonti, for behovet for kontrol - fra ministeriernes side eller fra private investorers side - er udmærket til stede. Desværre er den regnskabsmæssige kontrol bevidst blevet ødelagt til fordel for den kapitalistiske ledelse.
Jeg har ikke tænkt mig at mildne regnskabet fra den sovjetiske æra - det var fyldt med historisk indført eklektik og vrøvl, - men der skete også overraskende indsigter og opdagelser inden for sovjetisk regnskab, som for eksempel den samme afskrivningsfond og andre lignende fonde. Vidundere, skal man sige.
Kilde: habr.com
