

DeFi er stadig i orden, men man skal ikke opføre sig, som om det er et sted, hvor mange almindelige mennesker bør bringe alle deres besparelser. V. Buterin, skaber af Ethereum.
Målet med DeFi, som jeg forstår det, er at fjerne mellemled og lade folk interagere direkte med hinanden. Og generelt er tilsynet over det finansielle system bygget op på en måde, der regulerer mellemled. H. Pierce, kommissær for SEC.
Hvis DeFi-boblen midlertidigt brister, vil det gavne BTC og ETH, da de får en stor kapitalindstrømning. Begejstringen kan falme, men kun på kort sigt, da fordelene og potentialet i DeFi er for åbenlyse til at ignorere. D. Hai, CEO for OKEx.
32% af deltagerne på kryptovaluta-markedet har indrømmet, at de ikke forstår grundlæggende om decentraliserede finansier. Data fra en Blockfolio-undersøgelse.
har oversvømmet markedet; DeFi – den nye hype; DeFi – nye ICO'er; DeFi – noget andet der: sådan lyder det fra alle højttalere, skærme og andre, til tider fuldstændig utilpassede, enheder. At skulle fortælle i 1001. gang, hvad blockchain, tokens og hvordan alt det kan bruges, er ikke noget, jeg ønsker: der er masser af materialer om emnet. I særdeleshed er det ikke på niveau med Habr – at undervise i det åbenlyse. Det er en anden sag, at jeg ønsker at samle erfaringerne fra de sidste 1,5 år for at give læseren et nogenlunde objektivt billede, fjerne det unødvendige, både fra kritikeren og hylderne, men kun efterlade det vigtige – essensen og mit eget syn. Derfor bliver der mange links, tal og grafer.
Hvad har vi? Og vigtigst af alt – hvorfor?
For det første, et stort antal ikke-reviderede eller, endnu værre – efterfølgende reviderede (på- nr. 00 eller på- nr. 01 og . til det) projekter. For det andet, et uforklarligt antal scams på mest primitivt niveau (om dette – nedenfor). For det tredje, manglende brug af 1-10% af potentialet i projekterne på grund af banal grådighed, som fokuserer al opmærksomhed på to-tre ordninger for 'hurtige og nemme' penge.
Lad mig med det samme give tre disclaimers for ikke at diskutere det, der har været (for mig personligt, i det mindste) trættende: i ICO scams, som har samlet et eller andet beløb og fuldstændig mislykkedes, er der færre i procent end i VC-segmentet eller bankudlån (på- Nr. 02). Det er netop de succesfulde ICO-projekter, der ligger til grund for dagens DeFi-hype: Ethereum først, efterfulgt af Tron, Bancor, Kyber Network, Brave (gennem BAT) og andre. For det andet er kryptovalutaer og blockchain faktisk efterspurgte i verden: Rusland er snarere en undtagelse, ligesom Bangladesh eller Turkmenistan, for eksempel. Igen — der er mange analytiske rapporter om dette. For det tredje: det, der sker nu for 99,(9)% — eksisterer ikke, selvom antallet af brugere vokser: i Venezuela, Indien, Chile, Argentina, Ukraine, Rusland, Hviderusland, endda i det tabuiserede og mange andre steder, inklusive Japan, Schweiz/Lichtenstein, afrikanske lande og andre. Og det hele skyldes, at der er meget mindre ulovligt i kryptovalutaen For at undgå at realisere tab lånte nogle holdere penge med deres digitale aktiver som sikkerhed eller deponerede mønter for at opnå en lille, men passiv indkomst med minimal risiko.
På denne måde blev der gradvist skabt forskellige tilgange, som er beskrevet i detaljer
, men kort sagt lyder det i modeller som: Fair launches, Programmatic decentralization, Growth marketing, Closer alignment, og derudover følger ratioFactor, feeFactor, wrapFactor. Jeg giver med vilje ikke oversættelse og forklaringer (der er gode allegorier med Uber fra forfatteren af kilden), fordi skaberne af DeFi-produkter, især dem der promoverer dem til masserne, bruger mange ubegrundede neologismer, som i de fleste tilfælde gentager gamle og mindre gode tricks… fra bankerne. Og nu — fakta:
Covid-19 tvinger bankerne til at trykke flere og flere dollars… Ja, det har vi allerede hørt mange gange, men
indtil 2008-2009 Liberty Reserve ) og lignende var i sidste ende bundet til centraliserede agenter. Nu er situationen anderledes, og den hedgingfunktion, btc digitalt guld Af samme grund er btc,
indpakket i forskellige former Tokenisering får mere indflydelse hver dag: det er her, den primære fordel ved funktionen, som jeg kalder Middle-of-Exchange, ligger. Kommer du til børsen og ønsker at købe noget? Så har du brug for btc, eth eller, for de mest risikovillige, usdt: det sidste værktøj tog fart i 2020 og overgik btc netop på grund af hype om DeFi.
Det samme gælder også for de uhørte store betalinger (lad os huske på FATF og vanvittigheden med 115 FZ i Rusland, som der er skrevet meget om på Habr) med lave gebyrer: mange diskuterer de dyre GAS-priser i Ethereum, men glemmer, at betalingen for sikkerhed mod ingen er blevet annulleret, ligesom gebyret for båndbredde generelt. Og på trods af alt dette - lave gebyrer, mangel på unødvendige kontrolforanstaltninger og tilstedeværelsen af deflationsmodeller i en række aktiver (btc her er netop nr. 1, på trods af at den ikke er prissat lige så højt som ) tiltrækker stadig flere brugere.
Og så videre…
I den forstand, at der er blevet samlet alt for mange småting: fra på indskud, til udsagn om beskatning af alt og alle, inklusive de samme indskud i banker. Men det vigtigste ligger ikke her: siden 2008, mere præcist siden 2010, da retssagerne startede fra krisen i '08, blev det tydeligt for alle, at offshore-zoner i deres nuværende form ikke længere er nødvendige, eller rettere sagt - de opfylder ikke deres funktioner. Eksemplet med Cypern (både med hensyn til krisen i 2012-2013 og positionen om at trække 'guldpas') er langt fra det eneste, og Belize, Bahamas, Man og mange andre er tvunget til at imødekomme FATF. Faktisk er det af denne grund, at netop de, samt Estland, Schweiz og andre zoner, der tjener penge ved at tiltrække udenlandske investeringer, hurtigt kom på den idé: kryptovalutaer er offshore i det 21. århundrede! Men det er lettere sagt end gjort: ICO-hypen var midt i 2017 - begyndelsen af 2018, den komplette cyklus fra 2013-2018. Derefter var der et forsigtigt forsøg med IEO, men lovgivningen om alt dette kom mange år senere: og det betyder ikke noget - om det handler om Frankrig, Thailand eller det samme Liechtenstein (om USA, Kina og Rusland vil jeg helt holde mig tilbage). Den største absurditet i situationen er, at man i USA begyndte at tale om kryptoaktiver allerede i 2012 (og efter den verdensomspændende konference - overalt i 2014: hvilket jeg stadig har ), men indtil 2020 SEC, senatorer og andre administrative magthavere siger, at der er behov for klarere regler for reguleringen af markedet. Og ja: ETF'en er heller ikke lanceret, lad mig minde om det. Derfor minder lovgiverne i Indien, Sydafrika, Australien og andre jurisdiktioner stadig mere om en uforklarlig blondine, der til enhver fest kommer i åbenlyst forkert påklædning.
Eller sagt på en anden måde: DeFi handler om fleksibilitet, mobilitet, hastighed som helhed. Men der er også en række negative kvaliteter.
Hvad er så ulemperne?
For det første indså svindlere allerede i 2016-2018, at ligheden mellem tickere er vejen til »succes«, som ikke adskiller sig meget fra de mest almindelige praksisser inden for spam og phishing. Derfor blev den populære børs af falske tokens og åbenlyse mønter til tyveri. Andre eksempler: YFFI og YFII, som kun steg på baggrund af ligheden med YFI. Derudover ødelægger alt dette airdrops fra grunden: værktøjet er — , men det er svært at anvende på denne måde.
For det andet, i det store hele (forresten var dette netop et DeFi-produkt) har ikke lært nogen som helst nogen ting (med det samme — ): projekter , men prøver ikke engang at lappe dem (minder det ikke om noget?). Desuden kender brugerne (liquiditetsudbydere og andre deltagere) også til hullerne, men alligevel — fortsætter de med at anvende dem, idet de pumper flere og flere af deres egne midler ind (tallene nedenfor).
For det tredje er tekniske problemer det første lag af reelle problemer. Langt dybere vanskeligheder ligger i de økonomiske modeller, både for PoS-familien generelt og for DeFi-segmentet specifikt. Dette har forskellige specialister påpeget — selv , men der har ikke været nogen fremgang: alt, hvad V. Buterin og mange andre teams (jeg taler om modellerne , fra Fairmint og andre) har udviklet mellem 2016-2020 bliver simpelthen ignoreret og der findes ingen decentraliserede escrow; ingen integrationer med betalingskanaler (for at reducere omkostningerne ved gebyrer) og alt, hvad jeg vil minde om.
Fjerde: i stedet for at arbejde med fejlene — opstår der uretfærdig konkurrence, hvor manglerne bliver , snarere end en anledning til at forbedre hele økosystemet. En anden konsekvens heraf er — gjeld og andre absurde ting (især - ræset om prioritering af pant), som markedet for DeFi angiveligt skulle løse fra starten. Først og fremmest handler det om likvidationer , men ikke kun (igen - se nedenfor). Det er sjældent, at nogen får lov til at forlade scenen stille og mere eller mindre ærligt: eksemplet med Paradigm Labs er ikke det eneste, men heller ikke udbredt.
Femte: det mest frustrerende er, at kæden er blevet betragtet som normen. Lad os tænke på, hvad bidragsydere til mange ICO'er har gjort? De har købt i lukkede runder (presale og lignende) med rabatter på 10-25-50-75 procent og solgt straks efter notering på en børs. Hvad ser vi eksempelvis med ? А ровно то же самое. Или baDAPProve от ZenGo: «некоторые децентрализованные приложения (DApps) запрашивают одобрение для транзакции на определённую сумму, пользователь невольно даёт доступ к токену на всю имеющиеся средства», — когда реакции не последовало. В ряде случаев — до сих пор. Хотя инструменты для анализа/противостояния имеются: nr. 1 og nr. 2. Eller hvad med den gentagne erfaring med gennem sådanne "tjenester" som: Pizza, HotDog, Kimchi, OnlyUp især? Hvis du tilfældigvis ikke ved det, så er det Ponzi-scheme, bare accelereret med 1000 gange, så ingen når at ombestemme sig.
I den forbindelse - nogle markante eksempler.
De mest omtalte fiaskoer og/eller scams
— hack og $8.000.000 — i tab.
— hack på 371.000.
Asuka.Finance — exit scam: uden kommentarer.
— $20.000.000: jeg ved ikke, normalt vil jeg gerne tage og kontrollere sådanne tal, men ikke denne gang.
— $2.500.000: det samme.
(SYFI) - i forhold til andre her "kun" fra $150 til $0. Selvom det afhænger af hvad og med hvad man sammenligner: — fra $0,0009 til $5,28 og – ned ad bakke.
— en af de "mad"-tokens, der er faldet, som man kan tilføje HOTDOG og KIMCHI.
OnlyUP — se ovenfor.
— $600.000.000 uden revision og et crash: "jeg er ked af det for alle. Jeg fejlede. Tak for den vilde støtte i dag. Jeg er knust." Det er alt, hvad man kan få med en uforsigtig tilgang til penge.
— Også om mad og også $200.000.000 i låsning: uden revision! Ikke desto mindre, selv når der er en revision - hjælper den ikke, da ingen læser den eller læser den diagonalt: et strålende eksempel er , hvor arrangørerne forfalskede revisionsresultater for at tilegne sig investorenes penge. Men man skal forstå, at ifølge Quantstamp var der stjålet 2020 millioner i juli 2020. i MarkerDAO ved ét hack (man kan læse analysen ) udgjorde 8.000.000 evigt døde præsidenter, selvom sammensatte... hele 28.000.000 i de samme portrætter, hvilket vil sige, at tallene for frøsede midler, midler der er trukket tilbage (stjålne) osv. er forskellige indikatorer, men det ændrer ikke på vigtigheden af dem som en overordnet oversigt.
— en uplanlagt udgivelse af tokens.
— $15.000.000… Eller mere , , Bantiample — og mange andre. Jeg håber, dette er tilstrækkeligt til at opretholde den indledende interesse?
Beskyttelse og projektile
Selvom jeg ikke accepterer krigen, anser jeg analogien om modstand mellem beskyttelse og projektile for en af de bedste i menneskehedens historie. Sådan er det — der er dog tendenser til udvikling i samfundet generelt:
Det er nu fire år siden, at et samlet overvågningssystem btc, der kommer og går fra dark net, bliver stjålet osv. (på- Nr. 3 eller crystalblockchain på deres forespørgsel). Men selvom dette selvrensende ikke stopper her, er et eksempel () og især min mindst elskede SushiSwap — klare beviser på, at åbne og anonyme systemer kan eksistere, når der er en transaktionsmæssig, ikke-subjektiv omdømme, og samspillet mellem deltagerne i samfundet generelt.
Interaktion på forskellige niveauer: Paradigm og MakerDAO, skabelse af tokeniseret Bitcoin, enclave Storj og Ethereum Classic, hjælp fra hvide hatte ved hacks, eller fonde fra Huobi og Binance til at oprette, vedligeholde og udvikle DeFi-startups, finansiering af KeeperDAO og Polychain Capital sammen med Three Arrows Capital, BnkToTheFuture-historien i sig selv (det samme Celsius fik 18,8 millioner) eller tokenet og endda af tabte midler i USDt, ligesom meget andet — forbedrer integrationszoner på forskellige områder, selvom også her sker alt utrolig langsomt for et så dynamisk marked. Jeg vil især nævne, at likviditet også i de seneste 1,5 år er blevet positioneret som gensidig hjælp: og af den grund er aggregatorer , der spænder fra den lidt kendte b2bx til mastodonter som 0x og andre — en direkte følge af en sådan synergi, uanset hvordan det måske lyder for dig.
Samtidig stræber udviklerne (VIZ, MakerDAO, Ethereum Classic, YML og andre) efter hurtigst muligt at overlade alt til samfundet, for at kan holdes på det nødvendige niveau, og ikke koncentreres, hvilket i sig selv er et oxymoron, markedets ledere. Det lykkes ikke altid og ikke straks: lad os sige, — ikke det tal, man gerne vil stræbe efter på verdensplan, men retningen er den rigtige.
Man skal forstå, at efter BNB (derefter kan du tage Token Terminal, Bankless, UNI) er de oprindelige token på platformene i princippet blevet — redskaber til fælles distribution (og senere — stemme-/styringstokens), det vil sige, de distribuerede juridiske enheder, som blev nævnt i 2017 — er allerede en realitet, dog i en meget primitiv form.
Måske det mest overraskende (for en udenforstående) tilfælde — netop SushiSwap: først den anonyme (!) ejer skruer aktiviteten op fra … til …, derefter — er han vred på alle og midlerne tilbage, mens han afviser direkte og derefter modtager et kollektivt søgsmål (tilsyneladende for at skræmme, givet anonymiteten af skaberen), og så… midlerne! Han får ovenikøbet ros fra 75-90% af deltagerne, selvom projektet tydeligt er blevet langsommere. Det mest overraskende er, at alle blev om muligheden for et sådant angreb, men ingen blev skræmt: stadigvæk på en ærlig, upartisk domstol?
Derfor er jeg ikke tilhænger af undskyldninger, men området er i det mindste mættet med absurditet, simulakra og andet udstyr til sindet. Dog vil jeg også foreslå værktøjer til dissektion:
Overvågnings- og analyseværktøjer
Kort sagt, for listen kan fortsætte meget, meget længere. Jeg tog dem, der bestemt ikke har brug for reklame:
— den overordnede status for markedet, dynamik osv.
— intet overflødigt: tørre tal (som man ikke bør stole på uden yderligere kontroller).
— alternativ overvågning (men der er mange af denne type på forskellige parametre — https://loanscan.io).
— hvor meget btc er i… ether?
— hvis I ikke allerede har hørt om , så er tiden helt sikkert inde: vær ekstremt på vagt! (Alternativ: ).
— ikke helt om DeFi, men den ressource, der giver mig mulighed for at se på markedet bredere (hvis du også kan lide det, så anbefaler jeg at kigge på også : en af de vigtigste indikatorer for DEX).
Jeg vil ikke inkludere chats, videoanmeldelser eller lignende: her, Google. Trends fortæller, at alt er i orden. Den vigtigste regel — tro aldrig på absolutte tal: efter at centraliserede børser i kryptovaluta-verdenen har fyldt op til 90 til 99 procent — er det bedre at studere alt i dynamik og relative indikatorer.
Det bedste bevis på det sagde er følgende grafik:
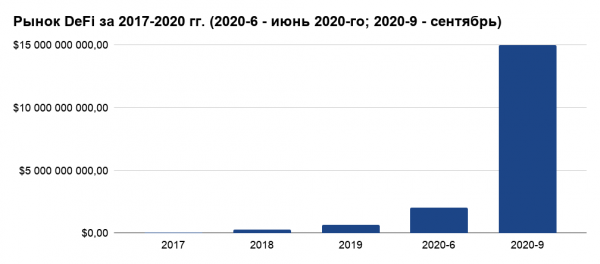
Hvorfor er dette eksempel så vigtigt? For det første, fordi det er ekstremt svært at finde præcise tal, der endda matcher på forskellige ressourcer. For det andet er låste midler kun én indikator, og selv den kan ikke verificeres 100 % uden en fuld revision af tjenesterne, hvilket, som nævnt før, ikke bliver udført i mange tilfælde. For det tredje, selv hvis man antager urealistiske reserver på $15.000.000.000, får vi stadig kun en første udviklingsfase, der ser overvældende ud, fordi alle fra 2017-2019 var optaget af alt andet end DEX-børser, likviditet og tokenisering af kryptovalutaer som sådan.
Derfor — endnu en grafik, men nu med gennemsnitlige tal fra forskellige kilder:
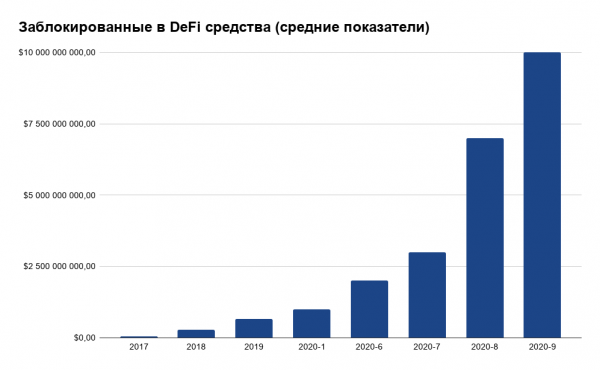
Men mest af alt (igen — mig personligt) ærgerligt, at 99,(9)% af projekterne er variationer af forskellige ordninger fra den fiat-verden: lån og kreditter (selvom det i denne sektor formelt set er det samme) udgør . Især skræmmende er det, at folk, som går ind i derivatmarkedet, kun i halvdelen af tilfældene kan skrive dette ord korrekt. Men jeg vil alligevel forsøge at opsummere ved at fjerne den subjektive del.
Markedsprognoser, eller tanker højt
«Man kan ikke omfavne det ubegribelige» - gentog Kozma Prutkov, så her er nogle udsagn, som man kan forsøge at anvende på den praktiske side, især da de tendenser, der var tydelige fra 2017-2019, nu kun afsløres for dem, der ikke følger markedet nøje:
Derivater er dårlige, men de er altid for synligt vækst: jeg er imod at gentage dårlige historier i en anden form. Synthetix (eller Opyn, Aco, DYMMAX, Hegic, Opium, Pods) kan meget vel være en remake af Bull & Bear Binance, og futures har allerede bevist deres skadelige effekt på et marked, hvor der altid er tilstrækkeligt med nybegyndere. Derfor er der en sådan trang til : og derfor er stablecoins mere en illusion end virkelighed, samtidig med at deres indflydelse , men i psykologisk forstand, snarere end i strengt finansiel (økonomisk) forstand. Alt dette samlet (afhængighed af likviditet, ikke produktprojektioner (tokens); kærlighed til den synlige ro (stablecoins); angreb grundet ukorrekte modeller (vampyrmining osv.)) skaber effekten af en omvendt pyramide: lad os sige, at kapitaliseringen af tokens kan roligt overstige den samme indikator som forgængeren, men uden den betyder de ikke noget overhovedet; og det er også relevant, fordi alt multipliceres med handel med og endda mere.
I denne forstand er den eksplosive blanding af 'CeFi + DeFi' (), især i en tid med . (Eksempel BSC er igen illustrativt), som bør multipliceres med forskellige angreb på (D/L)PoS-familien, skaber en hel kæde af negative afhængigheder. Den samme vampyragtige af likviditet er i sig selv en fejl, men når der tilføjes systemadministrationsproblemer (jeg vil igen minde om : hvis du stadig ikke har forstået hvorfor, så ), og derefter multipliceres alt gennem kursbindninger (kan ses på Ampleforth, Soft Yearn (SYFI), Bull/Bear Binance), opstår der ikke blot forvirring, men bevidste manipulationer, hvoraf den vigtigste er, at STO aldrig vil blive til ICO, og , for altid at virke som outsider, mens de imidlertid tjener sig ganske godt (et andet eksempel: kampen mellem Steem (Hive), Steemit & Tron fællesskabet eller BTC-e i al sin pragt længe før de beskrevne begivenheder).
Uanset hvad, men DeFi i den betydning, der er nær mig, det vil sige som et komplet sæt af decentraliserede finansielle værktøjer, fra den mest enkle btc til komplekse lån af reputationsordninger, skal udvikles. Og derfor er det vigtigt, at bliver normen. Kun under disse omstændigheder kan forbindelsen DEX + DAO gennem Dapps af forskellig art (fra Web 3.0-browsere og tegnebøger til lukkede økosystemer) skabe virkelig interessante, innovative, og vigtigst af alt - perspektivrige modeller. Indtil videre observerer jeg kun et spil med og om grådighed, samt en afvisning af det primære kriterium for frihed - .
Med kendskab til ICO-erfaringen og god indsigt vil jeg også nævne dette: "Cirka 49% af de førende startups inden for decentraliseret finansiering (DeFi) er placeret i USA. Sådanne data blev offentliggjort af analytikere . Af de 73 virksomheder inden for branchen, der overvåges af eksperterne, er 12% baseret i Storbritannien, og yderligere 10% - i Singapore". Det vil sige, at decentraliserede finanser kun er decentraliserede i ord, men i praksis er de stadig normale virksomheder, selvom DAO er et fremragende værktøj til automatisering og bestemt mere passende til fordeling af dividenter end A/S eller en hvilken som helst LLC. Men , og så — regulatører i andre jurisdiktioner: hvorfor "markedsdeltagerne" har glemt det, ved jeg ikke.
Men hvorfor sker det præcist sådan?
Det er ganske enkelt: "DeFi-økosystemprojekter arbejder : forudsigelsesmarkeder; decentraliserede autonome organisationer (DAO); ; aktiveringsstyring; derivater; forsikring; børser og likviditetsudbydere; stablecoins; bankvirksomhed og betalinger; infrastruktur; markedspladser; tokenisering af bitcoins". Ingen ord om selve tokeniseringen, eller noget, der kunne findes i den klassiske finansverden. Intet. Og her er TOP-kategorierne:
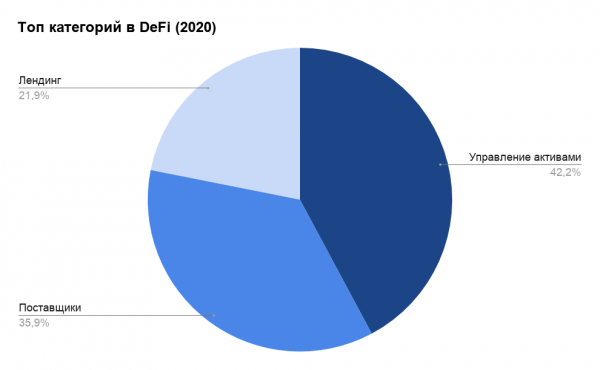
Deraf absurditeten: lad os bruge den justerede indikator for volumen af låste midler (Adjusted TVL) eller ikke-fungible tokens (NFT) synes attraktive (se erfaringen fra WAX eller Dapper Labs via Dr. Seuss), men alt dette ændrer intet i det væsentlige — tankegangen. Spekulationer tilføjer ikke noget til markedet, gentager jeg for fjerde gang på fire år.
Afslutning
Min fornemmelse af DeFi i sin nuværende form er som følger: jeg kom til en koncert for at høre min yndlingsmusik, men de spillede slet ikke det: i stedet for Rachmaninovs teknik og et velspillende orkester — amatør jazz fra lokale musikere, som de på en eller anden måde mener er innovativ, selvom alt lignende blev skrevet allerede i 1940'erne, i et røgfyldt lokale med forfærdelige rester, som her af en eller anden grund kaldes mad, og alligevel skal man betale tre priser for alt! Måske er der brug for en helt anden sal, musikere, er det ikke også humør, der spiller ind? Måske derfor har jeg forsøgt at være objektiv og fremlægge ikke kun det, der åbenlyst er skadelig, men også det, der kan begynde at blive udforsket.
Under alle omstændigheder er det, der blev sagt : hvis du, ligesom jeg, ser p2p som retfærdighed (fordeling), lighed (startbetingelser) og samarbejde (gennem evolution), så er den nuværende DeFi-model klart i modstrid med både det, der er skrevet i Bitcoines genesis-blok, og det, som Assange skrev samt de, der har gjort nok for udviklingen af kryptovalutaer og blockchain til at blive hørt. For øvrigt kan enhver tro, at DeFi er , og derfor allerede bryder med stereotyper, systemet osv.: hvad skulle jeg ellers være utilfreds med? DEX-segmentet, som ønsket, centraliserede søskende; antallet af brugere af kryptovalutaer og DeFi-ressourcer vokser (dog er det indtil videre tale om titusindvis i sidstnævnte tilfælde, men det svarer allerede til størrelsen af en lille by); accelererer mod version 2.0 og meget, meget mere. Men alt ligesom i anekdoten med skeerne, hvor de blev fundet, men eftersmagen er tilbage: kan vi slet ikke diskutere dette emne? Ja, men så vil netværket blive fyldt med uendelige lovprisninger og dernæst et endeløst klagestring: den, der er advaret, er bevæbnet, selvom kun intellektuelt. Det er netop dette — målet: at gå fra larm til tal, fakta og prognoser baseret på disse, og ikke bare tale om bitcoin til $100.000 eller nødvendigheden af alt dette (en bemærkning til dem, der læser fra slutningen).
Hvor skal vi hen?
Den samme , som er værd at læse, hvis du ønsker at forstå lidt mere: jeg tænker, at engelsk ikke længere er et problem, i hvert fald vil deepl helt sikkert klare sit arbejde.
Som altid er Twitter for kryptovalutaindustrien en guldgrube af viden: her er , men der er betydeligt mere der, og en simpel søgning efter hashtags vil give mere end en kompliceret analyse af russisktalende søgemaskiner.
Men det er bedre : af en eller anden grund har mange overset dem, men der er masser af vigtige og interessante ting —
Imens — farvel!
P.S.
Jeg har ikke nævnt risikoen ved orakler, gamle angreb metoder og meget mere, herunder utraditionelle tilgange til analyset af åbne data, så hvis der er interesse fra Habr-fællesskabet, vil jeg gerne fortsætte: især da krisen fra 2018-2022 stadig ikke er overstået, og det betyder, at svindlere vil forsøge at udvinde midler, udviklere vil lede efter projekter, iværksættere vil finde på dem: selvom sidstnævnte endnu ikke har noget at gøre med de første, og det er dog førstnævnte, der stadig styrer balancen…
Til alle dem, der mener, at artiklen skal handle om at besvare spørgsmålet, hvad er DeFi — se det første afsnit efter citaterne.
UPD. Havde jeg vidst… den kom allerede ud efter offentliggørelsen af min artikel, men : en form for svar fra bankerne mod DeFi.
Kilde: habr.com
