

Jeg formoder, at vi alle går ud med venner eller kolleger på restaurant. Og efter en sjov aften bringer tjeneren regningen. Derefter kan spørgsmålet løses på flere måder:
- Første metode, "gentlemansmetoden". Der lægges 10-15% "til drikkepenge" oven i regningen, og det resulterende beløb deles ligeligt mellem de mandlige personer.
- Anden metode, "socialistisk metode". Regningen deles lige mellem alle, uanset hvem der har spist og drukket hvad.
- Tredje metode, "retfærdig metode". Hver person tager sin telefon frem og begynder at beregne prisen for deres retter plus et individuelt beløb "til drikkepenge".
Situationen i restauranten minder meget om situationen med IT-omkostninger i virksomheder. Dette indlæg handler netop om fordelingen af omkostninger mellem afdelinger.
Men inden vi dykker ned i IT, lad os vende tilbage til eksemplet med restauranten. Hver af de ovennævnte måder at "allokere omkostninger" på har fordele og ulemper. En åbenlys ulempe ved den anden metode er: én kan have spist en vegetarisk "Caesar-salat" uden kylling, mens en anden har fået en "Ribeye" steak, hvilket betyder, at beløbene kan variere betydeligt. Ulempen ved den "retfærdige" metode er, at det er en meget lang proces at tælle op, og det beløb, der bliver, er altid mindre end regningen. Kendt situation?
Og nu lad os forestille os, at vi hyggede os på en restaurant i Kina, og regningen kom på kinesisk. Det eneste, der er tydeligt, er beløbet. Selvom nogle måske vil ane, at det muligvis ikke er beløbet, men den aktuelle dato. Eller, lad os antage, at scenarioet finder sted i Israel. De læser fra højre mod venstre, men hvordan skriver man tal? Hvem kan svare uden at bruge Google?
Hvorfor er allokering nødvendig for IT og erhvervslivet?
IT-afdelingen leverer tjenester til alle virksomhedens afdelinger og sælger faktisk sine ydelser til forretningsafdelingerne. Selvom der måske ikke er formelle finansielle relationer mellem afdelingerne i virksomheden, skal hver forretningsafdeling i det mindste forstå, hvor meget den bruger på IT, hvad etableringen af nye produkter koster, test af nye initiativer osv. Det er tydeligt, at omkostningerne for modernisering og udvidelse af infrastrukturen ikke betales af en mytisk "modernisator, beskytter af systemintegratorer og udstyrsproducenter", men af den forretning, der skal forstå effektiviteten af disse omkostninger.
Forretningsafdelingerne varierer i størrelse, samt i "intensiteten" af brugen af IT-ressourcer. At fordele omkostningerne til modernisering af IT-infrastrukturen lige mellem afdelingerne er den nævnte anden metode med alle dens ulemper. En "retfærdig" metode ville i dette tilfælde være mere foretrukken, men det er for tidskrævende. Den mest optimale løsning ligner en "kvasi-retfærdig" model, hvor omkostningerne allokeres ikke til den sidste krone, men med en rimelig præcision, ligesom vi i skolens geometri bruger tallet π som 3,14, og ikke hele talrækken efter kommaet.
Opgaven med at værdiansætte IT-tjenester er meget nyttig i koncerner med en fælles IT-infrastruktur, når dele af koncernen fusioneres eller adskilles til en selvstændig struktur. Dette gør det muligt straks at beregne omkostningerne ved IT-tjenester, så disse beløb kan tages i betragtning ved planlægningen. Desuden hjælper forståelsen af omkostningerne ved IT-tjenester med at sammenligne forskellige muligheder for brug og ejerskab af IT-ressourcer. Når mænd i jakkesæt fortæller om, hvordan deres produkt kan optimere IT-omkostningerne, øge det, der skal øges, og reducere det, der skal reduceres, tillader vurderingen af de nuværende IT-omkostninger IT-chefen ikke blot at stole blindt på markedsføringsløfter, men at vurdere den forventede effekt præcist og overvåge resultaterne.
For virksomhederne er allokering en mulighed for på forhånd at forstå omkostningerne ved IT-tjenester. Ethvert forretningskrav vurderes ikke som en stigning i det samlede IT-budsjett med så mange procent, men bestemmes som et beløb for et konkret krav eller en tjeneste.
Reelt case
Den vigtigste udfordring for IT-direktøren i en stor virksomhed var at forstå, hvordan man skulle fordele omkostningerne mellem forretningsenhederne og tilbyde deltagelse i udviklingen af IT proportionalt med forbruget.
Som løsning har vi udviklet en IT-service-kalkulator, der kunne fordele de samlede IT-omkostninger først på IT-services og derefter på forretningsenhederne.
Der er faktisk to opgaver: at beregne omkostningerne ved IT-servicen og fordele omkostningerne mellem de forretningsenheder, der bruger denne service, i henhold til bestemte drivere (en 'quasi-retfærdig' metode).
Ved første øjekast kan det virke enkelt, hvis IT-services blev korrekt beskrevet fra starten, informationen blev indtastet i CMDB-konfigurationsdatabasen og ITAM-systemet, ressource-service-modeller blev opbygget, og et IT-servicekatalog blev udviklet. I sådanne tilfælde kan man virkelig bestemme, hvilke ressourcer hver IT-service bruger, og hvad disse ressourcer koster med hensyn til afskrivning. Men vi har med almindelig russisk forretning at gøre, og dette medfører visse begrænsninger. Så CMDB og ITAM mangler, der er kun et IT-servicekatalog. Hver IT-service udgør generelt et informationssystem, adgangen til dette, support til brugerne osv. IT-servicen bruger infrastrukturtjenester som 'DB-server', 'Applikationsserver', 'Databaseringssystem', 'Datatransportsnet' osv. Derfor er det nødvendigt for at løse de stillede opgaver:
- bestemme omkostningerne ved infrastrukturtjenester;
- fordele omkostningerne ved infrastrukturtjenester på IT-services og beregne deres omkostninger;
- bestemme driverne (koefficienterne) for fordelingen af omkostningerne ved IT-services til forretningsenhederne og foretage allokeringen af omkostningerne ved IT-services til forretningsenhederne, således at omkostningerne fra IT-afdelingen fordeles mellem de øvrige afdelinger i virksomheden.
Alle årlige IT-omkostninger kan betragtes som en pose penge. Fra denne pose er noget brugt på udstyr, migrationsarbejde, modernisering, licenser, support, løn til medarbejdere osv. Men kompleksiteten ligger i den regnskabsmæssige procedure for regnskab af materielle aktiver og immaterielle aktiver i IT.
Lad os tage et eksempel på et projekt til modernisering af SAP-infrastrukturen. I forbindelse med projektet indkøbes udstyr og licenser, og der udføres arbejde med hjælp fra en systemintegrator. Når projektet afsluttes, skal lederen udfylde papirerne, så udstyret i regnskabsmæssig forstand bliver tilført aktiver, licenserne til immaterielle aktiver, og øvrigt arbejde med design og idriftsættelse bliver afholdt som fremtidige omkostninger. Problem nummer ét: når regnskabsmedarbejderen hos kunden registrerer det i aktiverne, er det ligegyldigt for dem, hvad det benævnes. Derfor får vi i aktiverne en post kaldet "UpgradeSAPandMigration". Hvis der desuden er blevet moderniseret diskarrayer, som ikke har noget med SAP at gøre, komplicerer det yderligere søgningen efter omkostninger og fremtidige allokeringer. Faktisk kan der bag posten "UpgradeSAPandMigration" gemme sig hvilket som helst udstyr, og jo længere tid der går, jo sværere bliver det at forstå, hvad der egentlig blev købt.
Det samme gælder for immaterielle aktiver, som har en væsentligt mere kompleks beregningsformel. Yderligere kompleksitet opstår, fordi tidspunktet for idriftsættelse af udstyret og dets indregning kan adskille sig med op til et år. Derudover er afskrivningstiden – 5 år, men i praksis kan udstyret fungere i længere eller kortere tid afhængigt af omstændighederne.
Dermed er det teoretisk muligt at beregne omkostningerne for it-services med 100% nøjagtighed, men i praksis er det en langvarig og noget meningsløs opgave. Derfor har vi valgt en enklere metode: omkostninger, der nemt kan henføres til en eller anden infrastrukturel eller it-service, bliver straks relateret til den relevante service. De øvrige omkostninger fordeles mellem it-services i henhold til bestemte regler. Dette vil give en nøjagtighed på omkring 85%, hvilket er tilstrækkeligt.
I den første fase Til fordelingen af omkostninger til infrastrukturtjenester anvendes finansielle og regnskabsrapporter for IT-projekter samt "sund vilje" i de tilfælde, hvor det ikke er muligt at tilskrive omkostningerne til en specifik infrastrukturtjeneste. Omkostningerne allokeres enten direkte til IT-tjenester eller til infrastrukturtjenester. Som et resultat af omkostningsfordelingen for hvert år opnår vi et beløb for udgifterne til hver infrastrukturtjeneste.
I det andet trin fastlægges fordelingskoefficienterne mellem IT-tjenester for sådanne infrastrukturtjenester som "Applikationsserver", "Database-server", "Lagringssystem" osv. Nogle af infrastrukturtjenesterne, eksempelvis "Arbejdspladser", "Wi-Fi-adgang", "Videokonference", fordeles ikke mellem IT-tjenesterne, men allokeres direkte til forretningsenheder.
I dette trin begynder det mest interessante. Som eksempel tager vi en infrastrukturtjeneste som "Applikationsservere". Den findes næsten i hver IT-tjeneste, både i to arkitekturer, med virtualisering og uden, med redundans og uden. Den simpleste metode er at allokere omkostningerne proportionalt med de anvendte kerner. For at regne i "ens enheder" og undgå at forveksle fysiske kerner med virtuelle, accepterer vi under hensyntagen til overtegnelse, at én fysisk kerne svarer til tre virtuelle kerner. Således vil formlen for omkostningsfordelingen af infrastrukturtjenesten "Applikationsservere" for hver IT-tjeneste se sådan ud:
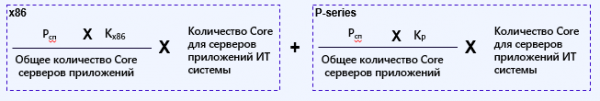 ,
hvor Psp – den samlede pris for infrastrukturtjenesten "Applikationsservere", og Kx86 og Kr – koefficienterne, der angiver andelen servere x86 og R-series.
Koefficienterne bestemmes empirisk på baggrund af analysen af IT-infrastrukturen. Omkostninger til cluster-software, virtualiseringssoftware, operativsystemer og applikationssoftware beregnes som separate infrastrukturtjenester.
Lad os tage et mere komplekst eksempel. Infrastrukturtjenesten "Database-servere". Heri er omkostningerne til "hardware" og omkostningerne til DB-licenser indbygget. Dermed kan både udgifterne til udstyr og licenser udtrykkes i en formel:
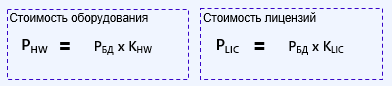
hvor RHW og RLIC er de samlede omkostninger til udstyr og de samlede omkostninger til databaserne henholdsvis, og KHWD og KLIC er empiriske koefficienter, der bestemmer andelen af omkostninger til "hardware" og licenser.
Dernæst med "hardwaren" er det det samme som i det tidligere eksempel, men med licenserne er det lidt mere kompliceret. I virksomhedens landskab kan der anvendes flere forskellige typer databaser, for eksempel Oracle, MSSQL, Postgres osv. Således ser formlen for beregning af allokeringen af en specifik database, for eksempel MSSQL, til en bestemt service sådan ud:
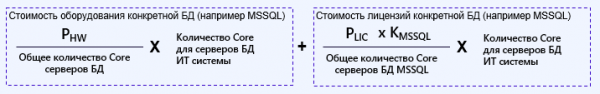
hvor KMSSQL er koefficienten, der bestemmer andelen af denne database i virksomhedens IT-landskab.
Endnu sværere er det med beregningen og allokeringen af datalagringssystemer med forskellige producenter af array og forskellige typer diske. Men beskrivelsen af denne del er emnet for et andet indlæg.
Hvad ender vi med?
Som resultat af en sådan øvelse kan man ende med en Excel-kalkulator eller et automatiseringsværktøj. Alt afhænger af virksomhedens modenhed, igangsatte processer, implementerede løsninger og ledelsens ønsker. En sådan kalkulator eller visuelle datapræsentationsværktøj hjælper med korrekt at fordele omkostningerne mellem forretningsenhederne og viser, hvordan og til hvad IT-budgettet fordeles. Dette værktøj kan også let demonstrere, hvordan forbedringen af tjenestens pålidelighed (redundans) øger omkostningerne, ikke kun omkostningerne, servermen også under hensyntagen til alle tilknyttede omkostninger. Dette giver virksomheden og IT-chefen mulighed for at "spille på samme bane" efter de samme regler. Ved planlægning af nye produkter kan man på forhånd beregne omkostningerne og vurdere hensigtsmæssigheden.
Igor Tyukachev, konsulent hos "Infosystem Jet"
Kilde: habr.com
