

Me encanta la programación; es asombrosa. Pero usted sabe mucho más sobre programación que yo.
Sin embargo, los milagros no solo ocurren en la programación, sino incluso en un campo tan estancado y rígido como la contabilidad. Sí, en ese mismo campo, en la contabilidad, por la que siento sentimientos ambivalentes: una sincera y profunda simpatía (después de todo, es mi profesión original) y un odio igualmente arraigado y apasionado (sé tanto sobre contabilidad que ni te lo imaginas).
Esta vez nos enfocaremos en lo positivo. Permítame hablarle de un maravilloso invento en el área de la metodología contable llamado "fondo de amortización".
Sospecho que no ha oído hablar del fondo de amortización, y si lo ha hecho, no tiene idea de para qué se utilizaba. Y no está solo. Es poco probable que los contadores modernos tengan conocimiento al respecto; a menos que sean esos dinosaurios con más de treinta años de experiencia. Porque el concepto de fondo de amortización desapareció de la práctica contable en 1992, y antes de eso su sentido económico era entendido principalmente en los niveles superiores de contabilidad y gestión, es decir, no por todos los contadores de a pie. Por eso, la eliminación del fondo de amortización del Plan de Cuentas no causó revuelo público. Entiendo, no era prioridad: el orden social de un enorme país estaba cambiando, y toda la base legislativa estaba siendo revisada...
Pero no me adelantaré a los acontecimientos. Comencemos.
Así eran las asientos contables para el registro de activos fijos según el Plan de Cuentas de 1985:
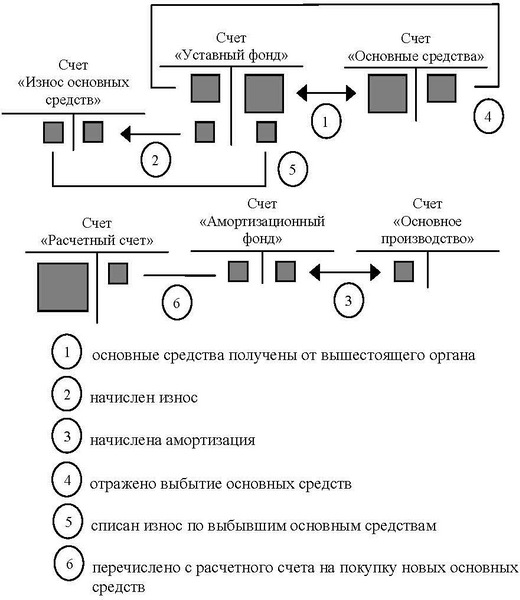
Está claro que las asientos contables no significan nada para los informáticos. Por eso no me detendré en ellos, sino que explicaré la esencia del asunto.
Antes, en la época de la economía planificada, las empresas estatales recibían activos fijos (es decir, medios de producción, utilizando la terminología económica) de los ministerios. Los ministerios podían asignar dinero para la compra de activos fijos, pero eso no cambiaba la esencia del asunto.
En el transcurso del trabajo, los activos fijos se desgastaban y se volvían inservibles, por lo que las empresas los compraban de nuevo según fuera necesario.
Así que, el fondo de amortización permitía controlar el uso de los activos fijos en el sentido de que restringía la compra de activos fijos dentro del volumen inicialmente recibido del ministerio.
De acuerdo con la correspondencia anterior, el saldo de las cuentas involucradas significaba lo siguiente:
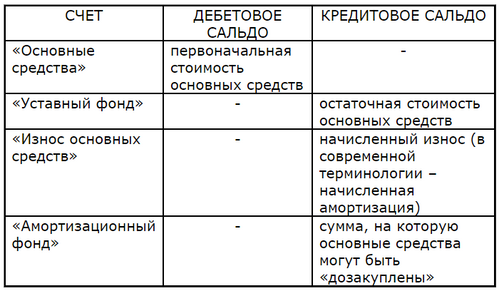
Se consideraba todo lo que se contabiliza actualmente (filas superiores), más la cantidad por la que se pueden adquirir más activos fijos (fila inferior). De ahí el término 'amortización' en el nombre de la cuenta: aritméticamente es simplemente la suma de la amortización acumulada, que cambia de la siguiente manera:
- aumenta por la suma de la amortización acumulada,
- disminuye por la cantidad de activos fijos adquiridos.
¿No entiendes? Te explico.
La empresa estatal tenía derecho a adquirir activos fijos en el monto del fondo de amortización, no más.
Supongamos que la empresa recibió del ministerio un equipo por 2 millones de rublos. El fondo de amortización es igual a cero, la compra adicional de equipos no es posible.
Pasó el tiempo y se acumuló una amortización de 300 mil rublos sobre el equipo. En consecuencia, el fondo de amortización aumentó en 300 mil rublos: por este monto se volvió posible adquirir equipos.
Se adquirió equipo por 200 mil rublos. El fondo de amortización disminuyó en consecuencia en 200 mil rublos, quedando 100 mil rublos, con los que aún es posible adquirir más equipos.
Y así sucesivamente, según sea necesario.
Como resultado, el coste del equipo en una empresa estatal no podría superar los 2 millones de rublos, que era la cantidad inicialmente asignada por el ministerio. Existía la posibilidad formal de comprar equipo adicional (siempre que hubiera fondos disponibles, por supuesto), pero no se podía formalizar dicha compra en los registros contables: la correspondencia de cuentas no lo preveía. Ante la falta de fondo de depreciación, ningún jefe de contabilidad habría firmado un documento de pago, y mucho menos uno de ingreso. Hablando contablemente, los activos fijos se adquirían a expensas del fondo de depreciación, y no de otra manera. Por lo tanto, la idea de una compra ilegal de activos fijos ni siquiera se planteaba en las mentes de los directores, era demasiado arriesgado. Es evidente que cometían errores y manipulaban, pero de maneras más astutas y discretas.
Observe cuán bellamente se ha logrado el efecto requerido: no mediante una prohibición normativa o la necesidad de presentar un informe a la autoridad fiscal, como harían hoy en día, sino a través de registros contables triviales! Un verdadero milagro, en mi opinión. Es precisamente por estos matices metodológicos que adoro la contabilidad.
Ahora volvamos a la actualidad.
¿Tiene el director moderno la posibilidad de adquirir tantos activos fijos como desee? Oh sí, siempre que haya fondos en la cuenta bancaria de la empresa. ¿Y tiene el director la posibilidad de transferir todo el dinero disponible de la empresa a la LLC 'Diente de León'? Así es como sucede frecuentemente. ¿Existen limitaciones en el uso de los fondos provenientes de los fundadores? Hay algunas limitaciones legales, pero no metodológicas, y ese es el factor determinante. Al recibir dinero de los fundadores, el director tiene la oportunidad sin restricciones de llevarlos a un paraíso fiscal y luego declarar en quiebra a la empresa. (Por favor, no me desanime — no diga que para estos fines existe una cuenta de capital estatutario: esta cuenta solo refleja las cantidades estipuladas en los documentos constitutivos, nada más).
Incluso dentro de la lógica capitalista actual, esto es un clamoroso abuso. Los fundadores invierten recursos en el desarrollo de la empresa, lo que implica que: una cantidad determinada debe destinarse a la compra de activos fijos, otra a los activos circulantes, y el resto del capital social debe destinarse al fondo salarial y a las reservas para situaciones de fuerza mayor. Las proporciones establecidas deben respetarse durante el proceso de producción, es decir, en el proceso constante de reemplazo de activos fijos y circulantes. Estas proporciones se pueden controlar a través de la correspondencia de cuentas contables, ya que la necesidad de control – ya sea por parte de los ministerios o de inversores privados – no ha desaparecido. Lamentablemente, el control contable ha sido intencionadamente destruido, en favor del directorio capitalista.
No tengo la intención de blanquear la contabilidad de la época soviética – tenía suficientes eclecticismos y tonterías históricas incorporadas –, sin embargo, también hubo en la contabilidad soviética sorprendentes revelaciones y hallazgos, como el mismo fondo de amortización y otros fondos análogos. Maravillas, no se puede decir de otra manera.
Fuente: habr.com
