

Supongo que todos nosotros vamos a un restaurante con amigos o colegas. Y después de pasar un buen rato, el camarero trae la cuenta. A partir de ahí, el asunto se puede resolver de varias maneras:
- La primera forma, "caballerosa". Se le añade al total de la cuenta un 10–15% "de propina" al camarero, y la suma resultante se divide entre todos los hombres por igual.
- La segunda forma, "socialista". La cuenta se divide por igual entre todos, sin tener en cuenta quién comió o bebió qué.
- La tercera forma, "justa". Cada uno saca la calculadora en su teléfono y comienza a calcular el costo de sus platos más una cierta cantidad "de propina", también individual.
La situación en el restaurante es muy parecida a la de los costos de TI en las empresas. Este post tratará precisamente sobre la distribución de gastos entre las divisiones.
Pero antes de sumergirnos en el complejo mundo de TI, volvamos al ejemplo del restaurante. Cada uno de los métodos de "asignación de costos" mencionados anteriormente tiene sus pros y sus contras. Un evidente inconveniente del segundo método: uno podía haber comido una ensalada César vegetariana sin pollo, mientras que otro un filete Ribeye, así que las cantidades pueden diferir significativamente. La desventaja del método "justo" es el proceso de cálculo, que es muy largo, y siempre se obtiene menos dinero en total que en la cuenta. ¿Situación familiar?
Y ahora imaginemos que nos hemos estado divirtiendo en un restaurante en China, y la cuenta llegó en chino. Lo único que se entiende es el total. Aunque algunos podrían sospechar que no es el total, sino la fecha actual. O supongamos que sucede en Israel. Allí se lee de derecha a izquierda, ¿y cómo se escriben los números? ¿Quién podrá responder sin Google?
¿Por qué es necesario asignar costos a TI y al negocio?
Por lo tanto, el departamento de TI proporciona servicios a todas las divisiones de la empresa, vendiendo efectivamente sus servicios a las unidades de negocio. Y aunque puede no haber relaciones financieras formales entre las divisiones dentro de la empresa, cada unidad de negocio debe al menos comprender cuánto gasta en TI, cuánto cuesta lanzar nuevos productos, probar nuevas iniciativas, etc. Es obvio que la modernización y expansión de la infraestructura no es financiada por un 'modernizador mítico, protector de integradores de sistemas y fabricantes de equipos', sino por el negocio, que debe comprender la efectividad de estos gastos.
Las unidades de negocio varían en tamaño, así como en la 'intensidad' de uso de los recursos de TI. Por lo tanto, dividir los costos de modernización de la infraestructura de TI de manera equitativa entre las divisiones es ese segundo método con todos sus inconvenientes. Un método 'justo' en este caso es más preferible, pero resulta ser demasiado laborioso. La opción más optimizada parece ser una opción 'cuasi-justa', donde los costos se asignan no hasta el último centavo, sino con una precisión razonable, al igual que usamos el número π en geometría escolar como 3.14 y no toda la secuencia de números después del punto decimal.
La evaluación del costo de los servicios de TI es muy útil en holdings con una única infraestructura de TI al combinar o dividir parte del holding en una estructura separada. Esto permite calcular de inmediato el costo de los servicios de TI para tener en cuenta estas cifras en la planificación. Además, entender el costo de los servicios de TI ayuda a comparar diferentes opciones de uso y propiedad de los recursos de TI. Cuando hombres en trajes de varios miles de dólares explican cómo su producto puede optimizar los costos de TI, aumentar lo que necesita ser aumentado y reducir lo que debe ser reducido, la evaluación de los costos actuales de los servicios de TI permite al director de TI no confiar ciegamente en las promesas de marketing, sino evaluar con precisión el efecto esperado y controlar los resultados.
Para los negocios, la asignación es la posibilidad de entender de antemano el costo de los servicios de TI. Cualquier requisito comercial se evalúa no como un aumento del presupuesto total de TI en un cierto porcentaje, sino que se determina como una suma por un requisito o servicio específico.
Caso real
La clave del "dolor" del director de TI de una gran empresa era comprender cómo distribuir los costos entre las divisiones del negocio y proponer la participación en el desarrollo de TI en proporción al consumo.
Como solución, desarrollamos un calculador de servicios TI que pudo distribuir los costos generales de TI primero entre los servicios TI y luego entre las divisiones del negocio.
En realidad, hay dos tareas: calcular el costo del servicio TI y distribuir los costos entre las divisiones del negocio que utilizan ese servicio, de acuerdo con ciertos impulsores (un método "casi justo").
A primera vista, esto puede parecer simple, si desde el principio los servicios TI se han descrito adecuadamente, la información se ha registrado en la base de configuraciones CMDB y el sistema de gestión de activos de TI ITAM, se han construido modelos de servicio y recursos y se ha desarrollado un catálogo de servicios TI. De hecho, en tal caso, para cualquier servicio TI se puede determinar qué recursos utiliza y cuánto cuestan esos recursos teniendo en cuenta la depreciación. Pero estamos tratando con un negocio ruso típico, y esto impone ciertas limitaciones. Así, la CMDB y el ITAM no existen, solo hay un catálogo de servicios TI. Cada servicio TI en general representa un sistema de información, su acceso, el soporte a los usuarios, etc. Un servicio TI utiliza servicios de infraestructura como "Servidor de BD", "Servidor de aplicaciones", "Sistema de almacenamiento de datos", "Red de datos", etc. Por lo tanto, para resolver las tareas establecidas es necesario:
- determinar el costo de los servicios de infraestructura;
- distribuir el costo de los servicios de infraestructura a los servicios TI y calcular su costo;
- determinar los impulsores (coeficientes) de la distribución del costo de los servicios TI a las divisiones del negocio y realizar la asignación del costo de los servicios TI a las divisiones del negocio, distribuyendo así la suma de los costos del departamento de TI entre el resto de las divisiones de la empresa.
Todos los costos anuales de TI se pueden representar como un saco de dinero. De este saco se ha gastado algo en equipos, trabajos de migración, modernización, licencias, soporte, salarios de empleados, etc. Sin embargo, la complejidad radica en el procedimiento contable para el registro de activos fijos y activos intangibles en TI.
Consideremos como ejemplo un proyecto de modernización de la infraestructura de SAP. En el marco del proyecto, se adquiere el equipo y las licencias, y se realizan trabajos con la ayuda de un integrador de sistemas. Al cerrar el proyecto, el gerente debe formalizar los documentos para que el equipo se contabilice como activos fijos, las licencias como activos intangibles, y otros trabajos de diseño y puesta en marcha se registren como gastos de períodos futuros. El problema número uno: al formalizar los activos fijos, al contable del cliente no le importa cómo se llame. Por ello, en los activos fijos obtenemos un activo llamado "UpgradeSAPandMigration". Si durante el proyecto se realizó la modernización de un arreglo de discos que no tiene nada que ver con SAP, esto complica aún más la búsqueda del costo y la posterior asignación. De hecho, detrás del activo "UpgradeSAPandMigration" puede ocultarse cualquier equipo, y cuanto más tiempo pase, más complicado será entender qué se compró realmente.
Lo mismo ocurre con los activos intangibles, que tienen una fórmula de cálculo significativamente más compleja. La dificultad adicional radica en que el momento de puesta en marcha del equipo y su registro contable pueden diferir en aproximadamente un año. Además, la depreciación es de 5 años, pero el equipo puede funcionar más o menos, dependiendo de las circunstancias.
Así, calcular el costo de los servicios de TI con un 100% de precisión es teóricamente posible, pero prácticamente, es una tarea larga y algo inútil. Por lo tanto, hemos optado por un enfoque más sencillo: los gastos que se pueden atribuir fácilmente a algún servicio de infraestructura o de TI se asignan directamente al servicio correspondiente. Los otros gastos se distribuyen entre los servicios de TI de acuerdo con ciertas reglas. Esto permitirá obtener una precisión de aproximadamente el 85%, lo cual es bastante suficiente.
En la primera etapa Para la distribución de costos de los servicios de infraestructura se utilizan informes financieros y contables de proyectos de TI y un «razonable voluntarismo» en los casos en que no es posible asignar costos a un servicio de infraestructura específico. Los costos se asignan ya sea directamente a los servicios de TI o a los servicios de infraestructura. Como resultado de la distribución de los costos anuales, obtenemos el monto de los gastos por cada servicio de infraestructura.
En la segunda etapa se determinan los coeficientes de distribución entre los servicios de TI para tales servicios de infraestructura como «Servidor de aplicaciones», «Servidor de bases de datos», «Almacenamiento» etc. Algunos servicios de infraestructura, como «Puestos de trabajo», «Acceso Wi-Fi», «Videoconferencia» no se distribuyen entre los servicios de TI y se asignan directamente a las divisiones de negocio.
En esta etapa comienza lo más interesante. Como ejemplo, consideremos un servicio de infraestructura como «Servidores de aplicaciones». Este servicio está presente prácticamente en cada servicio de TI, tanto en arquitecturas con virtualización como sin ella, con y sin respaldo. La forma más sencilla es asignar costos de manera proporcional a los núcleos utilizados. Para contar en «pájaros iguales» y no confundir núcleos físicos con virtuales, considerando la sobreasignación, tomamos que un núcleo físico equivale a tres virtuales. Entonces, la fórmula de distribución de costos del servicio de infraestructura «Servidor de aplicaciones» para cada servicio de TI se vería así:
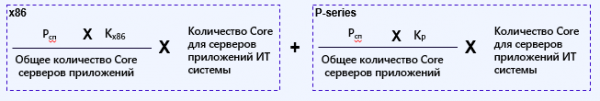 ,
donde Psp – costo total del servicio de infraestructura «Servidores de aplicaciones», y Kx86 y Kr – coeficientes que indican la proporción servidores x86 y P-series.
Los coeficientes se determinan de forma empírica basándose en el análisis de la infraestructura de TI. El costo del software de clúster, software de virtualización, sistemas operativos y software de aplicación se calcula como servicios de infraestructura separados.
Tomemos un ejemplo un poco más complicado. El servicio de infraestructura «Servidores de bases de datos». Incluye costos de «hardware» y costos de licencias de bases de datos. Así, el costo del equipo y las licencias se puede expresar en la siguiente fórmula:
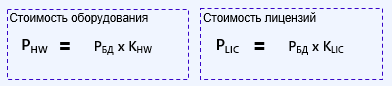
donde RHW y RLIC son el costo total del hardware y el costo total de las licencias de base de datos respectivamente, y KHW y KLIC son los coeficientes empíricos que determinan la proporción de costos en «hardware» y licencias.
Luego, al igual que en el ejemplo anterior, el proceso con el hardware es similar, pero la situación con las licencias es un poco más complicada. En el paisaje de la empresa pueden utilizarse varios tipos diferentes de bases de datos, como Oracle, MSSQL, Postgres, etc. Por lo tanto, la fórmula para calcular la asignación de una base de datos específica, por ejemplo, MSSQL, a un servicio concreto es la siguiente:
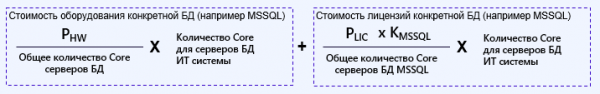
donde KMSSQL es el coeficiente que determina la proporción de esta base de datos en el panorama de TI de la empresa.
Aún más difícil es el cálculo y la asignación del sistema de almacenamiento de datos con diferentes fabricantes de matrices y diferentes tipos de discos. Pero la descripción de esta parte es tema para una publicación aparte.
¿Cuál es el resultado?
Como resultado de este ejercicio, se puede crear una calculadora en Excel o una herramienta de automatización. Todo depende de la madurez de la empresa, los procesos en marcha, las soluciones implementadas y la voluntad de la dirección. Esta calculadora o herramienta de visualización de datos ayuda a distribuir correctamente los costos entre las unidades de negocio, mostrando cómo y en qué se distribuye el presupuesto de TI. Esta misma herramienta puede demostrar fácilmente cómo la mejora de la fiabilidad del servicio (redundancia) aumenta su costo, teniendo en cuenta todos los gastos asociados. Esto permite al negocio y al director de TI «jugar en el mismo tablero» bajo las mismas reglas. Al planificar nuevos productos, es posible calcular de antemano el costo y evaluar la viabilidad. servidoresIgor Tyukachev, consultor de «Infosistemas Jet»
Creo que todos nosotros salimos con amigos.
Fuente: habr.com
