


Al visitar cualquier país, es importante no confundir el turismo con la emigración.
Sabiduría popular
Hoy me gustaría abordar, quizás, la cuestión más candente: el equilibrio financiero al estudiar, vivir y trabajar en el extranjero. Si en las cuatro partes anteriores (, , , ) intenté evitar este tema en la medida de lo posible, en este artículo trazaremos una línea clara bajo las estadísticas de muchos años sobre el equilibrio entre ingresos y gastos.
Descargo de responsabilidad: El tema es delicado, y muy pocos están dispuestos a abordarlo abiertamente, pero voy a intentarlo. Todo lo que se expone a continuación es un intento de reflexión sobre la realidad que nos rodea, por un lado, y establecer ciertos parámetros para los que aspiran a ir a Suiza, por otro.
El país como sistema fiscal
El sistema tributario en Suiza funciona igual que un reloj suizo: preciso y puntual. Es bastante difícil no pagar, aunque existen diferentes esquemas. Hay muchas deducciones y alivios fiscales (por ejemplo, hay una deducción por el uso del transporte público, comidas en el trabajo, la compra de artículos representativos si son necesarios para el trabajo, etc.).
Como mencioné en , en Suiza hay un sistema de impuestos escalonado de tres niveles: federal (una tarifa uniforme para todos), cantonal (la misma para todos dentro del cantón) y comunal (la misma para todos dentro de la comuna también conocido como pueblos/ciudades). En principio, los impuestos son más bajos que en los países vecinos, sin embargo, los pagos adicionales, que son prácticamente obligatorios, consumen esta diferencia, pero de esto hablaremos al final del artículo.
Pero todo esto está bien, hasta que decidas formar una familia, aquí los impuestos aumentan drásticamente, aunque sea de forma gradual. Esto se explica porque ahora eres una 'unidad familiar', tus ingresos se suman (hola, escala progresiva), la familia consumirá más, y también hay que tener un niño, y luego guarderías, escuelas y universidades, muchas de las cuales están en el balance del estado, pero por las que, de todos modos, tendrás que pagar en algún lugar más, en otro menos. Los locales a menudo viven en unión civil, porque la economía debe ser económica, o viven en cantones con impuestos bajos (por ejemplo, ), y trabajan en los «cantones gordos» (por ejemplo, Zúrich – unos 30 minutos en tren desde Zug). Hace un par de años se hicieron intentos por corregir la situación y, al menos, no aumentar los impuestos para familias en comparación con personas solteras; no funcionó.
Peripetias de los referendosA menudo, bajo el pretexto de referendos útiles, intentan hacer pasar algunas decisiones y propuestas turbias. En principio, la idea sensata es disminuir los impuestos para los casados, especialmente aquellos con hijos; al principio, esta idea tuvo un gran apoyo. Sin embargo, el partido cristiano que lanzó el referendo decidió incluir la definición del matrimonio como «la unión de un hombre y una mujer» – desafortunadamente, así perdieron el apoyo de la mayoría. Tolerancia.
Sin embargo, cuando tienes un hijo, o incluso dos, los impuestos disminuyen un poco, ya que ahora tienes un nuevo miembro de la sociedad a tu cargo. Y si solo uno de los cónyuges trabaja, puedes contar con diversas subvenciones y alivios, en particular, en términos de seguro médico.
Si se desea manipular y – Dios no lo quiera – evadir impuestos, en la vida hay una y solo una oportunidad de ser atrapado en maniobras fiscales y ser perdonado. Es decir, se puede corregir la situación y la reputación estropeada con efecto retroactivo, por supuesto, pagando todos los impuestos no pagados. Luego – juicio, pobreza, farola, tienda de lumpen frente al palacio Rümine en Lausana.

«Tienda de lumpen»: lugares seleccionados de la «intelligentsia» local – frente al museo y la biblioteca…
Para aquellos que planean mudarse y pagar impuestos de forma independiente (por ejemplo, abriendo su propia empresa), está más detalladamente explicado.
De lo agradable – no es necesario llenar la declaración de impuestos mientras tu ingreso no supere ~120k al año, y la empresa mantiene la práctica de “taxe a la source”, y el permiso — B (temporal). En cuanto obtienes el C, o tu salario supera ~120k, – tendrás que pagar impuestos de forma independiente (al menos en el cantón de Vaud es necesario presentar la declaración). Como señala , en los cantones de habla alemana, como Zúrich, Schwyz, Zug o San Galo, esto debe hacerse. O si es necesario presentar documentos para la deducción (ver arriba + tercer pilar de pensiones), también se debe llenar la declaración (puede ser de manera simplificada).
Es claro que hacerlo por primera vez puede ser complicado, así que por 50-100 francos un buen tío fudusier (también conocido como treuhänder, en alemán Treuhänder, al otro lado ) con movimientos precisos lo llenará por ti (lo principal es confiar, pero verificar!). El próximo año ya puedes hacerlo tú mismo a tu semejanza.
Sin embargo, Suiza es unaconfederación, por lo tanto, los impuestos varían de cantón a cantón, de ciudad a ciudad y de aldea a aldea. En mencioné que se puede ahorrar en impuestos mudándose a una aldea. En la red hay un , que muestra claramente cuánto puede ahorrar o perder una persona al mudarse de Lausana, digamos, a Écublens (un suburbio donde se encuentra la EPFL).
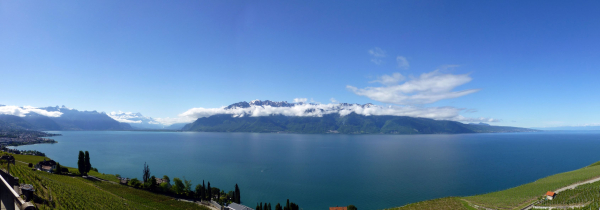
Panorama del lago de Ginebra cerca de Vevey, para mitigar la tristeza fiscal
Impuestos al aire
En Suiza hay impuestos naturales "al aire".
o desde el 01.01.2019. Este es el impuesto "favorito" de muchos: el impuesto por la posibilidad potencial de ver televisión y escuchar la radio. Es decir, en nuestro mundo, por el aire. Por supuesto, Internet también entra aquí, y dado que prácticamente todos tienen teléfono (es decir, un smartphone) hoy en día, es muy, muy difícil deshacerse de él.
Antes había una división entre radio (~190 CHF al año) y TV (~260 CHF al año) por cada hogar (sí, un chalet en el campo es otro hogar), entonces tras un reciente referéndum la suma se unificó (~365 CHF al año, un franco al día), sin importar si es radio o TV, y además se obligó a pagar a todos los hogares independientemente de la posesión de un receptor. Para ser justos, vale la pena mencionar que los estudiantes, pensionistas y, de manera inesperada, los empleados no pagan este impuesto. Por cierto, la multa por no pagar puede llegar a 5000 francos, lo que resulta impactante. Aunque conozco un par de ejemplos en los que una persona no pagó este impuesto durante años por principio y no fue multada.
Y la guinda del pastel: si quieres pescar, paga por una licencia, hay estrictas limitaciones sobre el tiempo de pesca, si quieres cazar, paga por una licencia, guarda el arma correctamente, y aún entra en la cuota para la caza de animales salvajes. Sobre la caza, un conocido suizo mencionó que la presa luego se entrega al estado.
Si quieres tener una mascota, debes pagar un impuesto (hasta 100-150 francos en la ciudad y casi nada en el campo). Si no pagas, no has microchipado al animal: ¡multas y más multas! Llega a ser gracioso: la policía, durante su patrullaje, detiene a los portugueses con sus perritos e intenta imponerles multas.
Y de nuevo, señalaré dialécticamente que esta suma incluye las bolsas en las que los dueños de las mascotas deben recoger los excrementos de sus animales, las áreas especializadas para pasear grandes perros con la infraestructura correspondiente, así como la limpieza de las calles y prácticamente la ausencia de animales domésticos callejeros en las ciudades (y en los pueblos también). ¡Limpieza y seguridad!
En general, es difícil encontrar una actividad que no esté sujeta a impuestos; sin embargo, los impuestos se destinan a los fines para los que se recaudan: para lo social, lo social; para el perro, lo relacionado con los perros; y para la basura, lo que se refiere a los residuos... Por cierto, ¡hablando de basura!
Clasificación de residuos
Comencemos por que cada hogar en Suiza paga una tarifa por la recolección de basura (es una tarifa básica, como un impuesto). Sin embargo, esto no significa que ahora se pueda arrojar cualquier tipo de basura a donde se quiera. Para hacerlo, se deben comprar bolsas especiales a un precio medio de 1 franco por 17 litros. Hasta hace poco, solo estaban ausentes en los cantones de Ginebra y Valais, pero desde 2018 también se unieron. Por esta razón, los suizos 'aman' clasificar la basura: papel, plástico (incluido PET), vidrio, compost, aceite, baterías, aluminio, hierro, etc. Las más importantes son las primeras cuatro. La clasificación ayuda a ahorrar significativamente en bolsas para la basura general.
Hay una policía de basura que puede verificar aleatoriamente qué estás arrojando junto con el papel, el compost o la basura normal. Si hay infracciones (por ejemplo, si echaste un envase de plástico con papel o una batería de litio en la basura común), se pueden encontrar indicios en la propia basura y se puede imponer una multa. En algunos casos, también puedes recibir un recibo por el trabajo por hora de los propios detectives de basura, lo que significa que podrías enfrentarte a un gasto considerable. La escala es progresiva, y después de 3-4 multas, una persona puede ser incluida en una lista negra, lo cual ya es preocupante.
De manera similar, si hay ganas de tirar basura en una bolsa común en un lugar público o de meterla en el cubo de basura de alguien más.
El seguro es como los impuestos, pero solo el seguro.
En Suiza hay muchos tipos de seguros: por desempleo, por maternidad, médico (equivalente a nuestro OMS y DMS), en viajes al extranjero (generalmente contratado con OMC), seguro dental, por invalidez, contra accidentes, seguro de pensiones, contra incendios y desastres naturales (), de alquiler de vivienda (RCA), de responsabilidad civil (sí, esto es diferente de RCA), seguro de vida, (evacuación de montañas, relevante en verano para senderismo y en invierno para esquiar), legal (para una comunicación fácil y sin complicaciones en los tribunales) y esto es solo una parte. Para aquellos que tienen automóviles, hay una serie completa: el seguro local de responsabilidad civil, KASKO, llamada de asistencia técnica () y más.
El ciudadano promedio piensa que el seguro es como una institución benéfica donde todo es gratis. Me apresuro a desilusionarlo: el seguro es un negocio, y el negocio debe generar ingresos, tanto en África como en Suiza. En términos generales: la suma de los ingresos menos la suma de las compensaciones menos los salarios y costos indirectos, que, por supuesto, son mayores que 0 (aunque sea la publicidad y los bonificaciones a los agentes de seguros por nuevos clientes), debe ser una cantidad claramente positiva. Noten que no es igual, no es menor, sino estrictamente mayor.

Un poco más de la naturaleza suiza: vista de Montreux desde la orilla opuesta.
Aquí tienen un ejemplo de un engaño honesto en un lugar donde no debería ocurrir.
Cómo CSS engañó a los estudiantes en 2014.Así que, en el año 2014, sin molestar a nadie. Las autoridades suizas en una revisión rutinaria descubrieron que una de las compañías de seguros más grandes - CSS - estaba recibiendo ilegalmente cada año compensaciones del presupuesto de entre 200,000 y 300,000 francos para cubrir costos de 'OMS' para estudiantes. La pérdida en 10 años ascendió a hasta 3 millones de francos. ¡Qué gran negocio!
Justo en ese momento, los estudiantes de doctorado fueron excluidos de la cobertura del seguro estudiantil y obligados a pagar como adultos trabajadores (se estableció un umbral de ingresos anual).
¿Qué hizo CSS? ¿Se arrepintió, compensó algo, ayudó de alguna manera? No, simplemente envió una notificación de que a partir de determinada fecha el estudiante ya no estaría cubierto por su seguro, y que les importaba un bledo. Todo lo demás son problemas suyos, señores.
Detalles .
Seguro médico: cuando morir todavía es prematuro, pero curarse ya es demasiado tarde
Y, dado que hemos tocado el tema del seguro médico, vale la pena detenerse un momento, ya que es un tema extremadamente complejo y muy ambiguo.
En Suiza, existe un sistema de cofinanciamiento de servicios médicos, es decir, cada mes el asegurado paga una cierta cantidad, y hasta alcanzar el deducible, el cliente paga por su cuenta. El sistema está diseñado de tal manera que al aumentar el deducible, se reduce proporcionalmente la cuota mensual, así que si no planeas enfermarte y no tienes familia/hijos, puedes optar por el deducible máximo. Si el tratamiento cuesta más que el deducible, entonces la aseguradora comienza a pagar por él (en algunos casos el cliente estará obligado a pagar el 10% adicional, pero no más de 600-700 al año).
En total, lo máximo que paga el asegurado de su bolsillo son 2500 + 700 + ~250-300×12 = 6200-6800 al año para un adulto trabajador. Repito: esto es prácticamente el mínimo sin subsidios.
Primero, si planeas viajar en ambulancias o estar mucho tiempo en hospitales, te aconsejo que te preocupes por un seguro adicional que cubra estos gastos.
Por ejemplo, una conocida mía se desmayó en el trabajo, y sus solidarios colegas llamaron a la ambulancia. Desde el lugar de trabajo hasta el hospital hay 15 minutos a pie (¡sic!), pero la ambulancia tiene que tomar un desvío por la carretera, lo que también toma entre 10 y 15 minutos. En total, 15 minutos en la ambulancia costaron ~750-800 francos (alrededor de 50k en monedas) por el servicio. Así que, incluso si vas a dar a luz, es mejor tomar un taxi, será unas 20 veces más barato. La ambulancia aquí es solo para casos realmente complejos.
Para referencia: un día en el hospital cuesta a partir de 1,000 francos (dependiendo de los procedimientos y el departamento), lo cual es comparable a una estancia en Montreux o Lausana en un hotel de 5 estrellas +.
En segundo lugar, los médicos son una de las profesiones mejor pagadas, incluso si no hacen nada. Un minuto de su tiempo cuesta x créditos (cada médico tiene su propio «ranking» dependiendo de la especialidad y calificación), cada crédito cuesta entre 4 y 6 francos. La consulta estándar dura 15 minutos, por eso son tan amables y preguntan sobre el clima, el bienestar, etc. Y como la medicina es un negocio (bueno, a través del seguro, por supuesto), y un negocio debe generar ganancias – ya entienden, ¿verdad? – el precio del seguro ha aumentado en promedio entre un 5 y un 10% al año (la inflación en Suiza es casi inexistente, se puede obtener una hipoteca al 1-2%). Por ejemplo, de 2018 a 2019 la diferencia fue de 306-285=21 francos o 7.3% en Assura por el seguro más básico.
Y como una cereza más sobre el pastel, ganar un pleito contra los médicos locales que han causado daño a la salud del paciente es una competencia social extremadamente costosa y problemática. En realidad, para estos fines hay un seguro específico — legal — que no es caro, pero cubre bastante bien los gastos en abogados y juicios. Por , no hay que buscar lejos: ¿cómo se puede confundir ácido acético al 98% con vinagre diluido (inténtelo en su tiempo libre simplemente abriendo ambas botellas)? – ni siquiera sé.
Sobre (por decirlo suavemente, no era un hombre pobre) en Zúrich tras una operación menor es algo de lo que ni siquiera hablo.

Manzanas en la nieve: aquella vez que empezamos a contabilizar cuánto costaría nuestra evacuación, y para algunos, la atención médica. Al fin y al cabo, 32 km en lugar de 16 – fue una trampa
En tercer lugar, calidad bastante mediocre de la medicina básica (no se trata de juntar brazos y piernas en un cuerpo después de un accidente, sino de hacer un diagnóstico y prescribe tratamiento para un resfriado). Me parece que aquí un resfriado ni siquiera se considera una enfermedad — es como decir, se pasará solo, mientras tanto, tómese paracetamol.
Es necesario buscar médicos competentes a través de conocidos (para los competentes, la cita es de 2 a 3 meses en adelante), y tener que traer medicamentos de Rusia. Por ejemplo, un analgésico/antiinflamatorio como Nimesil o Nemulex cuesta 5 veces más, y en un paquete a menudo hay 2 veces menos tabletas, de algún Menzim, para digerir fondue o raclette, mejor ni hablar.
En cuarto lugar, historias sobre largas colas para esperar atención médica son más bien la prosa de la vida que algo increíble. En cualquier hospital o urgencia existe un sistema de priorización, es decir, si tienes un corte profundo en un dedo, pero no estás perdiendo un litro de sangre por hora, puedes esperar de una a cuatro o cinco horas para que te cosan. Estás vivo, respirando, la vida no está en peligro, así que siéntate y espera. De manera similar, se puede esperar hasta 3-4 horas, a pesar de que este procedimiento toma de 1 a 2 minutos (te pones un chaleco de plomo, el enfermero configura la filmación, haces clic y la radiografía ya aparece digitalmente en la pantalla).
Afortunadamente, esto no se aplica a los niños. Todos los ‘fracturas’ en los niños generalmente se atienden fuera de turno, y el seguro es considerablemente más barato que el de los adultos.
Ejemplo específicoUn niño pequeño se rompió la nariz y fue hospitalizado. En total, el tratamiento (incluidos los medicamentos) costó 14,000 francos, que fueron prácticamente cubiertos por el seguro, mientras que los padres pagaron 400 francos de su bolsillo. ¿Es caro o no? ¡Escríbanos en los comentarios!
Una cucharada de miel. A pesar de que este seguro debería generar beneficios para sus propietarios, hay buenas noticias: en Suiza funciona relativamente bien. Por ejemplo, justo en la víspera de Año Nuevo ocurrió un accidente: me clavé el dedo en un vaso roto. Justo íbamos a celebrar el Año Nuevo en Francia, así que fui a suturarme en Annecy. Esperamos ~4 horas, 2 horas hasta la sala y 2 horas en la ‘mesa de operaciones’. El recibo fue enviado a la aseguradora con una breve descripción de la situación (en la EPFL hay un formulario especial). Formalmente, el 29 es media jornada laboral, que nuestro profesor nos concede como día libre, es decir, el seguro de accidentes cubre completamente.
Collage de amigos. Cuidado, es duro — lo advertí
Sistema de pensiones
No temo decir que el sistema de pensiones suizo es uno de los más pensados y justos del mundo. Es un seguro público. Se basa en , o columnas.
El primer pilar – un análogo de la pensión social en Rusia, que incluye la pensión por invalidez, la pensión por pérdida de sostén y así sucesivamente. Las contribuciones a este tipo de pensión son pagadas por todos aquellos cuyos ingresos superan los 500 francos al mes. También cabe destacar que para el cónyuge no trabajador con hijos menores, se consideran los años del primer pilar, de manera similar al cónyuge trabajador.
Segundo pilar – la parte acumulativa del salario de la pensión. Es pagado 50/50 por el trabajador y el empleador con un salario entre 20,000 y 85,000 francos al año. Para salarios superiores a 85,000 francos ( son 85,320 francos con 00 céntimos) no se paga automáticamente la contribución de seguro y la responsabilidad recae sobre el propio trabajador (por ejemplo, puede aportar dinero al tercer pilar).
Tercer pilar – una ocupación completamente voluntaria para acumular capital de pensión. Aproximadamente se pueden deducir 500 francos al mes de los impuestos, ahorrando en una cuenta especial.
Esto se ve aproximadamente así:

Los tres pilares del sistema de pensiones de Suiza.
Buenas noticias para los extranjeros: al salir del país para residir en otro que no ha firmado un acuerdo con la Confederación sobre el sistema de pensiones, se puede retirar casi completamente el segundo y tercer pilar, y parcialmente el primero. Esta es una gran ventaja para los trabajadores extranjeros en comparación con otros países.
Sin embargo, esto no se aplica a la salida a países de la UE o a países que han firmado un acuerdo con la Confederación sobre el sistema de pensiones. Por lo tanto, al abandonar Suiza, tiene sentido regresar a su país de origen durante unos meses.
Además, el segundo y el tercer pilar se pueden utilizar al abrir un negocio, adquirir propiedades y como contribución para la hipoteca. Es un mecanismo muy conveniente.
Como en todo el mundo, la edad de jubilación en Suiza está establecida en 62/65 años, a pesar de que es posible jubilarse entre los 60 y los 65 años con una reducción correspondiente en los pagos. Sin embargo, actualmente se habla de permitir que el trabajador decida cuándo jubilarse entre los 60 y los 70 años. Por ejemplo, Gratzel sigue trabajando en la EPFL, aunque ya tiene 75 años.
En resumen: ¿qué paga el trabajador en forma de impuestos?
A continuación, presento los recibos de sueldo, donde se puede ver qué se retiene y en qué volumen de un empleado que trabaja, por ejemplo, en instituciones gubernamentales (EPFL):

Leyenda: AVS – Assurance-vieillesse et survivants (seguro de vejez, primer pilar), AC – seguro de desempleo, CP – caisse de pension (caja de pensiones, segundo pilar), ANP/SUVA – assurance accident (seguro de accidentes), AF – allocations familiales (impuesto que luego se usará para pagar asignaciones familiares). también conocido como En total, la carga fiscal es de aproximadamente un 20-25%. Varía ligeramente de mes a mes (al menos en EPFL). Un conocido argentino intentó averiguar (argentino con raíces judías 😉) y calcular cómo ocurre esto, pero no es conocido por nadie más que por aquellos que están inmersos en el sistema contable de EPFL. Sin embargo, se puede al menos estimar la tasa anual del impuesto sobre la renta y evaluar la escala progresiva en la segunda parte. también conocido como Además, no olviden añadir los seguros de su elección, pero la suma de pagos obligatorios será de al menos 500-600 francos más. Es decir, el impuesto 'total', que incluye todos los seguros y pagos obligatorios, ya ha superado el 30%, y a veces alcanza el 40%, como es el caso de los estudiantes de doctorado. La vida de un postdoc es, por supuesto, algo más cómoda, aunque en términos porcentuales el postdoc paga más.
Estructura de ingresos de un estudiante de PhD y un Post-Doc en EPFL: .
Alojamiento: alquiler e hipoteca.

He sacado este tema por separado, ya que la mayor partida de gastos en Suiza es el alquiler. Desafortunadamente, hay una gran escasez en el mercado inmobiliario, y las viviendas en sí no son baratas, por lo que las cantidades que se deben pagar por el alquiler a veces son simplemente astronómicas. Sin embargo, el precio por metro cuadrado aumenta de manera desproporcionada respecto al aumento del área de la vivienda.
Por ejemplo, un estudio de 30-35 m2 en el centro de Lausana puede costar entre 1100 y 1300 francos, pero el valor medio es de alrededor de 1000 francos. Incluso vi un estudio en un garaje, pero amueblado, en
Morge-St.Jean
(no es el lugar más popular, digamos) por 1100 francos. Con Zúrich o Ginebra es aún peor, por lo que pocas personas pueden permitirse un apartamento o estudio en el centro. Así es como se ve un nuevo estudio en Lausana.

Así es como se ve un nuevo estudio en Lausana.

Así es como se ve un nuevo estudio en Lausana.
Un apartamento de una habitación (1.0 o 1.5 habitaciones es cuando la cocina está formalmente separada de la sala de estar, y 0.5 se considera como un llamado, una sala de estar o salón) de tamaño similar costará aproximadamente 1100-1200, un apartamento de dos habitaciones (2.0 o 2.5 habitaciones en 40-50 m2) – 1400-1600, un apartamento de tres habitaciones o más – en promedio 2000-2500.
Por supuesto, todo depende de la zona, la calidad de las instalaciones, la cercanía al transporte, si hay lavadora (normalmente es una lavadora para todo el edificio, y en algunos edificios antiguos no hay ni eso) y lavavajillas, etc. En algunas zonas remotas, los apartamentos pueden costar entre 200-300 francos, pero no mucho menos.

Así se ve un apartamento de dos habitaciones en Montreux.
Es precisamente por eso que en Suiza a menudo se encuentra la vivienda 'comunal', como la llamaríamos, cuando una o dos personas alquilan un apartamento de 4-5 habitaciones por un supuesto 3000 francos, y luego se suman 1-2 vecinos a este apartamento, además de una habitación común, el salón. En total, el ahorro es de 200-300 francos al mes. Y normalmente, en los apartamentos grandes hay una lavadora propia.
Y buscar tu propia vivienda es toda una lotería. Además de los extractos de salario, el permiso (autorización para permanecer en el país) y el 'pursuit' (ausencia de deudas), también debes ser seleccionado por el arrendador (normalmente, una empresa), que tiene toda una fila de solicitantes, incluidos suizos. Conozco personas que, como al buscar trabajo, escriben cartas de motivación para los arrendadores. En resumen, la opción de vivienda comunal a través de conocidos resulta no ser tan mala.
Breve nota sobre la compra de vivienda. Es completamente natural que no se puede siquiera soñar con comprar tu propia vivienda en Suiza hasta alcanzar la posición de profesor titular, porque los bienes raíces pueden costar sumas astronómicas. Y, por lo tanto, un permiso permanente tipo C. Aunque corrige: “L — solo la compra de la vivienda principal, en la que vas a vivir (no se puede registrar y luego mudarse — lo comprueban). B — una unidad principal y una unidad de 'cabaña' (chalé en las montañas, etc.). C o ciudadanía — compra sin restricciones. La hipoteca para el permiso tipo B se otorga sin muchos problemas si tienes un buen trabajo estable.”
Por ejemplo, una casa en la costa en un pueblo rico. costará entre 1.5 y 2-3 millones de francos. ¡El prestigio y la apariencia son más caros que el dinero! Sin embargo, un apartamento en algún pueblo cerca de Montreux con vista al lago y a 100 metros de él puede costar entre 300,000 y 400,000 (un estudio se puede encontrar incluso por 300,000). Y de nuevo volvemos a , donde mencioné que los pueblos en Suiza tienen cierta demanda, ya que por esos mismos 300-400-500k francos se puede obtener una casa completa con un terreno.
Además, como se mencionó anteriormente, para comprar propiedades se pueden utilizar fondos de pensiones, y un ‘agradable’ bono a esto es el pago de la hipoteca, que puede ser de 500, 1000 o 1500 francos al mes, lo que equivale al alquiler. A los bancos les conviene tener, en todos los sentidos de la palabra, a un hipotecario, ya que la propiedad en Suiza solo sigue aumentando de valor.
No será fácil hacer una remodelación en el apartamento según los patrones rusos (contratar a un equipo ya sea de Internet o de la construcción vecina), ya que solo personas especialmente capacitadas tienen acceso a la electricidad, ventilación y calefacción. Lo más probable es que serán diferentes personas, y el costo por hora de cada uno de ellos será de 100 a 150 francos por hora. Además, es necesario obtener permisos y aprobaciones de los organismos de gestión y control, por ejemplo, para remodelar el baño o reemplazar los radiadores. En general, se puede gastar otra mitad del costo de la vivienda solo en su reparación.
Para que sea un poco más colorido y claro en qué tipo de entorno viven, he preparado un pequeño video con un relato sobre dónde vivían.
Parte uno sobre Lausana:
Parte dos sobre Montreux:
Y para ser justos, vale la pena mencionar que a menudo se ofrecen residencias a los estudiantes en el campus universitario. El precio del alquiler es moderado, se puede pagar 700-800 francos al mes por un estudio.
Ah, y por último, no olviden añadir de 50 a 100 francos al total del alquiler para los gastos comunes, que incluyen electricidad (aproximadamente 50-70 por trimestre) y calefacción con agua caliente (todo lo demás). Aunque la calefacción y el agua caliente son, en realidad, esencialmente electricidad o a veces gas, que se utiliza en los calentadores instalados en cada casa.
Familia y jardines de infancia
Una vez más repito, tener una familia en Suiza no es barato, especialmente cuando hay niños. Si ambos trabajan, el impuesto se calcula sobre el ingreso total de la familia, es decir, más alto, la vida en un apartamento de dos habitaciones resulta más económica, se puede ahorrar un poco en comida y entretenimiento, pero en general, es un equilibrio.
Todo cambia drásticamente cuando aparecen los niños en la familia, ya que la guardería en Suiza es un placer muy costoso. Además, para poder ingresar a ella (nos referimos a guarderías públicas accesibles), es necesario inscribirse casi desde las primeras semanas de embarazo. Teniendo en cuenta que la licencia de maternidad aquí dura seis meses, : generalmente un mes (4 semanas) antes y 2.5 meses después del parto, la guardería se convierte en una necesidad vital si ambos padres quieren continuar con sus carreras.
Para ser justos, hay que señalar que prácticamente todas las empresas ofrecen subsidios, pagos únicos, trabajo a tiempo parcial (80% de 42 horas por semana, por ejemplo) y otros beneficios para apoyar a los nuevos padres. Incluso las subvenciones de la SNSF contemplan lo que se llama el subsidio familiar y el subsidio por hijos, es decir, un pequeño extra para el mantenimiento de la familia y los niños, así como el programa 120%, donde 42 horas para el padre que trabaja cuentan como 120% del tiempo laboral. Es muy conveniente pasar un día adicional a la semana con su hijo.
Sin embargo, la guardería más económica, que yo sepa, costará a los padres entre 1500 y 1800 francos al mes por un niño. Además, es probable que los niños coman, duerman y jueguen en un mismo espacio, cambiando, por así decirlo, el entorno. Y sí, la guardería en Suiza generalmente funciona hasta las 4 de la tarde, así que uno de los padres tendrá que trabajar a tiempo parcial.
En general, el umbral de rentabilidad es de aproximadamente 2 a 2.5 niños, es decir, si hay 3 o más niños en la familia, es más fácil para uno de los padres quedarse en casa en lugar de trabajar y pagar la guardería y/o una niñera. Un agradable bono para los padres: los gastos de guardería se deducen de los impuestos, lo que representa una considerable contribución al presupuesto. Además, el gobierno paga de 200 a 300 francos al mes por cada niño (dependiendo del cantón), desde los 3 hasta los 18 años. Esto también se aplica a los expatriados que llegan con niños.
Y aunque en Suiza hay muchas ventajas para las familias con niños, como subsidios, reducciones fiscales, instituciones educativas prácticamente gratuitas y subsidios (para seguros médicos o incluso bolsas de basura del municipio), lo último habla por sí mismo.
Un análisis meticuloso
Parece que hemos resuelto el equilibrio entre ingresos y gastos, ahora es momento de una breve estadística sobre los casi 6 años de estancia en Suiza.
Durante mi doctorado no tuve el objetivo de vivir de la forma más económica posible para ahorrar un colchón financiero en alguna parte de los bancos suizos. Sin embargo, en cuanto a la comida, pienso que podría haber reducido el gasto en un tercio o en una cuarta parte.

Estructura de gastos de un estudiante de posgrado en EPFL

Estructura de gastos de un postdoc en EPFL
A principios de 2017, después de la defensa de mi tesis, me vi obligado a cambiar a otra aplicación para contabilizar gastos, lo que llevó a algunos cambios en las categorías, aunque en los gráficos están coloreadas de forma idéntica. Por ejemplo, las categorías de vivienda, gastos diarios y comunicaciones se fusionaron en una sola llamada "Bills".
Sobre Internet móvil y tráficoLa categoría Bills también incluyó las facturas de Internet móvil, que en algún momento comenzaron a dispararse (tarifa con tráfico prepagado). Normalmente utilizo este Internet para trabajar durante mis viajes en los trenes más ruidosos de Suiza. En algún momento: estadísticas de paquetes de tráfico en la tablet: 01- 1x, 02 — 2.5x, 03-3x, 04 — 2x, 05 -2x, donde x=14.95 CHF por 1 Gb de tráfico. Noté esto en marzo-abril y moderé un poco mis apetitos.
Regresando a la medicina y el seguro, se puede observar que si un estudiante de posgrado gasta alrededor del 4-5% de sus ingresos en seguro médico, un postdoc ya gasta el 6%, aunque su salario es mayor.
Además, con el aumento de los ingresos (de estudiante de posgrado a postdoc), la proporción porcentual de las dos primeras categorías de gastos prácticamente se mantuvo igual — aproximadamente 36% y 20%, respectivamente. Verdaderamente, cuanto más ganas, más gastas.
El transporte público es más bien un indicador de gastos en taxis y aviones, ya que durante 4 años EPFL pagó un abono para toda Suiza, del que escribí en .
Algunos datos curiosos:
- Compré mi computadora principal, así como una laptop, en el lejano 2013, sin embargo, los gastos en la compra de tecnología durante dos años de posdoctorado han aumentado en porcentaje, y eso significa que también en términos reales. Probablemente, la compra de un monitor 4K y una tarjeta gráfica ha influido mucho, además de que antes se podía armar una computadora decente por aproximadamente 1000 francos y eso se consideraba algo caro, mientras que hoy en día el hardware de gama alta puede costar 2000, 3000 e incluso 5000. Y, por supuesto, Aliexpress hace su parte: muchas compras pequeñas y ¡vaya, la billetera está vacía!
- han aumentado notablemente los gastos en compras (también conocido como ropa). En mi opinión, esto se debe a la caída en la calidad de los productos, como en la venta de alimentos (porciones, volúmenes, etc.). Si antes se podía comprar botas y usarlas 2-3, a veces incluso 4 años, ahora todo se ha vuelto desechable (el último ejemplo son unas botas de una conocida marca alemana que se "deshicieron" en dos (¡sic!) meses).
- Los regalos se han reducido a la mitad, es decir, los gastos en términos reales se han mantenido prácticamente en el mismo nivel: el número de amigos/eventos a los que asisto es prácticamente constante.
¡Eso es todo, amigos! Espero que mis artículos permitan responder la mayor parte de las preguntas sobre mudanza y vida en Suiza. Algunos aspectos y detalles los mostraré y contaré en .
KDPV tomada
PD: dado que este es el último artículo de este ciclo, me gustaría dejar aquí dos hechos sobre Suiza que no se mencionaron en los artículos anteriores:
- En Suiza se pueden encontrar monedas hasta 1968, cuando se realizó la reforma monetaria, y los viejos francos de plata fueron reemplazados por monedas comunes de níquel.
- Los amantes de las inversiones apocalípticas, que compran oro físico, prefieren monedas suizas de oro especiales, ya que se asocian con la confiabilidad.
P.D.P.: Por la revisión del material, valiosos comentarios y discusiones, mi mayor y más sincero agradecimiento y reconocimiento a mis amigos y colegas Anna, Alberto (), Anton (), Stas, Roma, Yulia, Grisha.
Momento de publicidad. En relación con las últimas tendencias de «moda», me gustaría mencionar que la Universidad Estatal de Moscú abrirá este año un campus permanente (y ya lleva 2 años enseñando) de una universidad conjunta con el Politécnico de Pekín en Shenzhen. Hay una oportunidad para aprender chino y también obtener 2 diplomas al mismo tiempo (especialidades en TI de la Facultad de Matemáticas y Computación de la Universidad Estatal de Moscú disponibles). Más detalles sobre la universidad, las especialidades y las oportunidades para los estudiantes se pueden encontrar .
No olviden suscribirse a : ¡No es difícil para usted, es un placer para mí!
Y sí, por favor, envíenme un mensaje privado sobre cualquier error que hayan notado en el texto.
Fuente: habr.com
