

Je suppose que nous allons tous au restaurant avec des amis ou des collègues. Après un moment agréable, le serveur apporte l'addition. Ensuite, la question peut être résolue de plusieurs manières :
- Première méthode, la « gentleman's way ». Au montant de l'addition s'ajoute 10 à 15 % « pour le pourboire » au serveur, et le montant total est divisé équitablement entre toutes les personnes de sexe masculin.
- Deuxième méthode, la « socialiste ». L'addition est partagée également entre tous, sans tenir compte de ce que chacun a mangé ou bu.
- Troisième méthode, la « juste ». Chacun utilise sa calculatrice sur son téléphone pour évaluer le coût de ses plats plus un certain montant « pour le pourboire », également individuel.
La situation au restaurant est très similaire à celle des coûts IT dans les entreprises. Cet article parlera précisément de la répartition des dépenses entre départements.
Mais avant de plonger dans le monde de l'IT, revenons à l'exemple du restaurant. Chacune des méthodes d'« allocation des coûts » mentionnées ci-dessus a ses avantages et ses inconvénients. Un inconvénient évident de la deuxième méthode : l'un a pu manger une salade César végétarienne sans poulet, tandis qu'un autre a eu un steak « Ribeye », de sorte que les montants peuvent varier considérablement. L'inconvénient de la méthode « juste » est le processus de calcul très long, et au final, le montant d'argent se retrouve toujours inférieur à celui de l'addition. Situation familière ?
Et maintenant, imaginons que nous avons passé un bon moment dans un restaurant en Chine, et que l'addition a été apportée en chinois. Tout ce qui est compréhensible, c'est le montant. Bien que certains puissent soupçonner qu'il ne s'agit pas du tout d'un montant, mais de la date actuelle. Ou supposons que cela se passe en Israël. Là, on lit de droite à gauche, mais comment écrit-on les chiffres ? Qui pourra répondre sans Google ?
Pourquoi l'allocation est-elle nécessaire pour l'IT et les affaires ?
Ainsi, le département IT fournit des services à toutes les unités de l'entreprise, en fait, il vend ses services aux départements commerciaux. Et même s'il peut ne pas y avoir de relations financières formelles entre les départements au sein de l'entreprise, chaque département doit au moins comprendre combien il dépense en IT, combien coûte le lancement de nouveaux produits, le test de nouvelles initiatives, etc. Il est évident que ce n'est pas un « modernisateur mythique, protecteur des intégrateurs systèmes et des fabricants d'équipements » qui paie pour la modernisation et l'expansion de l'infrastructure, mais l'entreprise qui doit comprendre l'efficacité de ces dépenses.
Les départements commerciaux varient en taille ainsi qu'en « intensité » d'utilisation des ressources IT. Ainsi, diviser les coûts de modernisation de l'infrastructure IT de manière égale entre les départements est cette deuxième méthode avec tous ses inconvénients. Une méthode « équitable » est plus préférable dans ce cas, mais elle est trop exigeante en termes de travail. L'option la plus optimale semble être une option « quasi-équitables », où les coûts sont alloués non pas au centime près, mais avec une précision raisonnable, tout comme nous utilisons le nombre π en géométrie scolaire comme 3,14, et non toute la séquence de chiffres après la virgule.
L'évaluation des coûts des services IT est très utile dans les holdings avec une infrastructure IT unique lors de la fusion ou de la séparation d'une partie du holding dans une structure distincte. Cela permet de calculer immédiatement le coût des services IT pour prendre en compte ces montants lors de la planification. De plus, comprendre le coût des services IT aide à comparer différentes options d'utilisation et de possession des ressources IT. Lorsque des hommes en costume à plusieurs milliers de dollars expliquent comment leur produit peut optimiser les coûts IT, augmenter ce qui doit être augmenté et réduire ce qui doit être réduit, évaluer les coûts actuels des services IT permet au directeur IT de ne pas faire aveuglément confiance aux promesses marketing, mais d'évaluer précisément l'effet attendu et de contrôler les résultats.
Pour l'entreprise, l'allocation est une possibilité de comprendre à l'avance le coût des services IT. Toute exigence commerciale est évaluée non pas comme une augmentation du budget total pour l'IT d'un certain pourcentage, mais est définie comme une somme pour une exigence ou un service spécifique.
Étude de cas réelle
La principale "préoccupation" du directeur informatique d'une grande entreprise était de comprendre comment répartir les coûts entre les départements commerciaux et de proposer une participation au développement informatique proportionnellement à la consommation.
Comme solution, nous avons développé un calculateur de services informatiques capable de répartir d'abord les coûts IT globaux sur les services informatiques, puis sur les départements commerciaux.
Il y a en réalité deux tâches : calculer le coût du service informatique et répartir les coûts entre les départements commerciaux utilisant ce service, selon certains moteurs (méthode "quasi-équitable").
À première vue, cela peut sembler simple, si dès le départ les services informatiques ont été correctement décrits, les informations saisies dans la base de configuration CMDB et le système de gestion des actifs informatiques ITAM, des modèles de ressources et de services ont été construits et un catalogue de services informatiques développé. En effet, dans ce cas, il est possible de déterminer pour chaque service informatique quels ressources il utilise et combien ces ressources coûtent en tenant compte de l'amortissement. Mais nous faisons face à une entreprise russe classique, et cela impose certaines limitations. Ainsi, la CMDB et l'ITAM font défaut, il n'y a qu'un catalogue de services informatiques. En général, chaque service informatique représente un système d'information, l'accès à celui-ci, le support des utilisateurs, etc. Un service informatique utilise des services d'infrastructure tels que "Serveur de base de données", "Serveur d'applications", "Système de stockage de données", "Réseau de transmission de données", etc. Par conséquent, pour résoudre les tâches posées, il est nécessaire :
- de déterminer le coût des services d'infrastructure ;
- de répartir le coût des services d'infrastructure sur les services informatiques et de calculer leur coût ;
- de déterminer les moteurs (coefficients) de répartition du coût des services informatiques sur les départements commerciaux et d'effectuer l'allocation du coût des services informatiques sur les départements commerciaux, répartissant ainsi le total des dépenses du département informatique entre les autres départements de l'entreprise.
Tous les coûts annuels liés à l'informatique peuvent être représentés sous la forme d'un sac d'argent. De ce sac, quelque chose a été dépensé pour le matériel, les travaux de migration, de modernisation, les licences, le support, les salaires des employés, etc. Cependant, la complexité réside dans la procédure comptable de prise en compte des actifs fixes et des actifs immatériels en informatique.
Prenons par exemple un projet de modernisation de l'infrastructure SAP. Dans le cadre de ce projet, du matériel et des licences sont achetés, et des travaux sont effectués par le biais d'un intégrateur système. Lors de la clôture du projet, le gestionnaire doit préparer des documents afin que le matériel soit comptabilisé comme des immobilisations, les licences comme des actifs incorporels, et les autres travaux de conception et de mise en service soient classés comme des charges futures. Le premier problème : lors de la comptabilisation des immobilisations, cela importe peu pour le comptable du client comment cela sera nommé. Ainsi, dans les immobilisations, nous obtenons l'actif « UpgradeSAPandMigration ». Si des travaux de modernisation d'un système de stockage, qui n'ont rien à voir avec SAP, ont été réalisés dans le cadre du projet, cela complique davantage la recherche du coût et la future allocation. En réalité, derrière l'actif « UpgradeSAPandMigration » peut se cacher n'importe quel équipement, et plus le temps passe, plus il est difficile de comprendre ce qui a réellement été acheté.
Il en va de même pour les actifs incorporels, qui ont une formule de calcul beaucoup plus complexe. Une difficulté supplémentaire est que le moment de mise en service du matériel et celui de son inscription à l'actif peuvent différer d'environ un an. De plus, l'amortissement est de 5 ans, mais en réalité, le matériel peut fonctionner plus ou moins longtemps, selon les circonstances.
Ainsi, il est théoriquement possible de calculer le coût des services informatiques avec une précision de 100 %, mais pratiquement, c'est une tâche longue et assez futile. C'est pourquoi nous avons choisi une méthode plus simple : affecter immédiatement les coûts qui peuvent être facilement attribués à un service infrastructural ou informatique au service concerné. Les autres coûts sont répartis entre les services informatiques selon certaines règles. Cela permettra d'obtenir une précision d'environ 85 %, ce qui est tout à fait suffisant.
À la première étape Pour la répartition des coûts des services d'infrastructure, des rapports financiers et comptables des projets informatiques sont utilisés, ainsi qu'un « bon sens pragmatique » dans les cas où il n'est pas possible d'attribuer les coûts à un service d'infrastructure particulier. Les coûts sont soit directement attribués aux services informatiques, soit aux services d'infrastructure. En conséquence de la répartition des coûts annuels, nous obtenons le montant des dépenses pour chaque service d'infrastructure.
À la deuxième étape les coefficients de répartition entre les services informatiques sont déterminés pour des services d'infrastructure tels que « Serveur d'application », « Serveur de base de données », « Système de stockage » etc. Certains services d'infrastructure, par exemple, « Postes de travail », « Accès Wi-Fi », « Vidéoconférence », ne sont pas attribués aux services informatiques et sont directement alloués aux départements commerciaux.
À cette étape, les choses deviennent vraiment intéressantes. Prenons comme exemple un service d'infrastructure tel que « Serveurs d'applications ». Il est présent dans presque tous les services informatiques, à la fois dans deux architectures, avec virtualisation et sans, avec sauvegarde et sans. Le moyen le plus simple est d'allouer les coûts proportionnellement aux cœurs utilisés. Pour compter en « unités comparables » et ne pas confondre les cœurs physiques avec les cœurs virtuels, en tenant compte de la sur-approvisionnement, nous prenons qu'un cœur physique équivaut à trois cœurs virtuels. Ainsi, la formule de répartition des coûts du service d'infrastructure « Serveur d'application » pour chaque service informatique sera la suivante :
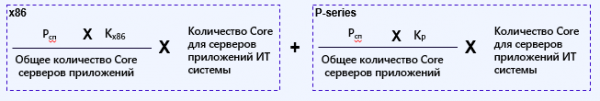 ,
où Psp – coût total du service d'infrastructure « Serveurs d'applications », et Kx86 et Kr – coefficients représentant la part serveurs x86 et R-series.
Les coefficients sont déterminés empiriquement sur la base de l'analyse de l'infrastructure informatique. Le coût des logiciels de cluster, des logiciels de virtualisation, des systèmes d'exploitation et des logiciels applicatifs est calculé comme des services d'infrastructure séparés.
Prenons un exemple plus complexe. Le service d'infrastructure « Serveurs de bases de données ». Il inclut les coûts de « matériel » et les coûts des licences de bases de données. Ainsi, le coût de l'équipement et des licences peut être exprimé dans la formule :
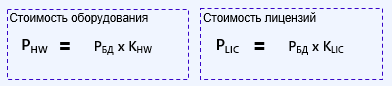
où RHW et RLIC représentent respectivement le coût total du matériel et le coût total des licences de base de données, et KHW et KLIC sont des coefficients empiriques définissant la part des dépenses pour le matériel et les licences.
De plus, pour le matériel, c'est similaire à l'exemple précédent, mais pour les licences, la situation est un peu plus compliquée. Dans le paysage de l'entreprise, plusieurs types de bases de données peuvent être utilisés, par exemple, Oracle, MSSQL, Postgres, etc. Ainsi, la formule de calcul de l'allocation d'une base de données spécifique, par exemple MSSQL, à un service particulier est la suivante :
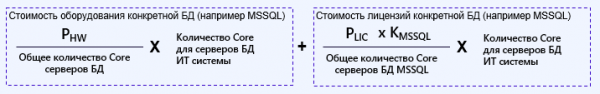
où KMSSQL est le coefficient qui détermine la part de cette base de données dans le paysage informatique de l'entreprise.
Il est encore plus difficile de calculer et d'allouer un système de stockage de données avec différents fabricants de baies et différents types de disques. Mais la description de cette partie est un sujet pour un autre article.
Quel est le résultat ?
À l'issue de cet exercice, on peut obtenir une calculatrice Excel ou un outil d'automatisation. Tout dépend de la maturité de l'entreprise, des processus en place, des solutions mises en œuvre et du désir de la direction. Une telle calculatrice ou un outil de visualisation des données aide à répartir correctement les coûts entre les départements commerciaux, montrant comment et sur quoi le budget informatique est réparti. Cet outil peut également démontrer facilement comment l'amélioration de la fiabilité du service (redondance) augmente son coût, et ce, pas juste en valeur. de serveurs, mais en tenant compte de tous les coûts associés. Cela permet aux affaires et au directeur informatique de "jouer sur le même tableau" selon les mêmes règles. Lors de la planification de nouveaux produits, il est possible de pré-calculer le coût et d'évaluer la faisabilité.
Igor Tyukachev, consultant chez "Ingosystems Jet"
Source : habr.com
