

DeFi est toujours en bonne forme, mais il ne faut pas agir comme si c'était un endroit où de nombreuses personnes ordinaires devraient mettre toutes leurs économies. V. Buterin, créateur d'Ethereum.
L'objectif de DeFi, d'après ce que je comprends, est d'éliminer les intermédiaires et de permettre aux gens d'interagir directement entre eux. Et, en général, la surveillance du système financier est conçue pour réguler les intermédiaires. H. Pierce, commissaire de la SEC.
Si la bulle DeFi éclate temporairement, cela bénéficiera au BTC et à l'ETH, car ils recevront un afflux massif de capitaux. L'excitation peut s'estomper, mais seulement à court terme, car les avantages et le potentiel de DeFi sont trop évidents pour être ignorés. D. Hai, PDG d'OKEx.
32 % des participants au marché des cryptomonnaies ont admis qu'ils ne comprenaient pas les bases des finances décentralisées. Données du sondage Blockfolio.
a envahi le marché ; DeFi est la nouvelle tendance ; DeFi est une nouvelle ICO ; DeFi est autre chose : on l'entend de partout, à la télévision, sur les écrans et d'autres appareils parfois totalement inappropriés. Raconter une fois de plus ce qu'est la blockchain, les tokens et comment tout cela peut être utilisé n'est pas ce qui me tente : il y a plein de sur le sujet. Surtout pas d'un niveau comme celui de Habr — enseigner l'évident. D'un autre côté, j'aimerais compiler l'expérience des 1,5 dernières années pour donner au lecteur une image relativement objective, en enlevant le superflu, tant du côté des détracteurs que des adeptes, mais en laissant seulement l'essentiel — le sel et ma propre vision. C'est pourquoi il y aura beaucoup de liens, de chiffres et de graphiques.
Que avons-nous ? Et surtout — pourquoi ?
Tout d'abord, un énorme nombre de projets non audités ou, ce qui est pire, audités a posteriori (pour le numéro 00 ou pour le numéro 01 et Tout de suite trois avertissements, afin de ne pas discuter de ce qui m'a personnellement agacé (avec pas mal d'autres) : dans les escroqueries ICO,
qui ont rassemblé au moins quelque chose et qui ont échoué complètement, il y en a moins en pourcentage que dans le segment VC ou le financement bancaire (pour le et échouées complètement, moins en pourcentage que dans le segment VC ou le crédit bancaire (à- N°02). Ce sont en effet les projets ICO réussis qui ont posé la base technique de l'engouement actuel pour le DeFi : Ethereum en premier lieu, suivi par Tron, Bancor, Kyber Network, Brave (via BAT) et d'autres. Deuxièmement, les cryptomonnaies et la blockchain sont réellement demandées dans le monde : la Russie est plutôt une exception, tout comme le Bangladesh ou le Turkménistan, par exemple. Encore une fois, il y a suffisamment de rapports analytiques à ce sujet. Troisièmement : ce qui se passe actuellement pour 99,9 % — n'existe pas, bien que le nombre d'utilisateurs augmente : au Venezuela, en Inde, au Chili, en Argentine, en Ukraine, en Russie, en Biélorussie, même dans les pays tabous, , et dans beaucoup d'autres endroits, y compris le Japon, la Suisse/Lichtenstein, les pays d'Afrique et d'autres. Et tout cela parce que l'illégalité dans les cryptomonnaies , que dans le fiat. Et maintenant — au fait.
Cherchant à éviter de réaliser des pertes, certains holders empruntaient des fonds en utilisant des actifs numériques comme garantie, ou déposaient des pièces pour obtenir un revenu passif modeste, mais à faible risque.
Différentes approches ont ainsi été progressivement créées, décrites en détail , mais en résumé, cela se résume à des modèles tels que : Fair launches, Programmatic decentralization, Growth marketing, Closer alignment, et à cela s'ajoutent encore les ratioFactor, feeFactor, wrapFactor. Je ne donne pas de traduction ni d'explications (il y a de bonnes allégories avec Uber de l'auteur original), car les créateurs de produits DeFi, et surtout ceux qui les promeuvent pour les répandre au grand public, utilisent massivement des néologismes non justifiés, qui dans la plupart des cas reprennent de vieilles et pas très bonnes pratiques… bancaires.
Et maintenant — les faits :
Covid-19 a forcé les banques à imprimer de plus en plus de dollars… Oui, cela a déjà été entendu de nombreuses fois, mais il n'y avait pas d'alternatives : même (ou voir sur ) et d'autres similaires étaient finalement liés à des agents centralisés. Maintenant, la situation est différente et ne réside pas dans le fait que depuis le début de la crise en 2018, la pièce a augmenté d'environ $3200-$3500 à environ $12 800 (en 2020, donc juste au début de la phase ouverte), mais dans le fait que 1 btc == 1 btc, c'est-à-dire que c'est précisément , peu importe ce que vous entendez par là, l'essentiel est de préserver non seulement le prix, mais aussi — la valeur.
Pour cette même raison, le btc, La tokenisation, qui renforce son influence chaque jour : c'est là que réside le principal avantage de la fonction que j'appelle Middle-of-Exchange. Vous arrivez sur la plateforme d'échange et vous souhaitez acheter quelque chose ? Alors vous avez besoin de btc, eth ou, pour les plus audacieux, usdt : ce dernier outil a pris de l'ampleur en 2020 et a dépassé le btc précisément en raison du buzz autour de DeFi.
Il en va de même pour les paiements d'une ampleur sans précédent (pensons à la FATF et aux folies de la loi 115-FZ en Russie, dont il a beaucoup été question sur Habré) avec des commissions basses : beaucoup parlent du coût élevé du GAS sur Ethereum, mais oublient que la protection contre n'a pas disparu, tout comme la capacité de passer des transactions en général. Et malgré tout cela — de faibles commissions, l'absence de mesures de contrôle excessives et la présence de modèles déflationnistes dans certains actifs (btc étant ici le numéro 1, malgré sa perte de valeur par rapport à ) attirent de plus en plus d'utilisateurs.
Et ainsi de suite...
Dans le sens où de telles petites choses se sont accumulées en trop grand nombre : en commençant par sur les dépôts, allant jusqu'aux déclarations sur la fiscalité de tout et n'importe quoi, y compris les dépôts bancaires. Mais l'essentiel n'est pas là : depuis 2008, plus précisément — depuis 2010, lorsque les poursuites liées à la crise de 2008 ont commencé, tout le monde a compris que les offshore dans leur forme actuelle ne sont plus nécessaires, en d'autres termes — elles ne remplissent plus leurs fonctions. L'exemple de Chypre (à la fois du point de vue de la crise de 2012-2013 et à propos de la prise des « passeports dorés ») n'est pas le seul, et le Belize, les Bahamas, l'île de Man et de nombreux autres doivent céder aux exigences de la FATF. C'est donc pour cette raison que ceux-ci, ainsi que l'Estonie, la Suisse et d'autres zones qui profitent de l'attraction de capitaux étrangers, ont compris vite : les cryptomonnaies sont l'offshore du XXIe siècle ! Mais dire c'est plus facile que de faire : le buzz des ICO était entre la mi-2017 et le début 2018, un cycle complet de 2013-2018. Ensuite, il y a eu une timide tentative de IEO, mais les lois à cet égard sont arrivées bien plus tard : et peu importe qu'il s'agisse de la France, de la Thaïlande ou du Liechtenstein (je ne mentionnerai même pas les États-Unis, la Chine ou la Russie). L'absurdité de la situation est la plus frappante, dans la mesure où aux États-Unis, on a parlé des crypto-actifs dès 2012 (et après le congrès mondial — partout en 2014 : sur quoi mon ), mais d'ici 2020 Les sénateurs, les dignitaires et autres figures administratives affirment qu'il faut des règles plus claires pour réguler le marché. Et oui : les ETF ne sont toujours pas lancés, je le rappelle. Ainsi, les législateurs de l'Inde, de l'Afrique du Sud, d'Australie et d'autres juridictions ne cessent de rappeler une blonde dans la loi, qui arrive clairement à chaque fête dans une tenue inappropriée.
Ou je dirais autrement : DeFi concerne la flexibilité, la mobilité, la rapidité en soi. Mais il y a également une série de qualités négatives.
Alors, quels sont les inconvénients ?
Tout d'abord, entre 2016 et 2018, les escrocs ont compris que la similitude des tickers était un moyen de "succès" qui ne diffère guère des banales combinaisons de "meilleures" pratiques de spam et de phishing. Ainsi, l'échange populaire de faux tokens et de pièces explicites destinées au vol. Autres exemples : YFFI et YFII, qui n'ont crû que grâce à leur similitude avec YFI. De plus, tout cela sape les airdrops dès le départ : un outil — , mais difficile à utiliser de cette manière.
Deuxièmement, en gros, l'expérience est (soit dit en passant, c'était un produit DeFi) n'a rien appris à personne (tout de suite — ) : les projets , mais même ne tentent pas de les colmater (cela ne rappelle-t-il rien ?). De plus : les utilisateurs (fournisseurs de liquidités et autres participants) sont également conscients des lacunes et continuent pourtant à investir toujours plus de leurs propres fonds (les chiffres ci-dessous).
Troisièmement, les problèmes techniques sont le premier niveau des véritables problèmes. Des difficultés bien plus profondes résident dans les modèles économiques, tant pour les familles PoS dans leur ensemble que pour le segment DeFi en particulier. Divers experts ont attiré l'attention sur ce sujet — même les plus inattendus — mais jusqu'à présent, rien : toutes les recherches de V. Buterin et de nombreuses autres équipes (je parle des modèles , CSO , une arme entre les mains de la diffamation
, et non un prétexte pour améliorer l'ensemble de l'écosystème. La seconde conséquence en découle — , et non comme une raison d'améliorer l'ensemble de l'écosystème. La deuxième conséquence qui en découle — Des dettes et d'autres absurdités (en particulier la course à la priorité des garanties), auxquelles le marché DeFi est censé répondre. On parle avant tout des liquidations , mais pas seulement (voir ci-dessous). Rarement, quelqu'un parvient à s'éclipser tranquillement et de manière plus ou moins honnête : l'exemple de Paradigm Labs n'est pas le seul, mais n'est pas non plus représentatif.
Cinquième point : ce qui est le plus frustrant, c'est que stagner est perçu comme la norme. Disons que les contributeurs d'ICO ont fait quoi ? Ils ont acheté lors des rondes privées (presale et similaires) avec une réduction de 10 à 25-50-75 % et ont vendu immédiatement après le listing sur l'échange. Que voyons-nous par exemple avec ? А ровно то же самое. Или baDAPProve от ZenGo: «некоторые децентрализованные приложения (DApps) запрашивают одобрение для транзакции на определённую сумму, пользователь невольно даёт доступ к токену на всю имеющиеся средства», — когда реакции не последовало. В ряде случаев — до сих пор. Хотя инструменты для анализа/противостояния имеются: n°1 et n°2. Ou que pensez-vous de la répétition fréquente de l'expérience via de tels «services» que : Pizza, HotDog, Kimchi, OnlyUp surtout ? Si jamais vous n'êtes pas au courant, ce sont des schémas de Ponzi, seulement accélérés de 1000 ordres de grandeur, afin que personne ne puisse se raviser.
À ce sujet, quelques exemples frappants.
Les échecs les plus bruyants et/ou les arnaques
— piratage et 8 000 000 $ — perte.
— piratage de 371 000.
Asuka.Finance — exit-scam : sans commentaire.
— 20 000 000 $ : je ne sais pas, d'habitude on aimerait vérifier de tels chiffres, mais pas cette fois.
— 2 500 000 $ : de même.
(SYFI) — comparé aux autres ici n'a été «que» de 150 $ à 0. Bien sûr, selon ce que l'on compare : — de 0,0009 $ à 5,28 $ et — dans la descente.
— l'un des tokens «alimentaires» qui a échoué, auquel on peut ajouter HOTDOG et KIMCHI.
OnlyUP — voir ci-dessus.
— 600 000 000 $ sans audit et effondrement : «je suis désolé pour tous. J'ai échoué. Merci pour le soutien fou aujourd'hui. Je suis accablé par le chagrin». C'est tout ce que l'on peut obtenir avec une approche négligée de l'argent.
— encore sur la nourriture et aussi 200 000 000 $ bloqués : sans audit ! Cependant, même lorsque l'audit existe, cela n'aide pas, car personne ne le lit ou le lit en diagonale : exemple éclatant — , où les organisateurs ont falsifié les résultats des audits pour s'approprier l'argent des investisseurs. Mais il faut comprendre que selon Quantstamp, jusqu'en juillet 2020, 2020 millions ont été volés. dans MarkerDAO lors d'un piratage (vous pouvez lire l'analyse ) se sont élevées à 8 000 000 d'«anciens présidents morts», bien que J'ai constitué… un total de 28 000 000 dans les mêmes portraits, c'est-à-dire que les chiffres des fonds gelés, des fonds retirés (volés) etc. sont différents, ce qui n’enlève rien à leur importance en tant qu’aperçu général.
— émission de jetons non planifiée.
— 15 000 000 $… Ou même plus , , Bantiample — et de nombreux autres. J'espère que cela suffira pour susciter l'intérêt initial ?
Armure et projectile
Bien que je ne cautionne pas la guerre, je considère l'allégorie de la lutte entre l'armure et le projectile comme l'une des meilleures de toute l'histoire de l'humanité. Ainsi, il y a bien des tendances de développement au sein de la communauté en général :
Cela fait déjà quatre ans qu'un système de surveillance unifié existe btc, qui entrent et sortent du darknet, sont volés, etc. (no- #3 ou crystalblockchain selon leur demande). Mais ce nettoyage ne s'arrête pas là : en exemple () et particulièrement de mon moins aimé SushiSwap — des preuves directes que les systèmes ouverts et anonymes peuvent exister avec une réputation transactionnelle non subjective et l'interaction de l'ensemble de la communauté.
Interaction à différents niveaux: Paradigm et MakerDAO, création d'un bitcoin tokenisé, enclave Storj et Ethereum Classic, aide des hackers éthiques en cas de piratage, ou fonds Huobi et Binance pour créer, maintenir et développer des startups DeFi, financement de KeeperDAO et Polychain Capital avec Three Arrows Capital, l'histoire même de BnkToTheFuture (Celsius y a reçu 18.8 millions) ou du jeton et même des fonds perdus en USDt, comme tant d'autres — améliore les zones d'intégration dans diverses directions, bien que là aussi tout se passe incroyablement lentement pour un marché aussi dynamique.. Je souligne que la liquidité est également positionnée comme une entraide au cours des 1,5 dernières années : pour cette raison, les agrégateurs , allant du peu connu b2bx aux mastodontes comme 0x et autres — un résultat direct de cette synergie, quoi que cela puisse sonner pour vous.
En même temps, de plus en plus de développeurs (VIZ, MakerDAO, Ethereum Classic, YML et d'autres) s'efforcent de rendre aussi vite que possible tout cela entre les mains de la communauté, afin que soient à la bonne mesure, et ne soient pas concentrés, ce qui en soi est un oxymore, du marché. Cela ne réussit pas toujours et pas immédiatement : disons que — ce n'est pas un chiffre auquel on aimerait aspirer à l'échelle mondiale, mais la direction est la bonne.
Il faut comprendre qu'après BNB (ensuite, vous pouvez prendre Token Terminal, Bankless, UNI) les tokens natifs des plateformes sont devenus essentiellement — un outil de distribution commune (et ensuite — des tokens de vote/gestion), c'est-à-dire des entités juridiques décentralisées, dont on a parlé en 2017 — déjà une réalité, certes dans une forme assez primitive.
Peut-être le cas le plus surprenant (pour un observateur extérieur) est précisément SushiSwap : d'abord, le propriétaire anonyme (!) propulse l'actif de ... à ..., puis — s'énerve contre tout le monde et des fonds, tout en refusant la Il reçoit ensuite une action collective (visiblement, pour la galerie, étant donné l'anonymat du créateur), et ensuite… des fonds ! Il reçoit même des éloges de 75 à 90 % des participants, bien que le développement du projet soit clairement au point mort. Ce qui est le plus étonnant, c'est que tout le monde a été de la possibilité d'une telle attaque, mais cela n'a dérangé personne : espèrent-ils toujours C'est pourquoi je ne suis pas partisan des excuses, mais le secteur est, au minimum, saturé d'absurdités, de simulacres et d'autres outils pour l'esprit. Cependant, je vais aussi proposer des outils de disséction :
Outils de surveillance et d'analyse
En bref, car la liste pourrait continuer encore très longtemps. J'ai pris ceux qui ne nécessitent certainement pas de publicité :
defipulse.com
— rien de superflu : des chiffres bruts (auxquels il ne faut pas faire confiance sans vérifications supplémentaires).
— surveillance alternative (bien qu'il y en ait plein selon différents critères : https://loanscan.io).
— combien de btc dans… l'éther ?
— si vous n'avez pas encore entendu parler de
le farming World ).
: un des indicateurs les plus importants pour DEX). Je ne vais pas citer des chats, des vidéos de revue et similaires : ici, Google. Les tendances parlent, tout va de toute façon bien. La règle principale est — ne croyez jamais aux chiffres absolus : après que les bourses centralisées dans la crypto-sphère aient gonflé entre 90 et 99 % même de leurs pourcentages — il vaut mieux étudier tout dans la dynamique et les indicateurs relatifs.
La meilleure confirmation de ce qui a été dit — est le graphique suivant :
La meilleure confirmation de ce qui a été dit est le graphique suivant :
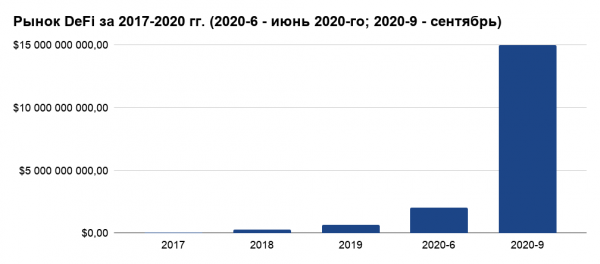
Pourquoi cet exemple est-il si important ? Tout d'abord, parce qu'il est extrêmement difficile de trouver des chiffres exacts, qui coïncident sur différentes ressources. Deuxièmement, les fonds bloqués ne sont qu'un des indicateurs, et même celui-ci peut être vérifié à 100 % lors d'un audit complet des services, ce qui, comme dit précédemment, n'est pas souvent réalisé. Troisièmement, même en admettant des réserves insensées de 15 000 000 000 $, nous obtenons néanmoins une étape de développement initial qui semble écrasante seulement parce qu'entre 2017 et 2019, tout le monde était occupé par autre chose que les échanges DEX, la liquidité et la tokenisation des crypto-actifs en tant que tel.
Voici donc un autre graphique, mais cette fois avec des chiffres moyennés, provenant de différentes sources :
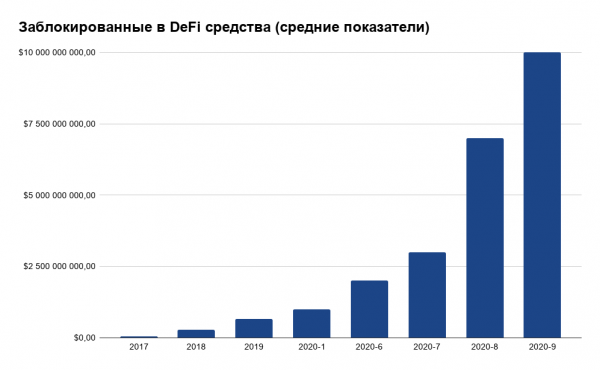
Mais ce qui m'attriste le plus (encore une fois, personnellement) est que 99,9 % des projets sont des répétitions de divers schémas du monde fiat : les crédits et les prêts (bien que formellement dans ce secteur, c'est à peu près la même chose) représentent . Il est particulièrement effrayant de voir des personnes entrer sur le marché des dérivés, qui ne savent même pas écrire correctement ce mot dans la moitié des cas. Mais je vais quand même essayer de résumer, en ôtant encore une fois le côté subjectif.
Prévisions du marché ou réflexions à voix haute
« On ne peut pas embrasser l'infini », a toujours dit et répété Kozma Proutkov, c'est pourquoi voici quelques thèses que l'on peut essayer d'appliquer à l'aspect pratique, d'autant plus que les tendances observées étaient claires entre 2017 et 2019 et ne se révèlent maintenant que pour ceux qui ne suivent pas le marché de près :
Les dérivés, c'est mauvais, mais ils sont toujours de croissance visible : je suis contre la répétition de mauvaises histoires sous d'autres formes. Synthetix (ou Opyn, Aco, DYMMAX, Hegic, Opium, Pods) pourrait très bien être un remake de Bull & Bear Binance, et les contrats à terme ont déjà prouvé leur toxicité pour un marché où il y a toujours assez de néophytes. D'où cette attirance pour : et donc les stablecoins ne sont qu'une illusion, pas une réalité, leur influence étant , mais dans un sens psychologique, plutôt que dans une perspective strictement financière (économique). Tout cela combiné (attache à la liquidité, et non aux projections de produit (token) ; amour de la tranquillité apparente (stablecoins); attaques dues à des modèles mal pensé (minage vampirique et similaires)) engendre un effet de pyramide inversée: par exemple, la capitalisation des tokens peut largement dépasser le même indicateur du pionnier, mais sans lui, elles ne signifient absolument rien ; et cela est d'autant plus pertinent que tout est multiplié par le commerce avec et même plus.
En ce sens, le cocktail explosif « CeFi + DeFi » (), et en plus à l'époque des . (à titre d'exemple, BSC est encore une fois révélateur), qu'il convient de multiplier par des attaques variées sur la famille (D/L)PoS, cela engendre une série de dépendances négatives. Ce phénomène de de liquidité en soi est un bug, mais quand cela s'accompagne de problèmes dans le système de gestion (je rappelle encore une fois le : si vous n'avez toujours pas compris pourquoi, alors ), et ensuite tout se multiplie par des index de taux (on peut le voir avec Ampleforth, Soft Yearn (SYFI), Bull/Bear Binance), cela ne crée pas seulement de la confusion, mais des manipulations délibérées, dont la principale est que l'STO ne deviendra jamais un ICO, et , pour toujours sembler hors du jeu tout en gagnant plutôt bien (un autre exemple : la confrontation entre Steem (Hive), Steemit & Tron ou BTC-e dans toute sa splendeur bien avant les événements décrits).
Quoi qu'il en soit, le DeFi dans le sens qui me touche, c'est-à-dire comme un ensemble complet d'outils financiers décentralisés, du simple btc aux systèmes complexes de prêt de réputation, doit se développer. Et donc il est crucial que devienne la norme. Ce n'est qu'à ce moment-là que l'association DEX + DAO à travers les Dapps de différents types (des navigateurs et portefeuilles Web 3.0 aux écosystèmes fermés) créeront réellement des modèles intéressants, innovants et surtout prometteurs. Pour l'instant, je n'observe qu'un jeu avec et sur la cupidité, et aussi un éloignement du principal critère de liberté — .
En connaissant l'expérience des ICO et très bien, je voudrais aussi souligner ceci : « environ 49 % des startups de premier plan dans le domaine de la finance décentralisée (DeFi) se trouvent aux États-Unis. Ces données ont été publiées par les analystes . Parmi les 73 entreprises suivies par les experts, 12 % sont basées au Royaume-Uni, et 10 % au Singapour ». En d'autres termes, la finance décentralisée est pour l'instant décentralisée uniquement en parole : dans les faits, ce sont encore des entreprises ordinaires, bien que DAO soit un excellent outil d'automatisation et pour la distribution de dividendes c'est certainement mieux que les SA ou toute LLC. , puis les régulateurs dans d'autres juridictions : pourquoi les « acteurs du marché » ont-ils oublié cela, je ne sais pas.
Mais pourquoi cela se produit-il exactement ?
C'est simple : les « projets de l'écosystème DeFi fonctionnent : marchés de prévisions ; organisations autonomes décentralisées (DAO) ; ; gestion d'actifs ; dérivés ; assurances ; échanges et fournisseurs de liquidités ; stablecoins ; banques et paiements ; infrastructures ; places de marché ; tokenisation des bitcoins ». Aucun mot sur la tokenisation en tant que telle, rien que vous pourriez rencontrer dans le monde des finances traditionnelles. Rien. Et les catégories principales :
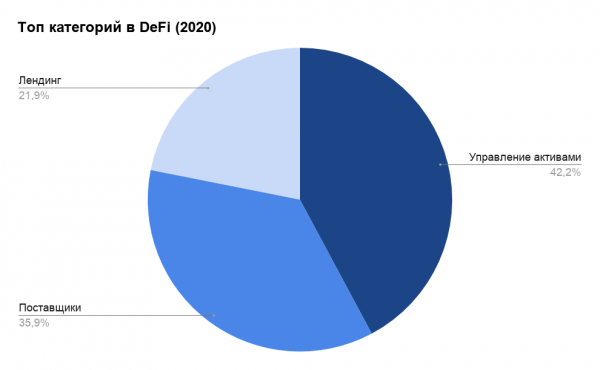
D'où l'absurde : même si l'indicateur ajusté du montant de fonds bloqués (Adjusted TVL) ou les tokens non fongibles (NFT) peuvent sembler attrayants (voir l'expérience de WAX ou Dapper Labs via Dr. Seuss), tout cela ne change en rien l'essentiel — le paradigme de pensée. La spéculation n'apporte rien au marché, je le répète pour la quatrième fois en quatre ans.
En conclusion
Ma perception de DeFi tel qu'il est actuellement est la suivante : je suis allé à un concert pour écouter ma musique préférée, mais ils ont joué tout autre chose : au lieu de la technique de Rachmaninov et d'un orchestre bien accordé — un jazz maladroit de musiciens locaux, qu'ils considèrent pourtant comme innovant, bien que tout cela ait déjà été écrit dans les années 1940, dans une pièce enfumée avec des restes horribles que l'on appelle ici nourriture, et tout cela coûte trois fois le prix ! Peut-être qu'il faudrait tout simplement une autre salle, d'autres musiciens, ou alors est-ce un changement d'humeur ? Peut-être, c'est pourquoi j'ai essayé d'être objectif et de présenter non seulement ce qui est manifestement nuisible, mais aussi ce qui pourrait au moins être exploré.
Quoi qu'il en soit, ce qui a été dit : si pour vous, comme pour moi, le p2p signifie justice (distributive), égalité (des conditions initiales) et coopération (par l'évolution), alors le modèle DeFi actuel est clairement en contradiction avec ce qui est dit dans le bloc de genèse de Bitcoin, et avec ce qu'Assange et ceux qui ont suffisamment contribué au développement des cryptomonnaies et de la blockchain pour être entendus ont écrit. Cependant, chacun est libre de penser que DeFi est , ce qui signifie qu'il casse déjà les stéréotypes, les systèmes, etc. : après tout, en fin de compte, pourquoi devrais-je être mécontent ? Le segment DEX, comme je le voulais, Les frères centralisés ; le nombre d'utilisateurs de cryptomonnaies et des ressources DeFi augmente (malgré le fait que pour l'instant nous parlons de dizaines de milliers dans ce dernier cas, mais c'est déjà une petite ville en termes d'échelle); se rapproche de la version 2.0 et ainsi de suite. Mais tout cela rappelle la blague avec les cuillères, où elles ont été retrouvées, mais le goût amer persiste : pouvons-nous ne pas discuter de ce sujet ? Oui, mais alors le réseau sera rempli de louanges infinies et d'un flux éternel de plaintes après : être prévenu, c'est être armé, même si c'est intellectuellement. C'est précisément cela — l'objectif : passer du bruit aux chiffres, aux faits et aux prévisions basées sur ceux-ci, et ne pas répéter que le bitcoin vaut 100 000 $ ou que tout cela est inutile (une phrase pour ceux qui lisent à l'envers).
Où aller ensuite ?
Le même , qui mérite d'être lu, si vous voulez comprendre un peu plus : je pense que la langue anglaise n'est plus un problème, au moins deepl fera certainement le job.
Comme toujours, Twitter pour l'industrie crypto est une mine de connaissances : voici , mais il y en a beaucoup plus en haut et une simple recherche par hashtags donnera plus que des analyses compliquées sur les moteurs de recherche russophones.
Mais il est préférable : pour une raison quelconque, beaucoup les ont négligées, alors qu'elles contiennent des informations importantes et intéressantes.
En attendant — au revoir !
P.S.
Je n'ai pas parlé du risque des oracles, des attaques sophistiquées et de bien d'autres choses, y compris des approches non triviales de l'analyse des données ouvertes, donc si la communauté de Habr montre de l'intérêt, je serais ravi de continuer : surtout que la crise de 2018-2022 n'est pas encore terminée, ce qui signifie que les escrocs continueront à siphonner des fonds, les développeurs chercheront des projets, et les entrepreneurs les inventeront : même si pour l'instant, les derniers ne sont pas directement liés aux seconds, et c'est toujours les premiers qui dominent...
À tous ceux qui pensent que l'article devrait répondre à la question de ce qu'est DeFi — voir le premier paragraphe après les citations.
UPD. Si j'avais su… cela a été publié après ma propre publication, mais : une réponse des banques vers DeFi.
Source : habr.com
