

J'adore la programmation – elle fait des merveilles. Mais vous en savez probablement beaucoup plus sur la programmation que moi.
Cependant, des merveilles se rencontrent non seulement dans la programmation, mais même dans un domaine aussi aride et rigide que la comptabilité. Oui, dans celui-ci même – la comptabilité, pour laquelle j'ai des sentiments ambivalents : une sympathie sincère et brûlante (c'est quand même ma profession d'origine) et une haine tout aussi désuète et passionnée (je sais tant de choses sur la comptabilité que vous n'auriez même pas pu imaginer).
Cette fois-ci, concentrons-nous sur le positif. Permettez-moi de vous parler d'une invention merveilleuse dans le domaine de la méthodologie comptable appelée « fonds d'amortissement ».
Je soupçonne que vous n'avez pas entendu parler du fonds d'amortissement, et même si vous en avez entendu parler, vous ne savez probablement pas à quoi il servait. Et vous n'êtes pas seul. Il est peu probable que les comptables modernes aient une idée à ce sujet – à moins qu'ils ne soient des dinosaures dont l'expérience professionnelle dépasse les trente ans. Parce que le concept de fonds d'amortissement a disparu de la pratique comptable en 1992, et même avant cela, sa signification économique était principalement comprise au sein des échelons supérieurs de la comptabilité et de la gestion, c'est-à-dire loin des comptables de base. Ainsi, le retrait du fonds d'amortissement du Plan de comptes n'a pas suscité de réaction publique. Je comprends, il y avait plus urgent : la structure sociale d'un immense État changeait, toute la base législative était en révision...
Mais ne devançons pas les événements. Commençons.
Voici à quoi ressemblaient les écritures comptables pour la comptabilisation des immobilisations selon le Plan de comptes de 1985 :
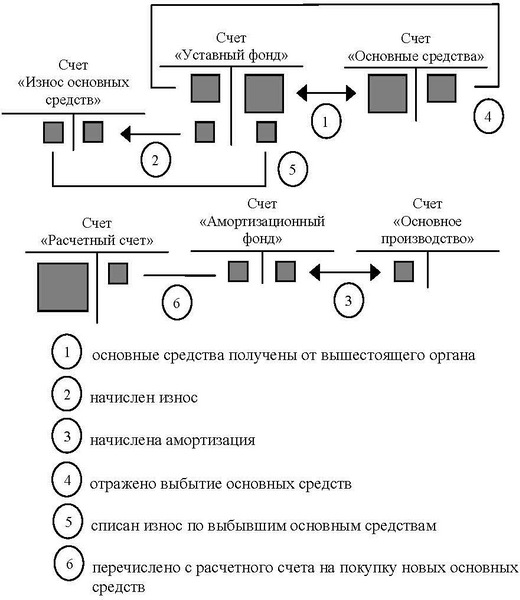
Évidemment, pour les informaticiens, les écritures comptables ne signifieront rien. Donc, je ne vais pas m'attarder là-dessus, mais je vais expliquer l'essentiel.
Auparavant, à l'époque de l'économie planifiée, les entreprises d'État recevaient des immobilisations (c'est-à-dire des moyens de production, pour utiliser la terminologie économique) de la part des ministères. Les ministères pouvaient allouer de l'argent pour l'achat d'immobilisations, mais cela ne changeait pas la substance des choses.
Au fur et à mesure du temps, les immobilisations s'usaient et devenaient inutilisables, alors les entreprises en achetaient de nouvelles au fur et à mesure de leurs besoins.
Ainsi, le fonds d'amortissement permettait de contrôler l'utilisation des immobilisations, dans le sens où il limitait l'achat de ces immobilisations en fonction du volume initialement reçu du ministère.
Conformément à la correspondance ci-dessus, le solde des comptes concernés signifiait ce qui suit :
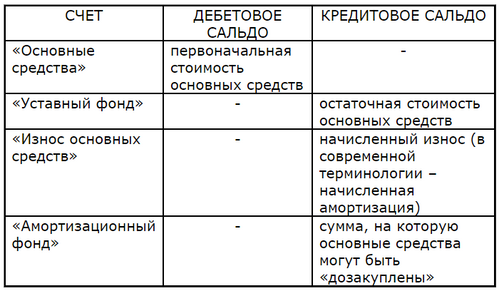
Tout ce qui est actuellement pris en compte (lignes supérieures), plus le montant pour lequel des immobilisations peuvent être acquises en plus (ligne inférieure). D'où le terme « amortissement » dans le nom du compte : arithmétiquement, c'est simplement le montant de l'amortissement accumulé, qui varie comme suit :
- augmente du montant de l'amortissement accumulé,
- diminue du montant des immobilisations achetées.
Vous n'avez pas compris ? Laissez-moi expliquer.
L'entreprise publique avait le droit d'acheter des immobilisations supplémentaires jusqu'à hauteur du fonds d'amortissement, pas plus.
Supposons que l'entreprise ait reçu du ministère des équipements d'une valeur de 2 millions de roubles. Le fonds d'amortissement est égal à zéro, l'achat d'équipements supplémentaires est impossible.
Le temps a passé, et un amortissement de 300 000 roubles a été appliqué à l'équipement. Par conséquent, le fonds d'amortissement a augmenté de 300 000 roubles : il est devenu possible d'acheter des équipements pour ce montant.
Des équipements d'une valeur de 200 000 roubles ont été achetés. Le fonds d'amortissement a donc diminué de 200 000 roubles, il reste 100 000 roubles, sur lesquels il est encore possible d'acheter des équipements supplémentaires.
Et ainsi de suite, selon les besoins.
En fin de compte, le coût de l'équipement dans une telle entreprise publique ne pouvait pas dépasser 2 millions de roubles – le montant initialement attribué par le ministère. Il existait une possibilité formelle d'acheter un équipement supplémentaire (s'il y avait des fonds disponibles, bien sûr), mais il était impossible de justifier une telle acquisition par des écritures comptables : la correspondance des comptes ne le prévoyait pas. En l'absence de fonds d'amortissement, aucun comptable en chef n'aurait signé un document de paiement, encore moins un document de réception. Pour parler en termes comptables, les actifs étaient acquis grâce aux fonds d'amortissement, et rien d'autre. Ainsi, l'idée d'un achat illégal d'actifs ne germait même pas dans les têtes des directeurs, c'était trop risqué. Évidemment, ils commettaient des erreurs et trichaient, mais par des méthodes plus astucieuses et discrètes.
Remarquez à quel point l'effet requis a été atteint de manière élégante : non pas par une interdiction normative ou la nécessité de soumettre un rapport à l'administration fiscale, ce qu'ils n'hésiteraient pas à faire aujourd'hui, mais par de triviales écritures comptables ! Un véritable miracle, à mon avis. C'est exactement pour de telles caractéristiques méthodologiques que j'adore la comptabilité.
Passons maintenant à l'époque contemporaine.
Le directeur moderne a-t-il la possibilité d'acheter autant d'actifs qu'il le souhaite ? Oh oui, pourvu qu'il y ait une somme sur le compte bancaire de l'entreprise. Et le directeur peut-il transférer tous les fonds disponibles de l'entreprise à la société à responsabilité limitée « Pissenlit » ? Cela se produit couramment. Existe-t-il des restrictions sur l'utilisation des fonds reçus des fondateurs ? Certaines restrictions législatives existent, mais il n'y a pas de restrictions méthodologiques, et c'est un facteur déterminant. En recevant de l'argent des fondateurs, le directeur a la possibilité sans entrave de les transférer offshore, puis de faire faillite à l'entreprise. (S'il vous plaît, ne me décevez pas — ne dites pas qu'il existe un compte de capital social à ces fins : ce compte montre uniquement les montants inscrits dans les documents fondateurs, rien de plus).
Même dans le cadre de la logique capitaliste actuelle, c'est un abus de pouvoir flagrant. Les fondateurs investissent des fonds dans le développement de l'entreprise, ce qui implique : un certain montant doit être utilisé pour l'acquisition d'actifs fixes, un autre montant pour les actifs circulants, et le reste du capital social doit constituer le fonds de rémunération et des réserves pour les cas de force majeure. Les proportions établies doivent être respectées dans le processus de production, c'est-à-dire dans le cadre du remplacement constant des actifs fixes et circulants. Ces proportions peuvent être contrôlées par la correspondance des comptes de comptabilité, car la nécessité de contrôle – qu'il provienne des ministères ou d'investisseurs privés – n'a pas disparu. Malheureusement, le contrôle comptable a été délibérément détruit au profit du directoire capitaliste.
Je n'ai pas l'intention de blanchir la comptabilité de l'époque soviétique – elle contenait beaucoup d'éclectisme et de sottises historiquement introduites, – mais il y a eu aussi dans la comptabilité soviétique des éclaircissements et des découvertes étonnantes, comme le fonds d'amortissement et d'autres fonds similaires. Des merveilles, autrement dit.
Source : habr.com
