


En visitant un pays, il est important de ne pas confondre tourisme et émigration.
Sagesse populaire
Aujourd'hui, je voudrais aborder sans doute la question la plus cruciale – l'équilibre financier lors de l'étude, de la vie et du travail à l'étranger. Si dans les quatre parties précédentes (, , , ) j'ai tenté d'éviter ce sujet autant que possible, dans cet article, nous allons tirer un trait sur des années de statistiques sur l'équilibre entre revenus et dépenses.
Avertissement : C'est un sujet délicat, et très peu de gens sont prêts à en parler ouvertement, mais je vais essayer. Tout ce qui est exposé ci-dessous est une tentative de réflexion sur la réalité environnante d'une part, et de l'autre, une mise en avant de certains repères pour ceux qui aspirent à la Suisse.
Le pays comme système fiscal
Le système fiscal en Suisse fonctionne comme des montres suisses : précisément et ponctuellement. Il est assez difficile de ne pas payer, bien qu'il existe différentes manières de le faire. Il y a de nombreuses déductions fiscales et allègements (par exemple, une déduction pour l'utilisation des transports publics, les repas au travail, l'achat d'articles représentatifs, si nécessaires pour le travail, etc.).
Comme je l'ai mentionné dans , en Suisse, il existe un système fiscal progressif en trois niveaux : fédéral (même tarif pour tous), cantonal (même pour tous à l'intérieur du canton) et communal (même pour tous à l'intérieur de la commune aka villages/villes). En principe, les impôts sont plus bas que dans les pays voisins, mais des paiements supplémentaires, en réalité obligatoires, absorbent cette différence, mais nous y reviendrons à la fin de l'article.
Mais tout cela est bien tant que vous n'avez pas décidé de fonder une famille – là, les impôts augmentent brusquement, mais graduellement. Cela s'explique par le fait que vous êtes désormais une « cellule sociale », vos revenus sont additionnés (bonjour, échelle progressive), ce qui signifie que la famille consommera plus, et qu'il faut également faire naître un enfant, ensuite les jardins d'enfants, écoles, universités, dont beaucoup sont financées par l'État, mais pour lesquelles il faudra malgré tout payer, parfois plus, parfois moins. Les locaux choisissent souvent de vivre en union libre, car l'économie doit être économique, ou préfèrent vivre dans des cantons à faibles impôts (par exemple, ), et fonctionnent dans des cantons « riches » (par exemple, Zurich – à environ 30 minutes en train de Zug). Il y a quelques années, il y a eu des tentatives pour améliorer la situation et, au moins, ne pas augmenter les impôts pour les familles par rapport aux célibataires – cela n'a pas fonctionné.
Les péripéties des référendumsSouvent, sous le prétexte de référendums utiles, on essaie de faire passer des décisions et propositions douteuses. En principe, l'idée sensée — de réduire les impôts pour les mariés, surtout ceux avec enfants ; au début, cette idée a bénéficié d'un fort soutien. Cependant, le parti chrétien qui a lancé le référendum a décidé d'y ajouter la définition du mariage comme « union d'un homme et d'une femme » — hélas, cela leur a fait perdre le soutien de la majorité. Tolérance.
Cependant, lorsque vous avez un enfant, ou même deux, les impôts diminuent quelque peu, car vous avez désormais un nouveau membre de la société à votre charge. Et si seul l'un des conjoints travaille, il est possible de bénéficier de diverses subventions et allègements, notamment en matière d'assurance maladie.
Si vous souhaitez manipuler et – Dieu nous en garde – échapper aux impôts, il existe une seule et unique chance d'être pris pour des manigances fiscales et d'être pardonné. Cela signifie qu'il est possible de corriger la situation et votre réputation ternie en payant naturellement tous les impôts dus. Ensuite – le tribunal, la pauvreté, un lampadaire, une tente de type lumpen en face du palais Rumin à Lausanne.

« Tente de type lumpen » : lieux choisis de la « intelligentsia » locale – en face du musée et de la bibliothèque…
Pour ceux qui envisagent de déménager et de payer leurs impôts eux-mêmes (par exemple, en ouvrant leur propre entreprise), développé plus en détail.
Côté agréable – vous n'avez pas besoin de remplir votre déclaration de revenus tant que vos revenus ne dépassent pas ~120k par an, et l'entreprise pratique la « taxe à la source », et le permis est – B (temporaire). Dès que vous obtenez le C, ou que votre salaire dépasse ~120k, – vous devez payer vos impôts vous-même (au moins dans le canton de Vaud, il est nécessaire de remplir une déclaration). Comme le souligne , dans les cantons germanophones, comme Zurich, Schwytz, Zug ou Saint-Gall, cela doit être fait. Ou si vous devez soumettre des documents pour une déduction (voir ci-dessus + le troisième pilier de retraite), vous devez également remplir une déclaration (cela peut se faire selon un schéma simplifié).
Il est évident que le faire soi-même pour la première fois est difficile, alors pour 50 à 100 francs, un gentil foodusier (aka treuhänder, en allemand Treuhänder, de l'autre côté ) remplira habilement pour toi (l'essentiel est de faire confiance, mais de vérifier !). Et l'année suivante, tu pourras le faire toi-même à l'image et à la ressemblance.
Cependant, la Suisse est unefédération, et donc, les impôts varient d'un canton à l'autre, d'une ville à l'autre et d'un village à l'autre. Dans j'ai mentionné qu'on pouvait économiser sur les impôts en déménageant dans un village. En ligne, il y a , qui montre clairement combien une personne peut économiser ou perdre en déménageant de Lausanne, par exemple, à Écublens (une banlieue où se trouve l'EPFL).
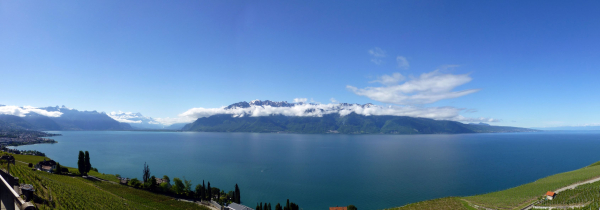
Panorama du lac Léman près de Vevey, pour égayer la tristesse fiscale
Les impôts sur l'air
En Suisse, il existe des impôts naturels "sur l'air".
ou depuis le 01.01.2019. C'est l'impôt le plus "aimé" par beaucoup – l'impôt sur la possibilité potentielle de regarder la télévision et d'écouter la radio. C'est-à-dire dans notre monde, sur l'air. Bien sûr, Internet est aussi inclus ici, et comme tout le monde a presque un téléphone (lire : un smartphone) aujourd'hui, il est très difficile de s'en débarrasser.
Auparavant, il y avait une séparation entre la radio (~190 CHF par an) et la TV (~260 CHF par an) par ménage (oui, un chalet rural – c'est un autre ménage), puis après le récent référendum, le montant a été unifié (~365 CHF par an, environ un franc par jour), peu importe s'il s'agit de radio ou de TV, et tous les ménages ont été contraints de payer indépendamment de la possession d'un récepteur. Pour être juste, il convient de noter que les étudiants, les retraités et – de manière surprenante – les employés ne paient pas cet impôt. À propos, pour non-paiement, l'amende peut aller jusqu'à 5000 francs, ce qui rend sobre d'une manière particulière. Bien que je connaisse quelques exemples où une personne n'a pas payé cet impôt par principe pendant plusieurs années et n'a pas été condamnée.
Eh bien, et la cerise sur le gâteau : si tu veux pêcher, tu dois payer pour une licence, il y a des restrictions strictes sur le temps de pêche, si tu veux chasser, tu dois payer pour une licence, stocker l'arme correctement, et en plus respecter le quota pour abattre les animaux sauvages. Un ami suisse a dit qu'après la chasse, la prise est remise à l'État.
Si tu veux avoir un animal de compagnie, tu dois payer une taxe (jusqu'à 100-150 francs en ville et presque rien à la campagne). Si tu ne paies pas, et que tu n’as pas fait identifier ton animal - amende ! Cela en devient presque drôle : la police, lors de ses patrouilles, arrête des Portugais avec leurs chiens et essaie de leur infliger des amendes.
Et encore une fois, je ferai remarquer diaélectiquement que cette somme inclut les sachets que les propriétaires d'animaux doivent utiliser pour ramasser les excréments de leurs compagnons, les zones spécialisées pour promener de grands chiens avec une infrastructure appropriée, ainsi que le nettoyage des rues et pratiquement l'absence totale d'animaux domestiques errants dans les villes (et dans les villages aussi). Propreté et sécurité !
En somme, il est difficile de trouver une activité qui ne soit pas soumise à l'imposition, mais les impôts vont vers les objectifs pour lesquels ils sont collectés : pour le social - le social, pour les chiens - le canin, et pour les déchets - le déchets... À propos de déchets !
Tri des déchets
Pour commencer, chaque ménage en Suisse paie une taxe pour l'évacuation des déchets (c'est une sorte de frais de base, comme une taxe). Cependant, cela ne signifie pas que l'on peut désormais jeter n'importe quel déchet où bon nous semble. Pour cela, il faut acheter des sacs spéciaux qui coûtent en moyenne 1 franc pour 17 litres. Jusqu'à récemment, ils n'étaient uniquement pas disponibles dans les cantons de Genève et du Valais, mais depuis 2018, ils ont également adhéré. C'est pourquoi tous les Suisses 'adorent' trier les déchets : papier, plastique (y compris PET), verre, compost, huile, piles, aluminium, fer, etc. Les quatre premiers types sont les plus courants. Le tri permet d'économiser considérablement sur les sacs pour les déchets ordinaires.
Il y a une police des déchets qui peut vérifier de manière aléatoire ce que tu jettes avec du papier, du compost ou des déchets ordinaires. En cas de violations (par exemple, avoir jeté un emballage plastique avec du papier ou une pile lithium dans les déchets ordinaires), il est possible de retrouver la personne grâce aux indices dans les déchets et de lui infliger une amende. Dans certains cas, il est même possible de recevoir une facture pour le travail horaire des détectives des déchets, c'est-à-dire de se retrouver dans une situation compliquée. Le système est progressif, et après 3-4 amendes, une personne peut être inscrite sur une liste noire, ce qui peut avoir des conséquences.
De même, si vous souhaitez jeter des déchets dans un sac ordinaire dans un lieu public ou dans une poubelle de quelqu'un d'autre.
L'assurance est comme les impôts, mais c'est de l'assurance.
En Suisse, il y a beaucoup d'assurances : chômage, maternité, médicale (similaire à notre OMS et DMS), lors de voyages à l'étranger (généralement faite avec l'OMC), assurance dentaire, invalidité, accidents, assurance retraite, contre le feu et les catastrophes naturelles (), assurance pour la location d'un appartement (RCA), protection contre les dommages causés à autrui (oui, c'est autre chose que l'assurance RCA), assurance vie, (évacuation de montagnes, pertinent en été pour les randonnées et en hiver pour le ski), juridique (pour une communication facile et informelle dans les tribunaux) et ce n'est pas une liste exhaustive. Pour ceux qui possèdent des voitures, il y a encore toute une série : l'assurance locale OSAGO, KASKO, appel de dépannage () et d'autres.
Un citoyen ordinaire pense que l'assurance est un endroit où tout est gratuit. Je suis désolé de vous décevoir : l'assurance est une affaire, et une affaire doit générer des revenus, que ce soit en Afrique ou en Suisse. En gros : somme des cotisations - somme des paiements - somme des salaires et des frais généraux, qui sont naturellement supérieurs à 0 (comme la publicité et le paiement de primes aux agents d'assurance pour les nouveaux clients), doit être significativement positive. Notez-le, pas égal, pas inférieur, mais strictement supérieur.

Encore un peu de nature suisse : vue sur Montreux depuis la rive opposée.
Voici un exemple d'escroquerie claire sur un terrain plat.
Comment CSS a escroqué des étudiants en 2014.En 2014, tout semblait tranquille. Les autorités suisses, lors d'une vérification de routine, ont découvert qu'une des plus grandes compagnies d'assurance – CSS – recevait chaque année de manière illégale des compensations budgétaires de 200 à 300k francs pour couvrir les coûts de 'l'OMS' pour les étudiants. Le préjudice sur 10 ans s'élevait à près de 3 millions de francs. Eh bien, c'était un excellent business !
À cette époque, les étudiants en doctorat ont été exclus du régime d'assurance étudiant et ont été contraints de payer le plein tarif, comme des adultes travaillant (un seuil de revenu annuel a été introduit).
Que fait CSS ?! S'est repentie, a indemnisé quelque chose, a aidé d'une manière ou d'une autre ? Non, ils ont simplement envoyé un avis disant qu'à partir de telle date, l'étudiant respecté n'était plus couvert par leur assurance, et que la pelouse ne pousse plus. Tout le reste – c'est votre problème, messieurs !
Détails .
Assurance maladie : quand il est encore trop tôt pour mourir, mais déjà trop tard pour soigner
Et, puisque la conversation a porté sur l'assurance maladie, il convient de s'y attarder séparément, car le sujet est extrêmement complexe et très ambigu.
En Suisse, il existe un système de cofinancement des services médicaux, c'est-à-dire que chaque mois, l'assuré paie un certain montant, puis jusqu'au montant de la franchise, le client paie lui-même. Le système est conçu de telle sorte qu'en augmentant la franchise, la contribution mensuelle diminue proportionnellement, donc si vous ne prévoyez pas de tomber malade et que vous n'avez pas de famille/enfants, n'hésitez pas à opter pour la franchise maximale. Toutefois, si le traitement coûte plus cher que la franchise, l'assurance commence à payer (dans certains cas, le client devra payer encore 10 %, mais pas plus de 600-700 par an).
En résumé, le maximum que l'assuré paie de sa poche est de 2500 + 700 + ~250-300×12 = 6200-6800 par an pour un adulte actif. Je le répète : c'est en fait le minimum sans subventions.
Tout d'abord, si vous envisagez de prendre des ambulances ou de rester longtemps à l'hôpital – je vous conseille de vous soucier d'une assurance séparée qui couvrira ces frais.
Par exemple, une de mes connaissances s'est évanouie au travail, des collègues compatissants ont appelé une ambulance. De l'endroit de travail à l'hôpital, il faut 15 minutes à pied (sic!), mais l'ambulance doit emprunter des routes détournées, ce qui prend aussi environ 10 à 15 minutes. En tout, 15 minutes d'ambulance ont coûté ~750-800 francs (environ 50 000 en bois) pour l'appel. Donc, même si vous allez accoucher – mieux vaut prendre un taxi, cela coûtera environ 20 fois moins cher. L'ambulance ici n'est réservée qu'aux cas vraiment urgents.
Pour information : un jour à l'hôpital coûte à partir de 1 000 francs (selon les procédures et le service), ce qui est comparable à un séjour à Montreux ou à Lausanne dans des hôtels de niveau 5 étoiles et plus.
Deuxièmement, les médecins font partie des professions les mieux rémunérées, même s'ils ne font rien. Une minute de leur temps vaut x crédits (chaque médecin a son « classement » en fonction de sa spécialité et de ses qualifications), chaque crédit coûte 4-5-6 francs. La consultation standard dure 15 minutes, c'est pourquoi tout le monde est si sympathique et demande comment ça va, la météo, etc. Étant donné que la médecine est un business (via l'assurance, bien sûr), et que ce business doit être rentable – vous comprenez, non ? – le coût de l'assurance augmente en moyenne de 5 à 10 % par an (l'inflation en Suisse est presque inexistante, vous pouvez obtenir un prêt hypothécaire à 1-2 %). Par exemple, de 2018 à 2019, la différence était de 306-285=21 francs ou 7.3% chez Assura pour l'assurance la plus basique.
Et en guise de cerise sur le gâteau, gagner un litige contre des médecins locaux ayant nui à la santé d'un patient est une compétition sociale extrêmement coûteuse et problématique. En fait, il existe une assurance juridique à cet effet – elle n'est pas chère, mais elle couvre assez bien les frais d'avocats et de tribunaux. Pour , il n'est pas nécessaire d'aller loin : comment peut-on confondre 98 % d'acide acétique et du vinaigre dilué (essayez par vous-même d'ouvrir les deux bouteilles) – je ne sais même pas.
À propos de (pour le dire poliment, un homme plutôt riche) à Zurich après une opération mineure, je ne dis rien.

Des pommes sur la neige : ce fameux trek où nous avons déjà commencé à compter combien coûterait notre évacuation, et même des soins médicaux pour certains. Après tout, 32 km au lieu de 16 – c'était une mauvaise surprise
Troisièmement, une qualité médicale de base plutôt moyenne (ce n'est pas quand on recolle bras et jambes après un accident, mais quand il s'agit de poser un diagnostic et de prescrire un traitement pour un rhume). J'ai l'impression que le rhume n'est même pas considéré comme une maladie ici – on dit qu'il passera tout seul, mais en attendant, buvez du paracétamol.
On doit chercher des médecins compétents par le biais de connaissances (pour les médecins compétents, il faut prendre rendez-vous 2-3 mois à l'avance), et les médicaments sont importés de la Fédération de Russie. Par exemple, l'analgésique/anti-inflammatoire Nimesil ou Nemulex coûte 5 fois plus cher, et dans l'emballage, il y a souvent 2 fois moins de comprimés, et je ne parle même pas de Mesim, pour digérer le fondue ou le raclette.
Quatrièmement, les histoires de longues files d'attente pour obtenir des soins médicaux sont plutôt une réalité qu'une fiction incroyable. Dans tout hôpital/urgences (l'équivalent des urgences), il existe un système de priorités, c'est-à-dire que si vous avez une profonde coupure au doigt, mais que vous ne perdez pas un litre de sang par heure, vous pouvez attendre pour les points pendant une, deux, trois, voire quatre à cinq heures ! Vous êtes en vie, vous respirez, votre vie n'est pas en danger – attendez. De même, un radiographie d'un doigt fracturé peut prendre jusqu'à 3-4 heures, bien que cette procédure ne prenne que 1-2 minutes (vous mettez un gilet en plomb, l'infirmier règle la prise de vue, clic et la radiographie est déjà affichée en version numérique à l'écran).
Heureusement, cela ne s'applique pas aux enfants. Toutes les "fractures" chez les enfants sont généralement traitées en priorité, et l'assurance coûte beaucoup moins cher que pour les adultes.
Un exemple concretUn petit enfant s'est cassé le nez et a été hospitalisé. En tout, le traitement (médicaments inclus) a coûté 14 000 francs, couverts presque intégralement par l'assurance, les parents ayant déboursé 400 francs de leur poche. Est-ce cher ou non ? Écrivez dans les commentaires !
Une cuillère de miel. Bien que cette assurance soit censée générer des bénéfices pour ses propriétaires, il y a aussi de bonnes nouvelles – en Suisse, elle remplit relativement bien sa fonction. Par exemple, à la veille du Nouvel An, un accident est arrivé – je me suis enfoncé un doigt dans un verre brisé. Nous nous apprêtions à célébrer le Nouvel An en France, donc nous avons été suturés à Annecy. Nous avons attendu ~4 heures, 2 heures avant d'entrer dans la chambre et 2 heures sur la « table d'opération ». Le reçu a été envoyé à l'assurance avec une brève description de la situation (il y a un formulaire spécial à l'EPFL). Formellement, le 29 est une demi-journée de travail que notre professeur nous accorde comme jour de congé, donc l'assurance contre les accidents couvre entièrement.
Un collage de mes amis. Attention, c'est choquant – je vous ai prévenu
Le système de retraite
Je n'ai pas peur de le dire et je qualifierai le système de retraite suisse comme l'un des plus réfléchis et justes au monde. C'est une assurance publique. Elle repose sur , ou colonnes.
Le premier pilier – un équivalent de la pension sociale en Russie, qui comprend la pension d'invalidité, la pension de survivant, etc. Les cotisations pour ce type de pension sont payées par tous ceux dont le revenu dépasse 500 francs par mois. Il convient également de noter que pour un conjoint non actif ayant des enfants mineurs, les années du premier pilier sont prises en compte, tout comme pour le conjoint actif.
Deuxième pilier – la partie accumulée de la pension. Elle est payée moitié-moitié (50/50) par le salarié et l'employeur pour un salaire compris entre 20 000 et 85 000 francs par an. Pour un salaire supérieur à 85 000 francs ( c'est 85 320 francs 00 centimes) la contribution d'assurance n'est pas automatiquement prélevée et la responsabilité incombe à l'employé lui-même (par exemple, il peut verser de l'argent dans le troisième pilier).
Troisième pilier – un effort purement volontaire pour accumuler un capital de pension. Environ 500 francs par mois peuvent être déduits de l'imposition en les plaçant sur un compte spécial.
Cela ressemble à peu près à ceci :

Les trois piliers du système de retraite en Suisse.
Bonne nouvelle pour les étrangers : en cas de départ du pays pour vivre dans un autre pays qui n'a pas signé d'accord avec la Confédération sur le système de retraite, il est possible de retirer presque entièrement les deuxième et troisième piliers, et partiellement le premier. C'est un énorme avantage pour les travailleurs étrangers par rapport aux autres pays.
Cependant, cela ne s'applique pas au départ vers des pays de l'UE ou des pays ayant signé un accord avec la Confédération sur le système de retraite. Ainsi, en quittant la Suisse, il est judicieux de se rendre dans son pays d'origine pendant quelques mois.
De même, les deuxième et troisième piliers peuvent être utilisés pour ouvrir une entreprise, acheter un bien immobilier et comme apport pour un prêt hypothécaire. C'est un mécanisme très pratique.
Comme à travers le monde, l'âge de la retraite en Suisse est fixé à 62/65 ans, même si la retraite peut être demandée entre 60 et 65 ans avec une diminution correspondante des paiements. Cependant, il se murmure actuellement qu'il serait permis à chaque salarié de décider quand prendre sa retraite entre 60 et 70 ans. Par exemple, Gratzel travaille encore à l'EPFL, bien qu'il ait 75 ans.
En résumé : que paie un employé sous forme d'impôts ?
Ci-dessous, je présente des bulletins de salaire, sur lesquels il est indiqué ce qui est retenu spécifiquement et dans quelle mesure sur un employé, par exemple dans des institutions publiques (EPFL):

Légende : AVS – Assurance vieillesse et survivants (assurance vieillesse, premier pilier), AC – assurance chômage, CP – caisse de pension (deuxième pilier), ANP/SUVA – assurance accident (assurance contre les accidents), AF – allocations familiales (impôt dont les prestations familiales seront ensuite versées). aka En tout, la charge fiscale totale est d'environ 20-25 %. Elle fluctue légèrement d'un mois à l'autre (du moins à l'EPFL). Un ami argentin a essayé de comprendre (un argentin d'origine juive 😉 ) et de calculer comment cela se produit, mais cela demeure un mystère pour tous, sauf pour ceux qui sont dans le système comptable de l'EPFL. Néanmoins, il est possible d'estimer le taux d'imposition sur le revenu annuel et d'évaluer l'échelle progressive dans la seconde partie. aka N'oubliez pas d'ajouter les assurances de votre choix, mais des paiements obligatoires s'élèveront encore à au moins 500-600 francs. Cela signifie que le « total » des impôts, y compris toutes les assurances et contributions obligatoires, dépasse déjà les 30 %, et atteint parfois 40 %, comme c'est le cas pour les doctorants. Il est vrai que la vie est plus confortable avec un salaire de post-doctorant, bien que ce dernier paie en pourcentage plus.
Structure des revenus d'un étudiant en doctorat et d'un post-doc à l'EPFL .
Logement : location et hypothèque

Spécifiquement abordé en tant que sujet distinct, car le plus gros poste de dépenses en Suisse est le loyer. Malheureusement, la pénurie sur le marché locatif est énorme, et le logement lui-même n'est pas bon marché, ce qui fait que les montants sollicités pour la location sont parfois astronomiques. Cependant, le prix au mètre carré augmente de manière disproportionnée par rapport à la superficie du logement.
Ainsi, par exemple, un studio de 30-35 m² dans le centre de Lausanne peut coûter entre 1100 et 1300 francs, mais la valeur moyenne est d'environ 1000 francs. J'ai même vu un studio dans un garage, mais meublé, à
Morge-St.Jean
(un endroit pas vraiment populaire, je dois dire) pour 1100 francs. C'est encore pire à Zurich ou Genève, là-bas peu de gens peuvent se permettre un appartement ou un studio au centre. Voici à quoi ressemble un nouveau studio à Lausanne.

C'était ma première chambre lorsque je venais d'arriver en Suisse.

Voilà à quoi ressemble un nouveau studio à Lausanne.
Un appartement d'une chambre (1.0 ou 1.5 chambres, cela signifie que la cuisine est formellement séparée de la pièce principale, et 0.5 est considéré comme la prétendue pièce à vivre ou le salon) de surface similaire coûtera environ 1100-1200, un appartement de deux chambres (2.0 ou 2.5 chambres entre 40-50 m2) – 1400-1600, et un appartement de trois chambres ou plus – en moyenne 2000-2500.
Évidemment, tout dépend du quartier, des commodités, de la proximité des transports, s'il y a une machine à laver (souvent une machine pour tout l'immeuble, et dans certains vieux bâtiments, il n'y en a même pas !) et un lave-vaisselle, etc. Dans certains endroits plus reculés, les appartements peuvent coûter 200-300 francs de moins, mais pas considérablement moins.

Voici à quoi ressemble un appartement de deux pièces à Montreux.
C'est pourquoi en Suisse, le concept de logement « communautaire » est souvent répandu, comme nous pourrions l'appeler, lorsque une ou deux personnes louent un appartement de 4-5 chambres pour environ 3000 francs, puis ajoutent 1-2 voisins dans cet appartement, plus une chambre – une salle commune. Au total, l'économie : 200-300 francs par mois. Et généralement, dans les grands appartements, il y a sa propre machine à laver.
Et la recherche de son propre logement est tout un défi. En plus des relevés de salaire, du permis (autorisation de séjour dans le pays) et du pur-suit (absence de dettes), il est également nécessaire d'être choisi par le propriétaire (généralement, c'est une entreprise) qui a toute une file de candidats, y compris des Suisses. Je connais des personnes qui, comme pour la recherche d'un emploi, écrivent des lettres de motivation pour les propriétaires. En général, l'option de logement communautaire via des amis et connaissances s'avère pas si mauvaise.
En bref sur l'achat de logement. Il est tout à fait naturel de ne même pas rêver d'acheter son propre logement en Suisse avant d'atteindre le poste de professeur titulaire, car l'immobilier peut coûter des sommes astronomiques. Et, par conséquent, le permis de séjour permanent C. Cependant, corrige : "L — uniquement l'achat de la résidence principale, où vous allez réellement vivre (s'inscrire et ensuite partir n'est pas autorisé — des vérifications sont faites). B — une unité principale et une unité « secondaire » (un chalet dans les montagnes, etc.). C ou la citoyenneté — achat sans restrictions. Un prêt hypothécaire pour le permis B est accordé sans trop de problèmes en ayant un bon emploi permanent.”
Par exemple, une maison au bord de l'eau dans un village riche. coûtera entre 1,5 et 2-3 millions de francs. Le prestige et les apparences coûtent plus cher que l'argent ! Cependant, un appartement dans un village près de Montreux avec vue sur le lac, à 100 mètres de celui-ci, se trouve entre 300 000 et 400 000 (on peut même trouver un studio à moins de 300 000). Et encore une fois, nous revenons à , où j'ai mentionné que les villages en Suisse sont en demande, car pour le même montant de 300-400-500k francs, on peut obtenir une maison entière avec un terrain attenant.
Comme mentionné précédemment, il est possible d'utiliser des fonds de pension pour l'achat d'une propriété, et un « avantage » agréable qui y est associé est le paiement des crédits hypothécaires, qui peut être de 500, 1000 ou 1500 francs par mois, c'est-à-dire comparable à un loyer. Les banques ont intérêt à avoir – en tous les sens du terme – une personne hypothécaire, car la propriété en Suisse ne cesse d'augmenter en valeur.
Réaliser des travaux dans un appartement selon les normes russes (embaucher une équipe soit en ligne, soit sur le chantier voisin) sera peu probable, car seuls des personnes spécialement formées ont accès à l'électricité, à la ventilation et au chauffage. Il est fort probable que ce sera des personnes différentes, et le tarif horaire de chacune d'elles sera de 100 à 150 francs. De plus, il est nécessaire d'obtenir des permis et des approbations des autorités responsables et de contrôle, par exemple, pour la transformation d'une salle de bain ou le remplacement des radiateurs. En général, on peut dépenser la moitié du coût du logement uniquement pour sa rénovation.
Pour donner une idée plus colorée et claire de l'environnement dans lequel ils vivent, j'ai préparé une petite vidéo qui raconte où ils habitent.
Partie un sur Lausanne :
Partie deux sur Montreux :
Il est également juste de mentionner que les étudiants se voient souvent offrir des logements dans les résidences universitaires sur le campus. Le loyer est raisonnable, un studio peut coûter entre 700 et 800 francs par mois.
Ah oui, et enfin, n'oubliez pas d'ajouter 50-100 francs par mois aux frais de loyer, qui comprennent l'électricité (environ 50-70 par trimestre) et le chauffage avec eau chaude (tout le reste). Bien que le chauffage et l'eau chaude soient en grande partie la même électricité ou parfois du gaz, utilisés dans les chaudières installées dans chaque maison.
Famille et crèches
Je le répète encore une fois, la famille en Suisse n'est pas une affaire bon marché, surtout quand il y a des enfants. Si les deux parents travaillent, l'impôt est prélevé sur le revenu total du ménage, c'est-à-dire que plus il y a de revenus, plus la vie dans un appartement de deux pièces devient avantageuse, on peut légèrement économiser sur la nourriture et les loisirs, mais en général, cela revient au même.
Tout change radicalement lorsque des enfants apparaissent dans la famille, car la crèche en Suisse est un plaisir très coûteux. De plus, pour y accéder (nous parlons ici des crèches publiques relativement accessibles), il est nécessaire de s'inscrire pratiquement dès les premières semaines de grossesse. Et compte tenu du fait que le congé parental dure ici six mois. : généralement un mois (4 semaines) avant et 2,5 mois après la naissance, la crèche devient une nécessité vitale si les deux parents souhaitent poursuivre leur carrière.
Pour être juste, il convient de noter que pratiquement toutes les entreprises offrent des primes, des paiements uniques, un temps partiel (80 % de 42 heures par semaine, par exemple) et d'autres avantages pour aider les jeunes parents. Même les subventions SNSF prévoient ce qu'on appelle une allocation familiale et une allocation pour enfants, c'est-à-dire un petit supplément pour le soutien de la famille et des enfants, ainsi qu'un programme de 120 %, où 42 heures pour un parent qui travaille sont considérées comme 120 % du temps de travail. Il est très pratique de passer un jour supplémentaire par semaine avec son enfant.
Cependant, la crèche la moins chère, autant que je le sais, coûtera aux parents entre 1500 et 1800 francs par mois pour un enfant. En général, il est probable que les enfants mangeront, dormiront et joueront dans la même pièce, changeant, disons, d'environnement. Et oui, la crèche en Suisse fonctionne généralement jusqu'à 16 heures, donc l'un des parents devra quand même travailler à temps partiel.
Dans l'ensemble, le seuil de rentabilité est d'environ 2 à 2,5 enfants, c'est-à-dire que si une famille a 3 enfants ou plus, il est plus facile pour un parent de rester à la maison plutôt que de travailler et de payer la crèche ou une nourrice. Un avantage appréciable pour les parents : les dépenses de la crèche sont déductibles des impôts, ce qui contribue considérablement au budget. De plus, l'État verse 200 à 300 francs par mois pour chaque enfant (selon le canton), à partir de 3 ans jusqu'à 18 ans. Cela s'applique également aux expatriés qui arrivent avec des enfants.
Bien que la Suisse offre de nombreux avantages pour les familles avec enfants, tels que des allocations, des allègements fiscaux, des établissements d'enseignement pratiquement gratuits, des subventions (pour l'assurance maladie ou même les sacs poubelles de la commune), le dernier parle de lui-même.
Un examen minutieux des résultats
Après avoir apparemment clarifié l'équilibre entre revenus et dépenses, il est maintenant temps de faire un petit bilan après presque six années passées en Suisse.
Pendant mon doctorat, je n'avais pas pour objectif de vivre de manière à économiser au maximum, afin d'accumuler une certaine réserve financière dans les banques suisses. Cependant, je pense qu'il était possible de réduire mes dépenses alimentaires d'environ un tiers ou un quart.

Structure des dépenses d'un doctorant à l'EPFL

Structure des dépenses d'un post-doctorant à l'EPFL
Début 2017, après ma soutenance, j'ai dû passer à une autre application pour le suivi des dépenses, ce qui a légèrement modifié les catégories, mais sur les graphiques, celles-ci sont colorées de la même manière. Par exemple, les catégories logement, dépenses quotidiennes et communications ont été fusionnées en une seule catégorie « Bills » (ou factures).
Concernant internet mobile et le traficLes factures pour internet mobile font également partie des Bills ; à un moment donné, je consommais un volume de données incroyable (tarif avec un trafic prépayé). J'utilise généralement cet internet pour travailler pendant mes voyages dans les trains à travers la Suisse. À un moment donné, j'ai noté la statistique sur les paquets de données sur ma tablette : 01 - 1x, 02 - 2.5x, 03 - 3x, 04 - 2x, 05 - 2x, où x=14.95 CHF pour 1 Go de données. J'ai remarqué cela vers mars-avril et j'ai un peu modéré mes envies.
En revenant à la médecine et à l'assurance, on peut voir clairement qu'un doctorant dépense environ 4-5% de ses revenus pour l'assurance maladie, tandis qu'un post-doc dépense déjà 6%, avec un salaire plus élevé.
De plus, avec l'augmentation des revenus (doctorant -> post-doc), la proportion des deux premières catégories de dépenses est restée pratiquement la même - ~36% et 20%, respectivement. En effet, peu importe combien on gagne, on finit toujours par tout dépenser !
Les transports publics sont plutôt un indicateur des dépenses en taxis et en avion, car pendant 4 ans, l'EPFL a payé un abonnement pour toute la Suisse, comme je l'ai mentionné dans .
Quelques faits amusants :
- J'ai acheté mon ordinateur principal, ainsi que mon portable, en 2013. Cependant, les dépenses pour l'achat d'équipement ont considérablement augmenté en l'espace de deux ans de doctorat, tant en pourcentage qu'en valeur réelle. Cela est probablement dû à l'achat d'un moniteur 4K et d'une carte graphique, surtout qu'avant, il était possible de rassembler un bon ordinateur pour environ 1000 francs, ce qui était déjà considéré comme assez cher. Aujourd'hui, du matériel haut de gamme peut coûter 2000, 3000, voire 5000 francs. Et, bien sûr, Aliexpress y est pour quelque chose : de nombreux petits achats et voilà, le portefeuille est vide !
- Les dépenses pour le shopping ont nettement augmenté (aka vêtements). À mon avis, cela est lié à la baisse de la qualité des produits, notamment dans le secteur alimentaire. (portions, volumes, etc.). Avant, il était possible d'acheter des chaussures et de les porter pendant 2-3, voire 4 ans, maintenant tout est devenu simplement jetable (dernier exemple : des chaussures d'une marque allemande bien connue, qui se sont « effondrées » en deux (sic!) mois).
- Les cadeaux ont été réduits de moitié, c'est-à-dire que les dépenses en termes réels sont restées pratiquement au même niveau — le nombre d'amis et d'événements auxquels je participe reste pratiquement constant.
Et voilà, c'est tout les amis ! J'espère que mes articles permettront de répondre à une grande partie des questions sur le déménagement et la vie en Suisse. Je montrerai et raconterai certains aspects et moments sur .
KDPV pris
PS : Comme c'est le dernier article de ce cycle, j'aimerais laisser ici deux faits sur la Suisse qui n'ont pas été abordés dans les articles précédents :
- En Suisse, il est tout à fait possible de trouver des pièces de monnaie jusqu'en 1968, lorsque la réforme monétaire a eu lieu, et les anciens francs en argent ont été remplacés par des pièces ordinaires en nickel.
- Les amateurs d'investissements apocalyptiques, achetant de l'or physique, préfèrent les petites pièces suisses en or – elles sont associées à la fiabilité.
P.P.S.: Pour la relecture du matériel, ainsi que pour les remarques précieuses et les discussions, je tiens à exprimer ma plus grande gratitude et reconnaissance à mes amis et collègues Anna, Albert (), Anton (), Stas, Roma, Yulia, Grisha.
Une petite minute de publicité. En raison des dernières tendances de « mode », je voudrais mentionner que l'Université d'État de Moscou ouvre cette année un campus permanent (et enseigne déjà depuis 2 ans !) en collaboration avec l'Université polytechnique de Pékin à Shenzhen. Il est possible d'apprendre le chinois ainsi que d'obtenir simultanément 2 diplômes (les spécialités IT de la faculté de VMC de l'Université d'État de Moscou sont disponibles). Pour en savoir plus sur l'établissement, les filières et les opportunités pour les étudiants, vous pouvez visiter .
N'oubliez pas de vous abonner à : Ce n'est pas difficile pour vous – c'est un plaisir pour moi !
Et oui, si vous remarquez des erreurs dans le texte, n’hésitez pas à me le faire savoir en message privé.
Source : habr.com
