

Pretpostavljam da svi mi idemo u restoran s prijateljima ili kolegama. I nakon ugodno provedenog vremena, konobar donese račun. Dalje se pitanje može riješiti na nekoliko načina:
- Prvi način, "gentleman’s". Na iznos računa dodaje se 10-15% "napojnice" konobaru, a rezultat se ravnomjerno dijeli među svim muškarcima.
- Drugi način, "socijalistički". Račun se ravnomjerno dijeli među svima, bez obzira na to tko je koliko jeo i pio.
- Treći način, "pravičan". Svaki uključuje kalkulator na telefonu i počinje izračunavati cijenu svojih jela plus određenu sumu "napojnice", također individualnu.
Situacija u restoranu vrlo je slična situaciji s troškovima za IT u tvrtkama. Ovaj post će se posvetiti upravo raspodjeli troškova među odjelima.
No prije nego što zaronimo u IT, vratimo se na primjer s restoranom. Svaki od navedenih "načina alokacije troškova" ima svoje prednosti i nedostatke. Očigledni nedostatak drugog načina: jedan je mogao pojesti vegetarijanski salat "Cezar" bez piletine, dok je drugi pojeo steak "Ribeye", pa se iznosi mogu znatno razlikovati. Nedostatak "pravednog" načina je veoma dug proces računanja, a konačan iznos novca uvijek ispadne manji od računa. Poznata situacija?
A sada zamislimo da smo se zabavljali u restoranu u Kini, a račun su donijeli na kineskom. Sve što se može razumjeti je iznos. Iako neki mogu posumnjati da to nije iznos, već trenutni datum. Ili, pretpostavimo, da se događaj odvija u Izraelu. Tamo se čita s desna na lijevo, a kako se pišu brojevi? Tko će moći odgovoriti bez Googla?
Zašto je alokacija potrebna IT-u i biznisu
Dakle, IT odjel pruža usluge svim poslovnim jedinicama tvrtke, zapravo prodaje svoje usluge poslovnim odjelima. I, iako formalnih financijskih odnosa između odjela unutar tvrtke možda i nema, svaka poslovna jedinica mora barem razumjeti koliko troši na IT, koliko ih košta pokretanje novih proizvoda, testiranje novih inicijativa itd. Očigledno je da za modernizaciju i proširenje infrastrukture ne plaća mitološki "modernizator, zaštitnik sustavnih integratora i proizvođača opreme", već poslovanje koje mora razumjeti učinkovitost tih troškova.
Poslovne jedinice razlikuju se po broju zaposlenika, kao i po "intenzitetu" korištenja IT resursa. Stoga, dijeljenje troškova modernizacije IT infrastrukture ravnomjerno među odjelima je taj drugi način sa svim svojim minusima. "Pravedan" način u ovom slučaju je poželjniji, ali je previše radno intenzivan. Najoptimalnija opcija izgleda kao "kvazipravedna" opcija, kada se troškovi alociraju ne do posljednje lipe, već s nekom razumnom točnošću, baš kao što u školskoj geometriji koristimo broj π kao 3,14, a ne cijelu sekvencu brojeva nakon zareza.
Procjena troškova IT usluga je vrlo korisna u holding kompanijama s jedinstvenom IT infrastrukturom prilikom spajanja ili izdvajanja dijela holdinga u posebnu strukturu. To omogućava trenutno izračunavanje troškova IT usluga, kako bi se ti iznosi uzeli u obzir prilikom planiranja. Također, razumijevanje troškova IT usluga pomaže usporedbi različitih mogućnosti korištenja i vlasništva IT resursa. Kada se ljudi u odijelima koji koštaju nekoliko tisuća dolara nalaze i objašnjavaju kako njihov proizvod može optimizirati troškove IT-a, povećati ono što treba povećati i smanjiti ono što je potrebno smanjiti, procjena trenutnih troškova IT usluga omogućava IT direktoru da ne slijepo vjeruje marketinškim obećanjima, već točno procijeni očekivani učinak i kontrolira rezultate.
Za poslovanje, alokacija je mogućnost unaprijed razumjeti troškove IT usluga. Svaki poslovni zahtjev ne ocjenjuje se kao povećanje ukupnog proračuna za IT za toliki postotak, već se definira kao iznos za određeni zahtjev ili uslugu.
Stvarni slučaj
Ključna 'bol' IT direktora velike tvrtke bila je razumjeti kako raspodijeliti troškove među poslovnim odjelima i ponuditi sudjelovanje u razvoju IT-a proporcionalno potrošnji.
Kao rješenje razvili smo kalkulator IT usluga koji je mogao raspodijeliti opće IT troškove prvo na IT usluge, a zatim i na poslovne odjele.
Zapravo postoje dva zadatka: izračunati cijenu IT usluge i raspodijeliti troškove između poslovnih odjela koji koriste tu uslugu, prema određenim pokretačima ('kvazipravični' način).
Na prvi pogled, to može izgledati jednostavno, ako su od samog početka IT usluge ispravno opisane, informacije unesene u CMDB (bazu podataka konfiguracija) i ITAM (sustav upravljanja IT imovinom), izgrađeni resursno-uslužni modeli i razvijen katalog IT usluga. Uistinu, u tom slučaju za svaku IT uslugu može se odrediti koje resurse koristi i koliko ti resursi koštaju uzimajući u obzir amortizaciju. No, imamo posla s običnim ruskim poslovanjem, a to postavlja neka ograničenja. Tako CMDB i ITAM nisu dostupni, postoji samo katalog IT usluga. Svaka IT usluga u općem smislu predstavlja informacijski sustav, pristup njemu, podršku korisnicima itd. IT usluga koristi infrastrukturne usluge kao što su 'DB server', 'aplikacijski server', 'sustav pohrane podataka', 'mreža podataka' itd. Stoga, za rješavanje postavljenih zadataka potrebno je:
- odrediti cijenu infrastrukturnih usluga;
- raspodijeliti cijenu infrastrukturnih usluga na IT usluge i izračunati njihovu cijenu;
- odrediti pokretače (koeficijente) raspodjele cijene IT usluga na poslovne odjele i izvršiti alokaciju cijene IT usluga na poslovne odjele, čime se raspodjeljuju troškovi IT odjela među ostalim odjelima tvrtke.
Sve godišnje troškove IT-a možemo zamisliti kao vreću novca. Od te vreće nešto je potrošeno na opremu, radove na migraciji, modernizaciji, licence, podršku, plaće zaposlenicima itd. Međutim, složenost leži u računovodstvenoj proceduri evidentiranja dugotrajne imovine i nematerijalnih sredstava u IT-u.
Uzmimo za primjer projekt modernizacije SAP infrastrukture. U okviru projekta nabavlja se oprema i licence, a radovi se vrše uz pomoć sistemskog integratora. Kada se projekt zatvara, menadžer treba pripremiti dokumente kako bi oprema bila knjižena kao osnovna sredstva, licence kao nematerijalna imovina, a ostali radovi vezani uz projektiranje i puštanje u pogon knjiženi kao troškovi budućih razdoblja. Problem broj jedan: kada se knjiži u osnovna sredstva, knjigovođa naručitelja nije zabrinut kako će to biti nazvano. Tako u osnovnim sredstvima dobivamo aktivu „UpgradeSAPandMigration“. Ako je u okviru projekta izvršena modernizacija diskovnih polja koja nemaju nikakve veze s SAP-om, to dodatno otežava pronalaženje cijene i daljnju alokaciju. U praksi, iza aktive „UpgradeSAPandMigration“ može se skrivati bilo koja oprema, a što više vremena prođe, to je teže razumjeti što je zapravo kupljeno.
Slično je i s nematerijalnom imovinom, koja ima značajno složeniju formulu izračuna. Dodatna složenost dolazi od toga što trenutak puštanja opreme u rad i njenog knjiženja na bilancu može značajno odstupati, približno godinu dana. Osim toga, amortizacija traje 5 godina, ali u praksi oprema može raditi više ili manje, ovisno o okolnostima.
Dakle, teoretski je moguće izračunati troškove IT usluga sa 100% točnošću, ali u praksi, to je dugotrajna i prilično besmislena aktivnost. Stoga smo odabrali jednostavniji način: troškove koje je lako pripisati nekoj infrastrukturi ili IT usluzi odmah pripisujemo odgovarajućoj usluzi. Ostatak troškova raspoređujemo između IT usluga prema određenim pravilima. To omogućuje postizanje točnosti od približno 85%, što je sasvim dovoljno.
U prvom koraku Za raspodjelu troškova za infrastrukturne usluge koriste se financijski i računovodstveni izvještaji o IT projektima te "zdrav razum" u slučajevima kada nije moguće pripisati troškove nekoj infrastrukturnoj usluzi. Troškovi se pripisuju ili odmah IT uslugama ili infrastrukturnim uslugama. Kao rezultat raspodjele godišnjih troškova dobijamo iznos rashoda za svaku infrastrukturnu uslugu.
U drugoj fazi utvrđuju se koeficijenti raspodjele između IT usluga za takve infrastrukturne usluge kao što su "Poslužitelj aplikacija", "Poslužitelj baza podataka", "Skladište podataka" itd. Dio infrastrukturnih usluga, na primjer, "Radna mjesta", "Wi-Fi pristup", "Videokonferencijska komunikacija" ne raspoređuje se između IT usluga i alocira se na poslovne jedinice izravno.
U ovoj fazi počinje ono najzanimljivije. Kao primjer razmotrit ćemo infrastrukturnu uslugu "Poslužitelji aplikacija". Ona je prisutna praktički u svakoj IT usluzi, i to u dvije arhitekture, s virtualizacijom i bez, s rezervacijom i bez. Najjednostavniji put je alokacija troškova proporcionalno korištenim jezgrama. Kako bismo računali u "istim jedinkama" i ne brkali fizičke jezgre s virtualnim, s obzirom na prepisivanje, uzimamo da jedna fizička jezgra odgovara tri virtualne. Tada formula raspodjele troškova infrastrukturne usluge "Poslužitelj aplikacija" za svaku IT uslugu izgleda ovako:
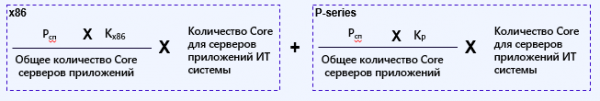 ,
gdje Psp – ukupna cijena infrastrukturne usluge "Poslužitelji aplikacija", a Kx86 i Kr – koeficijenti koji označavaju udio poslužitelja x86 i R-series.
Koeficijenti se određuju empirijski na temelju analize IT infrastrukture. Trošak klasterskog softvera, softvera za virtualizaciju, operativnih sustava i aplikativnog softvera računa se kao posebne infrastrukturne usluge.
Uzmimo složeniji primjer. Infrastrukturna usluga "Poslužitelji baza podataka". U nju su uključeni troškovi za "hardver" i troškovi licenci baze podataka. Na taj način, trošak opreme i licenci može se izraziti u formuli:
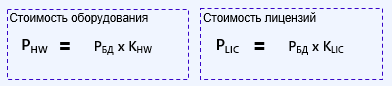
gdje RHW i RLIC predstavljaju ukupne troškove opreme i ukupne troškove licenci baze podataka, dok su KHW i KLIC empirijski koeficijenti koji određuju udio troškova za 'hardver' i licence.
Dalje, s 'hardverom' je slično prethodnom primjeru, ali s licenciama situacija je malo složenija. U IT okruženju kompanije može se koristiti nekoliko različitih vrsta baza podataka, poput Oracle, MSSQL, Postgres itd. Tako da formula za izračun alokacije određene baze podataka, primjerice MSSQL, prema određenoj usluzi izgleda ovako:
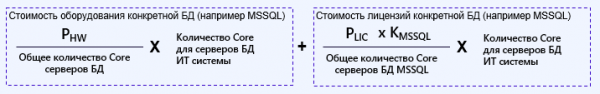
gdje KMSSQL predstavlja koeficijent koji određuje udio ove baze podataka u IT okruženju kompanije.
Još je složenije izračunati i alocirati sustave pohrane podataka s različitim proizvođačima nizova i različitim tipovima diskova. Međutim, opis ovog dijela je tema za poseban post.
Što na kraju?
Na kraju ovog vježbanja može se dobiti Excel kalkulator ili sredstvo za automatizaciju. Sve ovisi o zrelosti kompanije, pokrenutim procesima, implementiranim rješenjima i želji rukovodstva. Takav kalkulator ili sredstvo vizualizacije podataka pomaže u ispravnom rasporedu troškova među poslovnim odjelima, pokazujući kako i na što se raspoređuje IT proračun. Ovaj alat također može lako prikazati kako poboljšanje pouzdanosti usluge (rezerviranje) povećava njezinu cijenu, pri čemu se ne uzima u obzir samo cijena, već i svi prateći troškovi. To omogućuje poslovanju i IT direktoru da 'igraju na istom terenu' prema istim pravilima. Prilikom planiranja novih proizvoda, moguće je unaprijed izračunati troškove i procijeniti isplativost. poslužiteljaIgor Tyukachev, savjetnik 'Infosistema Jet'
Smatram da svi mi izlazimo s prijateljima.
Izvor: habr.com
