

Imádom a programozást – csodákat teremt. De a programozásról biztosan sokkal többet tud, mint én.
Ám a csodák nemcsak a programozásban találhatók meg, hanem még egy olyan poros és begyöpösödött területen is, mint a könyvelés. Igen, még ott is – a könyvelésben, amely iránt ambivalens érzéseim vannak: őszinte és forró szimpátia (végül is ez az eredeti szakmám) és nem kevésbé régi és szenvedélyes gyűlölet (olyan dolgokat tudok a könyvelésről, amit még csak nem is tudna elképzelni).
Most fókuszáljunk a pozitívumokra. Engedje meg, hogy meséljek egy csodálatos találmányról a könyvelési módszertan területén, úgynevezett «leírási alap» néven.
Gyanítom, hogy nem hallott a leírási alapról, és ha hallott is valamit, akkor nem tudja, mire használták. És nem vagy egyedül. Valószínű, hogy a mai könyvelők sincsenek tisztában vele – csak azok a dinoszauruszok, akiknek a munkatapasztalata meghaladta a harmincat. Mert a leírási alap fogalma 1992-ben eltűnt a könyvelési gyakorlatból, és korábban is inkább a legmagasabb könyvelési és irányítási szinteken értették gazdasági jelentését, tehát nem minden munkás könyvelő. Ezért a leírási alap eltávolítása a Számlatervből nem váltott ki közfigyelmet. Értem, nem volt rá idő: egy óriási állam társadalmi szerkezete változott, az egész törvényi alap vizsgálat alá került…
De nem akarok előre szaladni. Kezdjük el.
Ilyenek voltak a könyvelési tételek a tárgyi eszközök nyilvántartására a 1985-ös Számlaterv szerint:
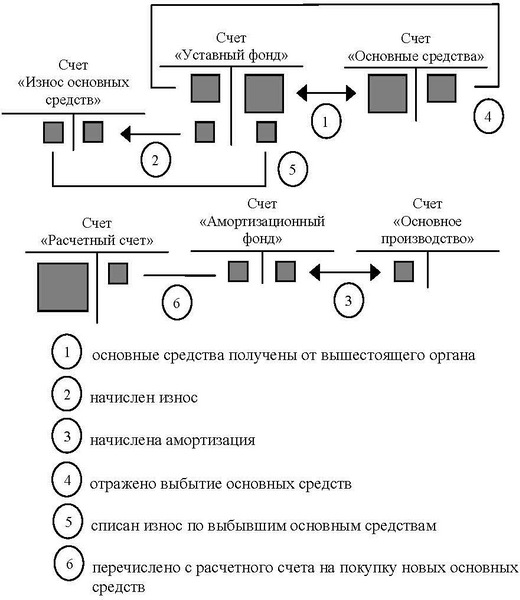
Nyilvánvaló, hogy az informatikai szakemberek számára a könyvelési tételek nem mondanak semmit. Ezért nem állok meg rajtuk, hanem elmagyarázom az alapvető dolgokat.
Régen, a tervgazdaság időszakában, az állami vállalatok a minisztériumoktól kapták a tárgyi eszközeiket (vagyis a termelőeszközöket, ha gazdasági terminológiát használunk). A minisztériumok pénzt adhattek a tárgyi eszközök beszerzésére, de ez lényegében nem változtatta meg a helyzetet.
A munka során a tárgyi eszközök fokozatosan elhasználódtak és tönkrementek, akkor a vállalatok szükség szerint pótolták őket.
A tőkealap lehetővé tette a tárgyi eszközök felhasználásának ellenőrzését, azzal az értelemmel, hogy korlátozta a tárgyi eszközök beszerzését a minisztériumtól eredetileg kapott keretek között.
A fenti levelezés szerint a részesedett számlák egyenlege a következőket jelentette:
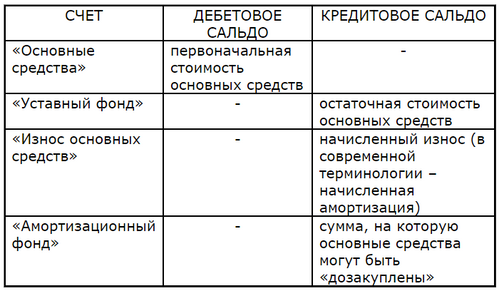
Figyelembe lett véve minden, ami jelenleg is figyelembe van véve (felső sorok), plusz az az összeg, amennyire a tárgyi eszközöket újra be lehet szerezni (alsó sor). Innen a „tőkealap” a számla nevében: aritmetikailag ez csupán a felhalmozott amortizáció összege, amely a következőképp változik:
- növekszik a felhalmozott amortizáció összegével,
- csökken a beszerzett tárgyi eszközök összegével.
Nem értetted? Megmagyarázom.
Az állami vállalatnak joga volt a tárgyi eszközöket a tőkealap mértékéig újra beszerezni, legfeljebb.
Tegyük fel, hogy a vállalat 2 millió rubelt kapott a minisztériumtól berendezésekre. A tőkealap nulla, a további berendezések beszerzése lehetetlen.
Eltelt egy idő, és a berendezésekre 300 ezer rubel amortizációt számoltak el. Következésképp a tőkealap 300 ezer rubellel nőtt: erre a összegre lehetséges volt a berendezések beszerzése.
Beszereztek berendezést 200 ezer rubel értékben. A tőkealap ennek megfelelően 200 ezer rubellel csökkent, így 100 ezer rubel maradt, amennyire még lehet beszerzéseket végezni.
És így tovább, szükség szerint.
Végül az ilyen állami vállalatok berendezésköltsége nem haladhatta meg a 2 millió rubelt – az összeg, amelyet eredetileg a minisztérium bocsátott rendelkezésre. Formálisan lehetőség volt további berendezések beszerzésére (természetesen szabad pénzeszközök esetén), de könyvelési bizonylatokat nem lehetett ilyen beszerzésre kiállítani: a számlák közötti kapcsolatok nem tették lehetővé ezt. Az amortizációs alap hiánya miatt egyetlen főkönyvelő sem írta volna alá a kifizetési, még inkább a bevételi dokumentumot. Könyvelési nyelven szólva, a hosszú távú eszközök beszerzése az amortizációs alap terhére történt, és nem másképp. Ezért az illegális eszközbeszerzés gondolata még a vezetők fejében sem merült fel, ez túl kockázatos lett volna. Nyilvánvaló, hogy voltak hibák, és trükköztek – de sokkal ravaszabb és diszkrétebb módon.
Figyeljen, mennyire szépen érik el a kívánt hatást: nem szabályozási tilalommal vagy a bevallás kötelezettségével a hatóságok felé, amit ma már biztosan megtennének – triviális könyvelési tételekkel! Igazi csoda, véleményem szerint. Éppen ezekért a módszertani jellemzőkért imádom a könyvelést.
Most térjünk át a jelenre.
Van-e a modern igazgatónak lehetősége annyi eszközt vásárolni, amennyit csak akar? Ó, igen, ha van összeg a vállalat bankszámláján. De van-e a igazgatónak lehetősége átkonvertálni a rendelkezésére álló összes pénzt a „Pitypang” Kft.-be? Így történik, szinte mindenhol. Vannak-e korlátozások az alapítótól kapott pénzeszközök felhasználására? Vannak bizonyos jogi korlátozások, de módszertani korlátozások nincsenek, és ez döntő tényező. Ha pénzt kap az alapítóktól, az igazgató szabadon át tudja vinni az offshore-ba, majd csődbe juttatja a vállalatot. (Kérem, ne szomorítsanak el — ne mondják, hogy ezekhez a célokhoz létezik törzstőke-számla: ez a számla csak azt tükrözi, ami az alapító okiratokban meg van határozva, semmi több).
Még a jelenlegi kapitalista logika keretein belül is ez egyértelmű önkény. Az alapítók tőkét fektetnek a vállalat fejlesztésébe, ami feltételezi: egy adott összegért meg kell vásárolni az alapvető eszközöket, egy másik összegért a forgóeszközöket, a fennmaradó törzstőkének a bérfondo-hoz és a kockázati tartalékokhoz kell tartoznia. A megállapított arányokat be kell tartani a termelési folyamat során, azaz az alapvető és a forgóeszközök folyamatos pótlása közben. Ezeket az arányokat a könyvelési számlák közötti levelezés révén lehet ellenőrizni, hiszen a kontroll szükségessége – akár a minisztériumok, akár a magánbefektetők részéről – nem tűnt el. Sajnos a könyvelési kontrollt tudatosan, a kapitalista igazgatóság érdekében, lebontották.
Nem szeretném fehérre mosni a szovjet korszak könyvelését – abban bőven akadt történelmileg beépített eklektika és hülyeség –, de a szovjet könyvelésben is történtek meglepő felismerések és felfedezések, mint például a leírási és más hasonló alapok. Csodák, máshogy nem is mondhatom.
Forrás: habr.com
