

SciPy (izrunā kā 'sai pai') ir pielietoto matemātisko procedūru pakete, kas balstīta uz Numpy Python paplašinājuma. Ar SciPy mijiedarbības sesija Python pārvēršas pilnvērtīgā datu apstrādes un sarežģītu sistēmu prototipēšanas vidē, līdzīgi kā MATLAB, IDL, Octave, R-Lab un SciLab. Šodien es vēlos īsi pastāstīt par to, kā vajadzētu piemērot dažus pazīstamus optimizācijas algoritmus paketē scipy.optimize. Sīkāku un aktuālāku informāciju par funkciju izmantošanu var vienmēr iegūt, izmantojot komandu help() vai Shift+Tab.
Ievads
Lai atbrīvotos no veltīgas laika tērēšanas sev un lasītājiem, saites uz metožu aprakstiem būs galvenokārt uz Vikipēdiju. Parasti šīs informācijas pietiek, lai izprastu metodes vispārīgās iezīmes un to pielietošanas apstākļus. Lai saprastu matemātisko metožu būtību, pārvietojamies uz saiknēm uz autoritatīvākām publikācijām, kuras var atrast katras raksta beigās vai savā iecienītajā meklētājā.
Tātad, modulis scipy.optimize ietver šādu procedūru īstenošanu:
- Nosacītā un beznosacījuma minimizācija skalarfunkcijām ar vairākiem mainīgajiem (minim) dažādu algoritmu (Neldera-Mida simplex, BFGS, Ņūtona konjugēto gradientu) palīdzību, un )
- Globālā optimizācija (piemēram: , )
- Minimizācija atliekām (least_squares) un nelineāro MNM (curve_fit) algoritmi
- Minimizācija skalarfunkcijām ar vienu mainīgo (minim_scalar) un sakņu meklēšana (root_scalar)
- Daudzdimensionālie vienādojumu risinātāji (root), izmantojot dažādus algoritmus (hipbridais Pauels, vai masveida metodes, piemēram, ).
Šajā rakstā aplūkosim tikai pirmo punktu no visa šī saraksta.
Beznosacījumu minimizācija skalarfunkcijai ar vairākiem mainīgajiem
Funkcija minim no paketes scipy.optimize nodrošina vispārēju interfeisu skalarfunkciju ar vairākiem mainīgajiem nosacītās un beznosacījuma minimizācijas uzdevumu risināšanai. Lai demonstrētu tās darbību, mums būs nepieciešama piemērota funkcija ar vairākiem mainīgajiem, kuru mēs dažādi minimizēsim.
Šiem nolūkiem lieliski derēs Rozemberga funkcija no N mainīgajiem, kas ir šāda:

Neskatoties uz to, ka Rozebrokas funkcija un tās Jākobi un Hess matriks (pirmā un otrā atvasinājums attiecīgi) jau ir definēti paketē scipy.optimize, noskaidrosim to paši.
import numpy as np

def rosen(x):
    """Rozebrokas funkcija"""
    return np.sum(100.0*(x[1:]-x[:-1]**2.0)**2.0 + (1-x[:-1])**2.0, axis=0)
Lai parādītu, attēlosim 3D Rozebrokas funkcijas vērtības no divām mainīgajām.
Kods attēlošanai
from mpl_toolkits.mplot3d import Axes3D
import matplotlib.pyplot as plt
from matplotlib import cm
from matplotlib.ticker import LinearLocator, FormatStrFormatter

# Iestatām 3D grafiku
fig = plt.figure(figsize=[15, 10])
ax = fig.gca(projection='3d')

# Norādām skatījuma leņķi
ax.view_init(45, 30)

# Izveidojam datus grafikam
X = np.arange(-2, 2, 0.1)
Y = np.arange(-1, 3, 0.1)
X, Y = np.meshgrid(X, Y)
Z = rosen(np.array([X,Y]))

# Zīmējam virsmu
surf = ax.plot_surface(X, Y, Z, cmap=cm.coolwarm)
plt.show()
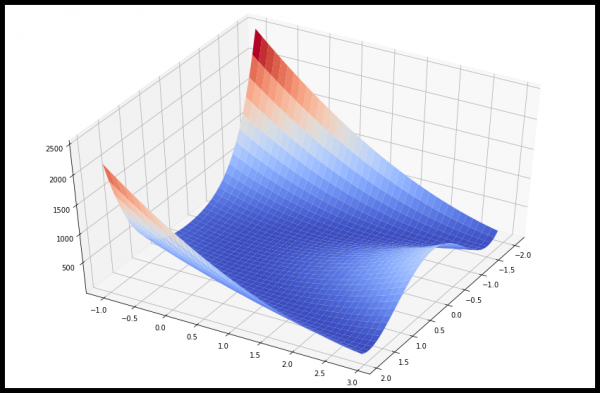
Zinot iepriekš, ka minimums ir 0 pie  , aplūkosim piemērus, kā noteikt Rozebrokas funkcijas minimālo vērtību, izmantojot dažādas procedūras scipy.optimize.
Nelder-Mead simpliksa metode
Pieņemot, ka ir sākumpunkts x0 5 dimensiju telpā. Atrast tuvāko minimuma punktu Rozebrokas funkcijai, izmantojot algoritmu (algoritms norādīts kā parametra method vērtība):
from scipy.optimize import minimize
x0 = np.array([1.3, 0.7, 0.8, 1.9, 1.2])
res = minimize(rosen, x0, method='nelder-mead',
    options={'xtol': 1e-8, 'disp': True})
print(res.x)
Optimizācija veiksmīgi pabeigta.
Pašreizējā funkcijas vērtība: 0.000000
Iterācijas: 339
Funkciju novērtējumi: 571
[1. 1. 1. 1. 1.]Simpliksa metode ir visvienkāršākais veids, kā minimizēt skaidri definētu un diezgan gludu funkciju. Tā neprasa funkcijas atvasinājumu aprēķināšanu, pietiek tikai norādīt tās vērtības. Nelder-Mead metode ir laba izvēle vienkāršām minimizācijas uzdevumiem. Tomēr, jo tā neizmanto gradienta novērtējumus, minimuma atrašanai var būt nepieciešams vairāk laika.
Pauela metode
Cits optimizācijas algoritms, kurā tiek aprēķinātas tikai funkciju vērtības, ir Lai to izmantotu, nepieciešams noregulēt method = 'powell' funkcijā minim.
x0 = np.array([1.3, 0.7, 0.8, 1.9, 1.2])
res = minimize(rosen, x0, method='powell',
    options={'xtol': 1e-8, 'disp': True})
print(res.x)
Optimizācija veiksmīgi pabeigta.
Pašreizējā funkcijas vērtība: 0.000000
Iterācijas: 19
Funkciju novērtējumi: 1622
[1. 1. 1. 1. 1.]Broyden-Fletcher-Goldfarb-Shanno (BFGS) algoritms
Lai sasniegtu ātrāku konverģenci uz risinājumu, procedūra izmanto mērķa funkcijas gradientu. Gradientu var norādīt kā funkciju vai aprēķināt, izmantojot pirmās kārtas atšķirības. Jebkurā gadījumā BFGS metode parasti prasa mazāk funkciju izsaukumu nekā simplex metode.
Apskatīsim Rōzenbroka funkcijas atvasinājumu analītiskā veidā:


Šis izteikums ir spēkā visām mainīgajām atvasinājumiem, izņemot pirmo un pēdējo, kuras tiek noteiktas šādi:


Pārbaudīsim Python funkciju, kas aprēķina šo gradientu:
def rosen_der (x):
    xm = x [1: -1]
    xm_m1 = x [: - 2]
    xm_p1 = x [2:]
    der = np.zeros_like (x)
    der [1: -1] = 200 * (xm-xm_m1 ** 2) - 400 * (xm_p1 - xm ** 2) * xm - 2 * (1-xm)
    der [0] = -400 * x [0] * (x [1] -x [0] ** 2) - 2 * (1-x [0])
    der [-1] = 200 * (x [-1] -x [-2] ** 2)
    return der
Gradienta aprēķināšanas funkcija tiek norādīta kā parametra jac vērtība funkcijā minim, kā parādīts zemāk.
res = minimize(rosen, x0, method='BFGS', jac=rosen_der, options={'disp': True})
print(res.x)
Optimizācija veiksmīgi beigusies.
Pašreizējā funkcionālā vērtība: 0.000000
Iterācijas: 25
Funkciju novērtējumi: 30
Gradienta novērtējumi: 30
[1.00000004 1.0000001 1.00000021 1.00000044 1.00000092]Kopējo gradientu algoritms (Ņūtona)
Algoritms ir modificētā Ņūtona metode.
Ņūtona metode balstās uz funkcijas apmēram lokālā apgabalā ar otrā šķirības polinomu:

kur  ir otro atvasinājumu matrica (Hesse matrica, hesians).
Ja hesians ir pozitīvi noteikts, tad lokālo minimumu var atrast, pielāgojot nulles gradienta kvadrātveida formu nullei. Rezultātā iegūsim izteikumu:

Apmainītais hesians tiek aprēķināts, izmantojot kopējo gradientu metodi. Zemāk ir piemērs, kā izmantot šo metodi Rōzenbroka funkcijas minimizācijai. Lai izmantotu Newton-CG metodi, ir jānorāda funkcija, kas aprēķina hesianu.
Rōzenbroka funkcijas hesians analītiskā veidā ir:


kur  un
 , nosaka matricu
 .
Pārējie nenulles elementu matrica ir:


Piemēram, piecu dimensiju telpā N = 5, Hesse matrica Rōzenbroka funkcijai ir joslas veidā:

Kods, kas aprēķina šo hesianu kopā ar kodu Rōzenbroka funkcijas minimizācijai, izmantojot kopējo gradientu metodi (Ņūtona):
def rosen_hess(x):
    x = np.asarray(x)
    H = np.diag(-400*x[:-1],1) - np.diag(400*x[:-1],-1)
    diagonal = np.zeros_like(x)
    diagonal[0] = 1200*x[0]**2-400*x[1]+2
    diagonal[-1] = 200
    diagonal[1:-1] = 202 + 1200*x[1:-1]**2 - 400*x[2:]
    H = H + np.diag(diagonal)
    return H

res = minimize(rosen, x0, method='Newton-CG',
               jac=rosen_der, hess=rosen_hess,
               options={'xtol': 1e-8, 'disp': True})
print(res.x)
Optimizācija tika veiksmīgi pabeigta.
Esošā funkcionālā vērtība: 0.000000
Iterācijas: 24
Funkciju novērtējumi: 33
Gradienta novērtējumi: 56
Hesiāna novērtējumi: 24
[1. 1. 1. 0.99999999 0.99999999]Piemērs ar Hesiāna funkcijas un jauka vektora noteikšanu
Reālās problēmās Hesiāna matricas aprēķins un saglabāšana var prasīt ievērojamus laika un atmiņas resursus. Tādējādi faktiski nav nepieciešams noteikt pašu Hesiāna matricu, jo minimizēšanas procedūrai nepieciešams tikai vektors, kas ir Hesiāna reizinājums ar citu jauku vektoru. Tādējādi, no aprēķinu viedokļa, daudz gaidāmāka ir tūlītēja funkcijas noteikšana, kas atgriež Hesiāna reizinājuma rezultātu ar jauku vektoru.
Apskatīsim funkciju hess, kas pieņem minimizēšanas vektoru kā pirmo argumentu un jauku vektoru kā otro argumentu (kopā ar citiem minimizējamās funkcijas argumentiem). Mūsu gadījumā aprēķināt Hesiāna reizinājumu ar funkciju Rosenbrock nav pārāk sarežģīti. Ja p — jauks vektors, tad reizinājums  ir šāds:

Funkcija, kas aprēķina Hesiāna un jauka vektora reizinājumu, tiek nodota kā argumenta hessp vērtība funkcijai minimize:
def rosen_hess_p(x, p):
    x = np.asarray(x)
    Hp = np.zeros_like(x)
    Hp[0] = (1200*x[0]**2 - 400*x[1] + 2)*p[0] - 400*x[0]*p[1]
    Hp[1:-1] = -400*x[:-2]*p[:-2]+(202+1200*x[1:-1]**2-400*x[2:])*p[1:-1]
    -400*x[1:-1]*p[2:]
    Hp[-1] = -400*x[-2]*p[-2] + 200*p[-1]
    return Hp

res = minimize(rosen, x0, method='Newton-CG',
               jac=rosen_der, hessp=rosen_hess_p,
               options={'xtol': 1e-8, 'disp': True})
Optimizācija tika veiksmīgi pabeigta.
         Esošā funkcionālā vērtība: 0.000000
         Iterācijas: 24
         Funkciju novērtējumi: 33
         Gradienta novērtējumi: 56
         Hesiāna novērtējumi: 66
Uzticības reģiona (trust region) konjugēto gradientu (Newton) algoritms
Slikta Hesiāna matricas nosegtība un nepareizi meklēšanas virzieni var izraisīt Newton konjugēto gradientu algoritmu neefektīvu. Šādos gadījumos priekšroka tiek dota (trust-region) konjugēto gradientu Newton algoritmam.
Piemērs ar Hesiāna matricas noteikšanu:
res = minimize(rosen, x0, method='trust-ncg',
               jac=rosen_der, hess=rosen_hess,
               options={'gtol': 1e-8, 'disp': True})
print(res.x)
Optimizācija sekmīgi pabeigta.
Pašreizējā funkcijas vērtība: 0.000000
Iterācijas: 20
Funkciju novērtējumi: 21
Gradientu novērtējumi: 20
Hesiena novērtējumi: 19
[1. 1. 1. 1. 1.]Piemērs ar hesiena funkcijas un nejauša vektora reizinājumu:
res = minimize(rosen, x0, method='trust-ncg',
                jac=rosen_der, hessp=rosen_hess_p,
                options={'gtol': 1e-8, 'disp': True})
print(res.x)
Optimizācija sekmīgi pabeigta.
Pašreizējā funkcijas vērtība: 0.000000
Iterācijas: 20
Funkciju novērtējumi: 21
Gradientu novērtējumi: 20
Hesiena novērtējumi: 0
[1. 1. 1. 1. 1.]Krylov tipu metodes
Līdzīgi kā trust-ncg metode, Krylov tipu metodes ir labi piemērotas lielo uzdevumu risināšanai, jo tām tiek izmantotas tikai matricas-vektoru reizinājumi. Tās būtība ir uzdevuma risināšana uzticības jomā, kas ierobežota ar Krylov trīsdaļu apakštelpu. Neizmantotām problēmām šī metode ir labākā izvēle, jo tā izmanto mazāk nelineāru iterāciju, pateicoties mazākam matricas-vektoru reizinājumu skaitam vienai apakšuzdevumam, salīdzinot ar trust-ncg metodi. Turklāt kvadrātiskā apakšuzdevuma risinājums tiek iegūts precīzāk nekā ar trust-ncg metodi.
Piemērs ar Hesiāna matricas noteikšanu:
res = minimize(rosen, x0, method='trust-krylov',
               jac=rosen_der, hess=rosen_hess,
               options={'gtol': 1e-8, 'disp': True})

Optimizācija sekmīgi pabeigta.
         Pašreizējā funkcijas vērtība: 0.000000
         Iterācijas: 19
         Funkciju novērtējumi: 20
         Gradientu novērtējumi: 20
         Hesiena novērtējumi: 18

print(res.x)

    [1. 1. 1. 1. 1.]
Piemērs ar hesiena funkcijas un nejauša vektora reizinājumu:
res = minimize(rosen, x0, method='trust-krylov',
               jac=rosen_der, hessp=rosen_hess_p,
               options={'gtol': 1e-8, 'disp': True})

Optimizācija sekmīgi pabeigta.
         Pašreizējā funkcijas vērtība: 0.000000
         Iterācijas: 19
         Funkciju novērtējumi: 20
         Gradientu novērtējumi: 20
         Hesiena novērtējumi: 0

print(res.x)

    [1. 1. 1. 1. 1.]
Uzticības jomā iegūtā risinājuma algoritms
Visas metodes (Newton-CG, trust-ncg un trust-krylov) ir labi piemērotas lielo uzdevumu risināšanai (ar tūkstošiem mainīgo). Tas ir saistīts ar to, ka tās pamats ir otru gradientu algoritms, kas nozīmē galīgo Hesiena apgriezto matricas meklēšanu. Risinājums nonāk pakāpeniski, neveicot skaidru hesiena sadalījumu. Tā kā ir jānosaka tikai funkcija hesiena un nejauša vektora reizināšanai, šis algoritms ir īpaši labs, strādājot ar retām (slāņveida diagonālām) matricām. Tas nodrošina zemu atmiņas patēriņu un būtisku laika ietaupījumu.
Vidēja lieluma uzdevumos uzglabāšanas un Hessiana faktorizācijas izmaksas nav izšķirošas. Tas nozīmē, ka risinājumu var iegūt mazākā iterāciju skaitā, gandrīz precīzi atrisinot uzticības reģiona apakšuzdevumus. Tādējādi daži nelineārie vienādojumi tiek atrisināti iteratīvi katram kvadrātiskajam apakšuzdevumam. Šāds risinājums parasti prasa 3 vai 4 Holeska matricas dekompozīcijas. Rezultātā metode konverģē mazākā iterāciju skaitā un prasa mazāk mērījumu no mērķa funkcijas, nekā citi īstenotie uzticības reģiona algoritmi. Šis algoritms paredz tikai pilnas Hessiana matricas noteikšanu un neatbalsta iespēju izmantot Hessiana un nejauša vektora reizinājumu.
Piemērs ar Rozenbroka funkcijas minimizēšanu:
res = minimize(rosen, x0, method='trust-exact',
               jac=rosen_der, hess=rosen_hess,
               options={'gtol': 1e-8, 'disp': True})
res.x
Optimizācija veiksmīgi pabeigta.
Pašreizējā funkcijas vērtība: 0.000000
Iterācijas: 13
Funkciju novērtējumi: 14
Gradienta novērtējumi: 13
Hessiana novērtējumi: 14
array([1., 1., 1., 1., 1.])Uz šo, domāju, apstāsimies. Nākamajā rakstā centīšos pastāstīt interesantāko par nosacītu minimizāciju, minimizācijas pielietojumu aptuvenošanu risināšanā, vienas mainīgās funkcijas minimizāciju, dažādiem minimizatoriem un sistēmas vienādojumu sakņu meklēšanu, izmantojot scipy.optimize pakotni.
Avots:
Avots: habr.com

 Russian
 Italian
 German
 Polish
 Estonian
 Albanian
 Bulgarian
 Croatian
 Czech
 Danish
 Dutch
 English
 French
 Hungarian
 Latvian
 Norwegian
 Portuguese
 Romanian
 Slovak
 Slovenian
 Spanish
 Swedish