

Es uzskatu, ka mēs visi kopā ar draugiem vai kolēģiem dodamies uz restorānu. Un pēc jautra laika viesmīlis atnes čeku. Pēc tam problēmu var atrisināt vairākos veidos:
- Pirmā metode, “džentlmeniska”. Čeka summai tiek pievienots 10–15% “dzeramnauda” viesmīlim, un iegūtā summa tiek vienādi sadalīta starp visiem vīriešiem.
- Otrā metode ir “sociālistiska”. Čeks tiek sadalīts vienādi visiem, neatkarīgi no tā, cik daudz viņi ēda un dzēra.
- Trešā metode ir “godīga”. Katrs ieslēdz savā tālrunī kalkulatoru un sāk rēķināt trauku izmaksas plus noteiktu “dzeramnaudu”, arī individuāli.
Restorānu situācija ir ļoti līdzīga situācijai ar IT izmaksām uzņēmumos. Šajā ierakstā mēs runāsim par izdevumu sadali starp departamentiem.
Bet pirms ienirt IT bezdibenī, atgriezīsimies pie restorāna piemēra. Katrai no iepriekš minētajām “izmaksu sadales” metodēm ir plusi un mīnusi. Acīmredzamais otrās metodes trūkums: viens varēja ēst veģetāros Cēzara salātus bez vistas, bet otrs varēja ēst ribeye steiku, tāpēc daudzumi var ievērojami atšķirties. “Godīgās” metodes mīnuss ir tāds, ka skaitīšanas process ir ļoti ilgs, un kopējā naudas summa vienmēr ir mazāka par čekā norādīto. Izplatīta situācija?
Tagad iedomāsimies, ka izklaidējāmies restorānā Ķīnā, un čeks tika atnests ķīniešu valodā. Skaidrs ir tikai summa. Lai gan dažiem var rasties aizdomas, ka tā nemaz nav summa, bet gan pašreizējais datums. Vai arī pieņemsim, ka tas notiek Izraēlā. Viņi lasa no labās uz kreiso pusi, bet kā viņi raksta ciparus? Kurš var atbildēt bez Google?
Kāpēc IT un biznesam ir nepieciešams piešķīrums?
Tātad IT nodaļa sniedz pakalpojumus visām uzņēmuma nodaļām un faktiski pārdod savus pakalpojumus biznesa nodaļām. Un, lai gan uzņēmuma departamentu starpā var nebūt formālu finansiālu attiecību, katrai biznesa vienībai ir jāsaprot vismaz, cik daudz tā tērē IT, cik maksā jaunu produktu ieviešana, jaunu iniciatīvu pārbaude utt. Skaidrs, ka par infrastruktūras modernizāciju un paplašināšanu maksā nevis mītiskais “modernizētājs, sistēmu integratoru un iekārtu ražotāju patrons”, bet gan bizness, kam jāsaprot šo izmaksu efektivitāte.
Biznesa struktūrvienības atšķiras gan pēc lieluma, gan pēc IT resursu izmantošanas intensitātes. Tādējādi IT infrastruktūras modernizācijas izmaksu vienlīdzīga sadale starp departamentiem ir otrā metode ar visiem tās trūkumiem. “Godīgā” metode šajā gadījumā ir labāka, taču tā ir pārāk darbietilpīga. Optimālais variants šķiet “kvazigodīgs”, kad izmaksas tiek sadalītas nevis pa santīmu, bet gan ar zināmu saprātīgu precizitāti, tāpat kā skolas ģeometrijā skaitli π lietojam kā 3,14, nevis visu skaitļu secību. aiz komata.
IT pakalpojumu izmaksu aplēse ir ļoti noderīga holdingos ar vienu IT infrastruktūru, apvienojot vai atdalot daļu holdinga atsevišķā struktūrā. Tas ļauj uzreiz aprēķināt IT pakalpojumu izmaksas, lai plānošanā ņemtu vērā šīs summas. Tāpat IT pakalpojumu izmaksu izpratne palīdz salīdzināt dažādas IT resursu izmantošanas un piederības iespējas. Kad vīrieši vairāku tūkstošu dolāru uzvalkos runā par to, kā viņu produkts var optimizēt IT izmaksas, palielināt to, kas jāpalielina, un samazināt to, kas jāsamazina, IT pakalpojumu pastāvīgo izmaksu novērtēšana ļauj CIO akli neuzticēties mārketinga solījumiem. , bet gan precīzi novērtēt sagaidāmo efektu un kontrolēt rezultātus.
Uzņēmējdarbībai piešķiršana ir iespēja iepriekš izprast IT pakalpojumu izmaksas. Jebkura biznesa prasība netiek vērtēta kā kopējā IT budžeta palielinājums par tik daudziem procentiem, bet tiek noteikta kā summa par konkrētu prasību vai pakalpojumu.
Reāls gadījums
Liela uzņēmuma CIO galvenā “sāpe” bija tā, ka bija jāsaprot, kā sadalīt izmaksas starp biznesa vienībām un piedāvāt dalību IT attīstībā proporcionāli patēriņam.
Kā risinājumu mēs izstrādājām IT pakalpojumu kalkulatoru, kas spēja sadalīt kopējās IT izmaksas vispirms IT pakalpojumiem un pēc tam biznesa struktūrvienībām.
Faktiski ir divi uzdevumi: aprēķināt IT pakalpojuma izmaksas un sadalīt izmaksas starp biznesa vienībām, izmantojot šo pakalpojumu, atbilstoši noteiktiem draiveriem (“kvazigodīga” metode).
No pirmā acu uzmetiena tas var šķist vienkārši, ja jau no paša sākuma būtu pareizi aprakstīti IT pakalpojumi, informācija ievadīta CMDB konfigurācijas datu bāzē un IT aktīvu pārvaldības sistēmā ITAM, izveidoti resursu un pakalpojumu modeļi un izveidots IT pakalpojumu katalogs. izstrādāta. Patiešām, šajā gadījumā jebkuram IT pakalpojumam ir iespējams noteikt, kādus resursus tas izmanto un cik šie resursi maksā, ņemot vērā nolietojumu. Bet mums ir darīšana ar parastu Krievijas biznesu, un tas uzliek zināmus ierobežojumus. Tādējādi nav CMDB un ITAM, ir tikai IT pakalpojumu katalogs. Katrs IT pakalpojums kopumā atspoguļo informācijas sistēmu, piekļuvi tai, lietotāju atbalstu utt. IT serviss izmanto tādus infrastruktūras pakalpojumus kā “DB serveris”, “Aplikāciju serveris”, “Datu glabāšanas sistēma”, “Datu tīkls” u.c. Attiecīgi uzdoto uzdevumu risināšanai nepieciešams:
- nosaka infrastruktūras pakalpojumu izmaksas;
- sadalīt infrastruktūras pakalpojumu izmaksas IT pakalpojumiem un aprēķināt to izmaksas;
- nosaka virzītājus (koeficientus) IT pakalpojumu izmaksu sadalei pa struktūrvienībām un IT pakalpojumu izmaksas sadala struktūrvienībām, tādējādi sadalot IT nodaļas izmaksu apjomu starp citām uzņēmuma struktūrvienībām.
Visas ikgadējās IT izmaksas var attēlot kā naudas maisu. Daļa no šīs somas tika iztērēta aprīkojumam, migrācijas darbiem, modernizācijai, licencēm, atbalstam, darbinieku algām utt. Tomēr sarežģītība ir saistīta ar grāmatvedības procedūru pamatlīdzekļu un nemateriālo aktīvu uzskaitei IT jomā.
Ņemsim par piemēru SAP infrastruktūras modernizācijas projektu. Projekta ietvaros tiek iegādāts aprīkojums un licences, un darbs tiek veikts ar sistēmu integratora palīdzību. Noslēdzot projektu, vadītājam jānoformē papīri, lai grāmatvedības iekārtas tiktu iekļautas pamatlīdzekļos, licences tiktu iekļautas nemateriālajos aktīvos, bet citi projektēšanas un nodošanas ekspluatācijā darbi tiktu norakstīti nākamo periodu izdevumos. Problēma numur viens: reģistrējoties pamatlīdzekļos, klienta grāmatvedim ir vienalga, kā to sauks. Tāpēc pamatlīdzekļos mēs saņemam aktīvu “UpgradeSAPandMigration”. Ja projekta ietvaros tika modernizēts disku masīvs, kam nav nekāda sakara ar SAP, tas vēl vairāk apgrūtina izmaksu meklēšanu un turpmāko sadali. Faktiski aiz “UpgradeSAPandMigration” līdzekļa var paslēpties jebkurš aprīkojums, un, jo vairāk laika iet, jo grūtāk ir saprast, kas tur patiesībā iegādāts.
Tas pats attiecas uz nemateriālajiem aktīviem, kuriem ir daudz sarežģītāka aprēķina formula. Papildu sarežģītību pievieno fakts, ka iekārtas iedarbināšanas un iekļaušanas bilancē brīdis var atšķirties par aptuveni gadu. Plus, nolietojums ir 5 gadi, bet faktiski iekārtas var strādāt vairāk vai mazāk, atkarībā no apstākļiem.
Tādējādi teorētiski ir iespējams aprēķināt IT pakalpojumu izmaksas ar 100% precizitāti, taču praksē tas ir ilgs un diezgan bezjēdzīgs uzdevums. Tāpēc mēs izvēlējāmies vienkāršāku metodi: izmaksas, kuras var viegli attiecināt uz jebkuru infrastruktūru vai IT pakalpojumu, tiek attiecinātas tieši uz atbilstošo pakalpojumu. Atlikušās izmaksas tiek sadalītas starp IT pakalpojumiem saskaņā ar noteiktiem noteikumiem. Tas ļaus iegūt aptuveni 85% precizitāti, kas ir pilnīgi pietiekami.
Pirmajā posmā Infrastruktūras pakalpojumu izmaksu sadalei tiek izmantoti IT projektu finanšu un grāmatvedības pārskati un “labprātīgs voluntārisms” gadījumos, kad nav iespējams attiecināt izmaksas uz kādu infrastruktūras pakalpojumu. Izmaksas tiek attiecinātas tieši uz IT pakalpojumiem vai infrastruktūras pakalpojumiem. Gada izmaksu sadales rezultātā iegūstam izmaksu apjomu katram infrastruktūras pakalpojumam.
Otrajā posmā sadales koeficienti starp IT pakalpojumiem tiek noteikti tādiem infrastruktūras pakalpojumiem kā “Aplikāciju serveris”, “Datu bāzes serveris”, “Datu krātuve” u.c. Daži infrastruktūras pakalpojumi, piemēram, "Darba vietas", "Wi-Fi piekļuve", "Video konferences" netiek izplatīti starp IT pakalpojumiem un tiek piešķirti tieši biznesa vienībām.
Šajā posmā sākas jautrība. Piemēram, apsveriet šādu infrastruktūras pakalpojumu kā “Lietojumprogrammu serveri”. Tas ir pieejams gandrīz katrā IT pakalpojumā, divās arhitektūrās ar un bez virtualizācijas, ar un bez dublēšanas. Vienkāršākais veids ir sadalīt izmaksas proporcionāli izmantotajiem serdeņiem. Lai saskaitītu “identiskus papagaiļus” un nejauktu fiziskos kodolus ar virtuālajiem, ņemot vērā pārrakstīšanu, pieņemam, ka viens fiziskais kodols ir vienāds ar trim virtuālajiem. Tad katra IT pakalpojuma infrastruktūras pakalpojuma “Application Server” izmaksu sadales formula izskatīsies šādi:
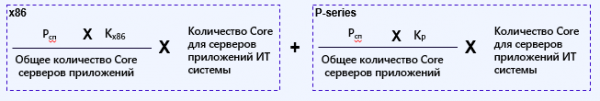 ,
kur Rsp ir infrastruktūras pakalpojuma “Lietojumprogrammu serveri” kopējās izmaksas, un Kx86 un Kr ir koeficienti, kas norāda daļu serveriem x86 un P sērija.
Koeficienti tiek noteikti empīriski, pamatojoties uz IT infrastruktūras analīzi. Klasteru programmatūras, virtualizācijas programmatūras, operētājsistēmu un lietojumprogrammatūras izmaksas tiek aprēķinātas kā atsevišķi infrastruktūras pakalpojumi.
Ņemsim sarežģītāku piemēru. Infrastruktūras pakalpojums “Datu bāzu serveri”. Tas ietver aparatūras izmaksas un datu bāzes licenču izmaksas. Tādējādi aprīkojuma un licenču izmaksas var izteikt formulā:
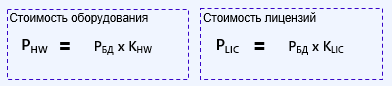
kur РHW un РLIC ir attiecīgi kopējās aprīkojuma izmaksas un datu bāzes licenču kopējās izmaksas, bet KHW un KLIC ir empīriski koeficienti, kas nosaka aparatūras un licenču izmaksu daļu.
Turklāt ar aparatūru tas ir līdzīgs iepriekšējam piemēram, bet ar licencēm situācija ir nedaudz sarežģītāka. Uzņēmuma ainavā var izmantot dažādu veidu datu bāzes, piemēram, Oracle, MSSQL, Postgres utt. Tādējādi formula konkrētas datu bāzes, piemēram, MSSQL, piešķiršanas aprēķināšanai konkrētam pakalpojumam izskatās šādi:
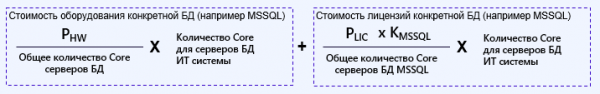
kur KMSSQL ir koeficients, kas nosaka šīs datu bāzes īpatsvaru uzņēmuma IT vidē.
Situācija ir vēl sarežģītāka ar datu uzglabāšanas sistēmas aprēķinu un piešķiršanu ar dažādiem masīvu ražotājiem un dažāda veida diskiem. Bet šīs daļas apraksts ir atsevišķa ieraksta tēma.
Rezultāts?
Šāda vingrinājuma rezultāts varētu būt Excel kalkulators vai automatizācijas rīks. Viss ir atkarīgs no uzņēmuma brieduma, ieviestajiem procesiem, ieviestajiem risinājumiem un vadības apņēmības. Šāds kalkulators vai datu vizualizācijas rīks palīdz pareizi sadalīt izmaksas starp biznesa vienībām un parādīt, kā un kur tiek sadalīts IT budžets. Šis pats rīks var viegli parādīt, kā pakalpojumu uzticamības (redundances) uzlabošana palielina to izmaksas, nevis pašas izmaksas. serveris, ņemot vērā visus saistītos izdevumus. Tas ļauj uzņēmumam un CIO "spēlēt uz viena viļņa", izmantojot vienādus noteikumus. Plānojot jaunus produktus, izmaksas var aprēķināt iepriekš un novērtēt iespējamību.
Igors Tjukačovs, Jet Infosystems konsultants
Avots: www.habr.com
