


Bij een bezoek aan een land is het belangrijk om toerisme niet te verwarren met emigratie.
Volkswijsheid
Vandaag wil ik misschien wel de meest urgente kwestie bespreken: de financiële balans tijdens het studeren, leven en werken in het buitenland. In de vorige vier delen (, , , ) heb ik geprobeerd dit onderwerp te vermijden, maar in dit artikel zullen we een duidelijke conclusie trekken uit jarenlange statistieken over het balans van salaris en uitgaven.
Disclaimer: Het onderwerp is delicaat en zeer weinigen zijn bereid het openlijk te bespreken, maar ik zal het toch proberen. Wat hieronder wordt uiteengezet, is een poging tot reflectie op de omringende realiteit, enerzijds, en het geven van enkele richtlijnen voor degenen die naar Zwitserland willen gaan - anderzijds.
Het land als belastingstelsel
Het belastingstelsel in Zwitserland werkt net als een Zwitsers horloge: nauwkeurig en punctueel. Het is behoorlijk moeilijk om niet te betalen, hoewel er verschillende schema's zijn. Er zijn veel belastingaftrekken en -verlichtingen (bijvoorbeeld er is een aftrek voor het gebruik van openbaar vervoer, maaltijden op het werk, de aankoop van representatieve zaken als deze voor het werk nodig zijn, etc.).
Zoals ik eerder noemde in , in Zwitserland is er een drieledige belastingstructuur: de federale belasting (dezelfde tarief voor iedereen), de kantonbelasting (dezelfde binnen het kanton) en de gemeentebelasting (dezelfde binnen de gemeente aka dorp/stad). In principe zijn de belastingen lager dan in de buurlanden, maar extra, feitelijk verplichte betalingen slorpen dit verschil op, maar daarover aan het einde van het artikel meer.
Maar dit is allemaal goed, zolang je geen gezin wilt stichten - dan stijgen de belastingen plotseling, maar geleidelijk. Dit wordt verklaard omdat je nu een 'gezinscel' bent, je inkomen wordt samengevoegd (hallo, progressieve schalen), en een gezin verbruikt meer, en een kind moet nog worden geboren, en dan zijn er peuterspeelzalen, scholen en universiteiten, waarvan velen op de staatspiegel staan, maar waarvoor je toch ergens meer zal moeten betalen, ergens minder. Lokalen leven vaak in een samenlevingscontract, aangezien de economie zuinig moet zijn, of ze wonen in kantons met lage belastingen (bijvoorbeeld, ), en werken in 'vettere' kantons (bijvoorbeeld Zürich - ongeveer 30 minuten met de trein van Zug). Een paar jaar geleden waren er pogingen om de situatie te verbeteren en in ieder geval de belastingen voor gezinnen niet te verhogen in vergelijking met alleenstaanden - dat heeft niet gewerkt.
De wervelingen van referendaVaak, onder het voorwendsel van nuttige referenda, proberen ze twijfelachtige besluiten en voorstellen door te drukken. In principe is het een goed idee om de belastingen voor getrouwden te verlagen, vooral voor degenen met kinderen; de steun voor dit idee was aanvankelijk erg hoog. Echter, de christelijke partij die het referenda opstartte, besloot om ook de definitie van huwelijk als 'verbond tussen man en vrouw' door te drukken - helaas, zo verloren ze de steun van de meerderheid. Tolerantie.
Echter, wanneer je een kind krijgt, of zelfs twee, dan worden de belastingen iets lager, omdat je nu een nieuw lid van de samenleving te onderhouden hebt. En als slechts één van de echtgenoten werkt, kan je rekenen op verschillende subsidies en verlichtingen, met name op het gebied van gezondheidszorg.
Als je wilt manipuleren en - God verhoedde - belastingontduiking wilt plegen, dan is er slechts één kans in het leven om betrapt te worden op belastingfraude en vergeven te worden. Dit betekent dat je achteraf de situatie en de bezoedelde reputatie kunt rechtzetten door natuurlijk alle onbetaalde belastingen te betalen. Dan volgt de rechtbank, armoede, een lantaarn, een lumpen-tent tegenover het Palais Rumine in Lausanne.

‘Lumpen-tent’: gekozen plekken van de lokale ‘intelligentsia’ - tegenover het museum en de bibliotheek...
Voor degenen die van plan zijn om te verhuizen en zelf belastingen te betalen (bijvoorbeeld door het openen van een eigen bedrijf), meer gedetailleerd uitgelegd.
Het aangename is dat je de belastingaangifte niet hoeft in te vullen zolang je inkomen niet meer dan ~120k per jaar bedraagt, en het bedrijf de praktijk ‘taxe à la source’ ondersteunt, en het vergunning - B (tijdelijk) is. Zodra je C hebt gekregen, of het salaris boven de ~120k komt, moet je zelf belastingen betalen (in elk geval in het kanton Vaud moet je een aangifte indienen). Zoals opgemerkt , in Duits-sprekende kantons zoals Zürich, Schwyz, Zug of St. Gallen, moet je dit doen. Of als je documenten voor een aftrek moet indienen (zie hierboven + het derde pensioenpilaar), dan moet je ook een aangifte invullen (kan volgens een vereenvoudigde regeling).
Het is begrijpelijk dat het voor de eerste keer moeilijk is om dit zelf te doen, daarom zal een vriendelijke vriend (aka trustee, Duits: Treuhänder, aan de andere kant van de ) het met vaardige bewegingen voor je invullen (het belangrijkste is om te vertrouwen, maar ook te controleren!). En het volgende jaar kun je het zelf doen naar voorbeeld en gelijkenis.
Echter, Zwitserland – eenfederatie, en bijgevolg variëren de belastingen van kanton tot kanton, van stad tot stad en van dorp tot dorp. In heb ik genoemd dat je kunt besparen op belastingen door naar een dorp te verhuizen. Online zijn er , die duidelijk laten zien hoeveel iemand kan besparen of verliezen door bijvoorbeeld van Lausanne naar Ecublens (de buitenwijk waar EPFL zich bevindt) te verhuizen.
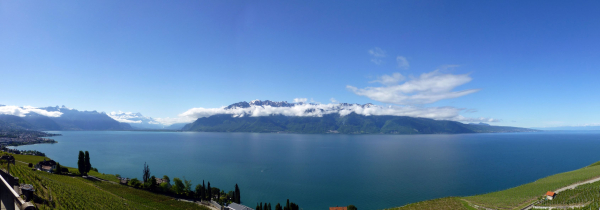
Panorama van het Meer van Genève nabij Vevey om de belastingverdriet te verlichten
Belastingen op lucht
In Zwitserland zijn er natuurlijke belastingen "op lucht".
of sinds 01.01.2019. Dit is de meest "geliefde" belasting voor velen – belasting op de potentiële mogelijkheid om televisie te kijken en radio te luisteren. Dat wil zeggen, in onze wereld – op lucht. Natuurlijk valt internet hier ook onder, en aangezien tegenwoordig vrijwel iedereen een telefoon (lees: smartphone) heeft, is het heel moeilijk om ervan af te komen.
Eerder was er een onderscheid tussen radio (~190 CHF per jaar) en tv (~260 CHF per jaar) voor elk huishouden (ja, een buitenhuisje is een ander huishouden), maar na een recente referendum is het bedrag genormaliseerd (~365 CHF per jaar, dat is elke dag één frank), ongeacht of het radio of tv is, en is alle huishoudens verplicht om te betalen ongeacht het bezit van een ontvanger. Ter rechtvaardigheid moet worden opgemerkt dat studenten, gepensioneerden en – verrassend – medewerkers dit belasting niet betalen. Trouwens, voor niet-betaling is er een boete – tot 5000 frank, wat op een bijzondere manier verfrissend werkt. Hoewel ik een paar voorbeelden ken van mensen die dit belasting principieel enkele jaren niet hebben betaald en niet zijn beboet.
Nou, en de kers op de taart: wil je vissen – betaal voor een vergunning, er zijn strenge beperkingen voor de visserijtijd, wil je jagen – betaal voor een vergunning, bewaar je wapen goed, en kom bovendien in de quotum voor het afschieten van wilde dieren. Een bekende Zwitser zei over de jacht dat de buit later aan de staat wordt afgegeven.
Wil je een huisdier houden, betaal dan een belasting (tot 100-150 frank in de stad en bijna tot nul op het platteland). Betaal je niet, heb je het dier niet gechipt – boete, boete! Het is zelfs zo grappig dat de politie tijdens het patrouilleren in de straten Portugezen aanhoudt met hun honden en probeert hen een boete op te leggen.
En opnieuw, ik merk dialektisch op dat dit bedrag ook de zakjes omvat waarmee eigenaren van huisdieren verplicht zijn om de uitwerpselen van hun dieren op te ruimen, gespecialiseerde plekken voor het uitlaten van grote honden met de bijbehorende infrastructuur, en ook de straatreiniging en het bijna volledige gebrek aan zwerfdieren in de steden (en ook in de dorpen). Schoonheid en veiligheid!
Over het algemeen is het moeilijk om een activiteit voor te stellen die niet belast wordt, maar de belastingen gaan naar de doelen waarvoor ze zijn geheven: sociale uitkeringen voor sociaal, hondenbelasting voor de hond, en afvalbelasting voor afval… Trouwens, over afval gesproken!
Afvalsortering
Laten we beginnen met het feit dat elk huishouden in Zwitserland een vergoeding betaalt voor afvalinzameling (dit is een basisvergoeding, net als een belasting). Dit betekent echter niet dat je nu zomaar elke vorm van afval waar dan ook mag weggooien. Om dat te doen, moet je speciale zakken kopen voor gemiddeld 1 frank voor 17 liter. Tot voor kort waren ze alleen niet beschikbaar in de kantons Genève en Wallis, maar sinds 2018 zijn ook zij aangesloten. Daarom 'houden' alle Zwitsers zo van afvalsortering: papier, plastic (inclusief PET), glas, compost, olie, batterijen, aluminium, ijzer, enzovoort. De eerste vier zijn de belangrijkste. Sorteren helpt aanzienlijk te besparen op de zakken voor algemeen afval.
Er is een afvalpolitie die selectief kan controleren wat je weggooit samen met papier, compost of gewoon afval. Bij overtredingen (bijvoorbeeld als je plastic verpakking samen met papier of een Li-batterij in het gewone afval gooit), kan de persoon aan de hand van sporen in het afval worden geïdentificeerd en een boete krijgen. In sommige gevallen kan je zelfs een rekening krijgen voor het uurloon van de afvaldetectives, wat je volledig kan raken. Het systeem is progressief, en na 3-4 boetes kan iemand op een zwarte lijst worden gezet, wat al gevaarlijk is.
Even so, if you want to throw away trash in a regular bag in a public place or slip it into someone else's trash can.
Insurance is like taxes, but just insurance.
In Switzerland, there are many types of insurance: unemployment, maternity, medical (similar to our mandatory and voluntary health insurance), travel insurance for trips abroad (usually done with mandatory health insurance), dental insurance, disability insurance, accident insurance, pension insurance, fire and natural disaster insurance,), rental insurance for leased apartments (RCA), coverage for damage to someone else's property (yes, this is different from RCA), life insurance, (rescue from the mountains, relevant during summer hikes and winter skiing), legal insurance (for easy communication in courts), and this is far from the complete list. For those with cars, there’s a whole range: local liability insurance, comprehensive coverage, roadside assistance () and more.
An ordinary citizen thinks that insurance is like a charity where everything is free. I hasten to disappoint you: insurance is a business, and a business must generate income, whether in Africa or Switzerland. In simple terms: total premiums - total payouts - salaries and overheads (which, naturally, are greater than 0, even just for advertising and commissions for insurance agents for new clients) must be significantly positive. Note, not equal, not less, but strictly greater.

A bit more of Swiss nature: a view of Montreux from the opposite shore.
Here’s an example of a straightforward scam out of nowhere.
How CSS scammed students in 2014.So, it was 2014, and nothing was bothering anyone. Swiss authorities, as part of a routine check, found that one of the largest insurance companies - CSS - was illegally receiving 200-300k francs annually from the budget as compensation to cover costs for 'mandatory health insurance' for students. The damage over 10 years amounted to up to 3 million francs. Well, what a great business!
At that time, PhD students were removed from student insurance coverage and forced to pay in full, like working adults (income criteria were introduced).
What did CSS do?! Repent, compensate for something, offer help? No, they simply sent a notification stating that as of such-and-such date, the esteemed student is no longer covered by their insurance, and it’s your problem. Everything else is your concern, gentlemen!
Details .
Zorgverzekering: wanneer het nog te vroeg is om te sterven, maar te laat om te genezen
En aangezien we het over zorgverzekeringen hebben, is het belangrijk om hier apart bij stil te staan, omdat het onderwerp uiterst complex en zeer dubbelzinnig is.
In Zwitserland is er een systeem van co-financiering van medische diensten, wat betekent dat elke maand de verzekerde een bepaald bedrag betaalt, en tot het bedrag van de franchise betaalt de klant zelf. Het systeem is zo ingericht dat door de franchise te verhogen, de maandelijkse bijdrage proportioneel daalt. Dus als je niet van plan bent om ziek te worden en je hebt geen gezin of kinderen, neem dan gerust de maximale franchise. Als de behandeling echter duurder is dan de franchise, begint de verzekering te betalen (in sommige gevallen moet de klant nog eens 10% betalen, maar niet meer dan 600-700 per jaar).
Uiteindelijk betaalt de verzekerde maximaal uit eigen zak — 2500 + 700 + ~250-300×12 = 6200-6800 per jaar voor een volwassen werkende persoon. Nogmaals: dit is feitelijk het minimum zonder subsidies.
Firstly, als je van plan bent om met ambulancewagens te rijden of lang in ziekenhuizen te liggen – ik raad aan om een aparte verzekering te overwegen die deze kosten dekt.
Bijvoorbeeld, een bekende van mij viel flauw op het werk, en zorgzame collega’s belden een ambulance. Van het werk naar het ziekenhuis is 15 minuten lopen (sic!), maar de ambulance moet omrijden, wat ook ongeveer 10-15 minuten kost. Kortom, 15 minuten in de ambulance kostten ~750-800 frank (dat is ongeveer 50k houten) voor de oproep. Dus zelfs als je gaat bevallen – neem beter een taxi, dat is ongeveer 20 keer goedkoper. Een ambulance hier is alleen voor echt ernstige gevallen.
Ter referentie: een dag in het ziekenhuis kost vanaf 1.000 frank (afhankelijk van de procedures en het departement), wat vergelijkbaar is met een verblijf in Montreux of Lausanne palace (hotels van 5 sterren niveau +).
Secondly, artsen zijn een van de bestbetaalde beroepen, zelfs als ze niets doen. 1 minuut van hun tijd kost x credits (iedere arts heeft zijn eigen 'rating' afhankelijk van specialisatie en kwalificatie), en elke credit kost 4-5-6 Franken. Een standaard consult duurt 15 minuten, daarom zijn ze zo vriendelijk en vragen ze naar het weer, het welzijn en dergelijke. En aangezien geneeskunde een bedrijf is (via de verzekering, natuurlijk), en een bedrijf winst moet genereren – dat begrijpen jullie zeker?! – de kosten van de verzekering stijgen gemiddeld met 5-10% per jaar (de inflatie in Zwitserland is bijna niet bestaand, je kunt een hypotheek krijgen met 1-2%). Bijvoorbeeld, van 2018 tot 2019 bedroeg het verschil 306-285=21 Franken of 7.3% bij Assura voor de eenvoudigste verzekering.
En als kers op de taart, een geschil winnen met plaatselijke artsen die schade aan de gezondheid van de patiënt hebben veroorzaakt, is een uiterst kostbare en problematische sociale competitie. Eigenlijk is er voor dergelijke doeleinden een verzekering — juridische, die niet duur is, maar die de kosten voor advocaten en rechters wel degelijk dekt. Voor hoef je niet ver te zoeken: hoe kun je 98% azijnzuur verwarren met verdunde azijn (probeer gewoon beide flessen te openen)? Ik weet het niet.
Over (om het zachtjes uit te drukken, een niet arme man) in Zürich na een onbetekenende operatie zeg ik helemaal niets.

Appels op sneeuw: diezelfde hike, waarbij we al begonnen waren te tellen hoeveel onze evacuatie zou kosten, en voor sommigen ook de medische hulp. Zeker, 32 km in plaats van 16 — dat was een valstrik
Ten derde, behoorlijk medioker kwaliteitsniveau van de basisgezondheidszorg (dit is niet wanneer je handen en voeten weer in één lichaam moet verzamelen na een ongeluk, maar een diagnose stellen en behandeling voorschrijven voor een verkoudheid). Ik heb de indruk dat een verkoudheid hier niet eens als een ziekte wordt beschouwd — ze zeggen dat het vanzelf overgaat, maar in de tussentijd kun je paracetamol nemen.
Je moet via kennissen naar goede artsen zoeken (voor goede artsen is de wachtlijst 2-3 maanden vooruit), en medicijnen uit Rusland meebrengen. Bijvoorbeeld, pijnstillers/inflammatoire middelen zoals Nimesil of Nemulex zijn 5 keer duurder, en in een doos zitten vaak 2 keer minder tabletten, over een of andere Mezim om fondue of raclette te verteren zeg ik al helemaal niets.
Ten vierde, verhalen over lange wachttijden voor medische hulp zijn eerder prose van het leven dan iets ongelooflijks. In elk ziekenhuis/urgentiecentrum (deels vergelijkbaar met de SEH) bestaat er een systeem van prioriteit, dat wil zeggen, als je een diepe snijwond aan je vinger hebt, maar er geen liters bloed uitspuiten, dan kan je een uur, twee uur, drie uur, of zelfs vier tot vijf uren wachten op hechting! Als je leeft, ademhaalt en er geen levensbedreigende situatie is – blijf dan maar wachten. Evenzo kan je een röntgenfoto van een gebroken vinger tot 3-4 uur, terwijl de procedure slechts 1-2 minuten duurt (ik trek een loodschort aan, de verpleegkundige stelt de opname in, klik en de röntgenfoto verschijnt al digitaal op het scherm).
Gelukkig geldt dit niet voor kinderen. Alle “breuken” bij kinderen worden meestal meteen verholpen, en de verzekering is veel goedkoper dan die voor volwassenen.
Een particulier voorbeeldEen klein kind had een gebroken neus en werd opgenomen in het ziekenhuis. De totale behandeling (inclusief medicijnen) kostte 14.000 Franken, waarvan de verzekering vrijwel alles dekte, terwijl de ouders zelf 400 Franken betaalden. Is dat duur of niet? Laat het ons weten in de reacties!
Een lepel honing. Hoewel deze verzekering winstgevend moet zijn voor haar eigenaren, zijn er ook goed nieuws – in Zwitserland functioneert ze relatief goed. Bijvoorbeeld, op de vooravond van het nieuwe jaar gebeurde er een ongeluk – ik prikte mijn vinger aan een gebroken glas. We waren net op weg naar Frankrijk om Nieuwjaar te vieren, dus we gingen hechten in Annecy. We moesten ~4 uur, 2 uur tot de kamer en 2 uur op de “operatietafel”. De rekening werd naar de verzekering gestuurd met een korte beschrijving van de situatie (bij EPFL is er een speciaal formulier). Formeel is 29e – ½ werkdag die de professor ons als verlofdagen geeft, dus de verzekering voor ongevallen dekt alles volledig.
Collage van vrienden. Let op, heftig — ik waarschuwde je
Het pensioensysteem
Ik schrik er niet voor terug om het Zwitserse pensioensysteem een van de meest doordachte en rechtvaardige ter wereld te noemen. Het is een nationale verzekering. Het steunt op , of kolommen.
De eerste pijler – een soortgelijke variant van de sociale pensioen in de RF, die de invaliditeitspensioen, pensioen bij overlijden van de kostwinner, enzovoort omvat. Bijdragen voor dit type pensioen worden betaald door iedereen met een inkomen boven de 500 frank per maand. Daarnaast moet worden opgemerkt dat voor een niet-werkende echtgenoot met minderjarige kinderen de jaren van de eerste pijler worden meegerekend, net zoals voor de werkende echtgenoot.
Tweede pijler – de arbeidsmatige accumulatie van het pensioen. Dit wordt betaald door zowel de werknemer als de werkgever (50/50) bij een salaris van 20.000 tot 85.000 frank per jaar. Bij een salaris boven de 85.000 frank ( is dat 85.320 frank 00 cent) worden er niet automatisch sociale premies betaald en ligt de verantwoordelijkheid bij de werknemer zelf (bijvoorbeeld, hij kan geld in de derde pijler storten).
Derde pijler – een volledig vrijwillige activiteit voor de opbouw van pensioenvermogen. Ongeveer 500 frank per maand kan belastingvrij worden opgebouw, door het op een speciale rekening te storten.
Dit ziet er ongeveer zo uit:

Drie pijlers van het pensioenstelsel van Zwitserland.
Goed nieuws voor buitenlanders: bij vertrek uit het land naar een ander land dat geen overeenkomst met de Confederatie over het pensioenstelsel heeft getekend, kan men de tweede en derde pijler bijna volledig meenemen, terwijl het eerste gedeeltelijk kan worden meegenomen. Dit is een groot voordeel voor buitenlandse werknemers in vergelijking met andere landen.
Echter, dit geldt niet bij vertrek naar EU-landen of landen die een overeenkomst met de Confederatie over het pensioenstelsel hebben getekend. Daarom is het logisch om tijdens het verlaten van Zwitserland een paar maanden naar het thuisland te verhuizen.
Ook kunnen de tweede en derde pijler worden gebruikt bij het openen van een bedrijf, het kopen van onroerend goed en als bijdrage voor een hypotheek. Een zeer handig systeem.
Net als in de rest van de wereld is de pensioenleeftijd in Zwitserland vastgesteld op 62/65 jaar, ondanks dat pensioen mogelijk is van 60 tot 65 jaar met overeenkomstige verlaging van de uitkeringen. Echter, er worden momenteel gesprekken gevoerd om de werknemer zelf te laten beslissen wanneer hij met pensioen gaat tussen de 60 en 70 jaar. Bijvoorbeeld, Grätzel werkt nog steeds bij de EPFL, hoewel hij 75 jaar oud is.
Laten we samenvatten: wat betaalt de werknemer in de vorm van belastingen?
Hier zijn de salarisstroken die laten zien wat er precies wordt ingehouden van een werkende werknemer, bijvoorbeeld in overheidsinstellingen (EPFL):

Legenda: AVS – Ouderdoms- en nabestaandenverzekering (eerste pijler), AC – werkloosheidsverzekering, CP – pensioenfonds (tweede pijler), ANP/SUVA – ongevallenverzekering, AF – gezinsuitkeringen (belasting waarvan gezinsuitkeringen later worden betaald). aka Totaal komt de belastingdruk uit op ongeveer 20-25%. Dit kan van maand tot maand iets variëren (tenzij in EPFL). Een bekende Argentijn probeert erachter te komen (een Argentijn met Joodse roots 😉) en te berekenen hoe dit precies werkt, maar het is voor niemand bekend behalve degenen die in het boekhoudsysteem van EPFL zitten. Desondanks kan de jaarlijkse inkomstenbelastingtarief en de progressieve schijf in het tweede deel van aka het document
Vergeet niet de verzekeringen van uw keuze toe te voegen, maar er komen nog eens minimaal 500-600 frank aan verplichte betalingen bij. Dit betekent dat de 'totaal' belasting, inclusief alle verplichte verzekeringen en betalingen, al meer dan 30% bedraagt, en soms zelfs 40%, zoals bij promovendi. Het leven van een postdoc is natuurlijk vrijer, hoewel de postdoc procentueel meer betaalt. .
Wonen: huur en hypotheek

Ik heb dit in een apart onderwerp gezet, omdat het de grootste uitgavenpost in Zwitserland is – huur van woningen. Helaas is er een groot tekort op de woningenmarkt, en de woningen zelf zijn niet goedkoop, dus de bedragen die voor huur moeten worden betaald zijn soms gewoon astronomisch. De prijs per vierkante meter stijgt echter disproportioneel ten opzichte van de oppervlakte van de woning.
Bijvoorbeeld, een studio van 30-35 m2 in het centrum van Lausanne kan tussen de 1100 en 1300 frank kosten, maar de gemiddelde prijs ligt rond de 1000 frank. Ik heb zelfs een studio in een garage gezien, maar gemeubileerd, in
Morge-St.Jean
(niet de meest populaire plek, om eerlijk te zijn) voor 1100 frank. Met Zürich of Genève is het nog slechter, dus daar kan bijna niemand zich een appartement of studio in het centrum veroorloven. Zo ziet de nieuwe studio in Lausanne eruit.

Dit was mijn eerste appartementkamer, toen ik net naar Zwitserland verhuisde.

Dit is hoe de nieuwe studio in Lausanne eruitziet.
Een eenkamerappartement (1.0 of 1.5 kamers, wat betekent dat de keuken formeel gescheiden is van de woonruimte, waarbij de 0.5 telt als een zogenaamde woonkamer of zaal) van gelijke oppervlakte kost ongeveer 1100-1200, een tweekamerappartement (2.0 of 2.5 kamers in 40-50 m2) – 1400-1600, en een driekamerappartement en meer – gemiddeld 2000-2500.
Natuurlijk hangt alles af van de wijk, voorzieningen, de nabijheid van openbaar vervoer, of er een wasmachine is (meestal is dit één machine voor het hele trappenhuis, en in sommige oude gebouwen is zelfs dat niet aanwezig!) en een vaatwasser, enzovoort. In sommige afgelegen gebieden kunnen appartementen misschien 200-300 frank kosten, maar niet veel goedkoper.

Zo ziet een twee-kamerappartement in Montreux eruit.
Precies daarom is 'gemeenschappelijk' wonen in Zwitserland vaak populair, zoals wij het zouden noemen, wanneer één of twee personen een 4-5 kamer appartement huren voor nominale 3000 frank, en daarna 1-2 buren in dat appartement laten inwonen, plus één kamer is een gezamenlijke zaal. Totale besparing: 200-300 frank per maand. En meestal hebben grote appartementen hun eigen wasmachine.
En het vinden van je eigen woning is echt een loterij. Naast loonstroken, een vergunning (verblijfsvergunning in het land) en een bewijs van betalingscapaciteit (geen schulden), moet je ook nog geselecteerd worden door de verhuurder (meestal een bedrijf), die een hele rij van geïnteresseerden heeft, inclusief Zwitsers. Ik ken mensen die, net als bij het zoeken naar een baan, motivatiebrieven aan verhuurders schrijven. Kortom, de optie van gemeenschappelijk wonen via kennissen blijkt helemaal niet zo slecht te zijn.
Kort over de aankoop van onroerend goed. Het is heel begrijpelijk dat je zelfs niet kunt dromen van de aankoop van je eigen woning in Zwitserland tot je een volle professor bent, want onroerend goed kan belachelijk duur zijn. En, bijgevolg, een permanente vergunning C. Hoewel corrigeert: “L – alleen de aankoop van de hoofdwoning, waar je daadwerkelijk gaat wonen (registreren en vervolgens verhuizen is niet toegestaan – ze controleren). B – één eenheid hoofdwoning en één eenheid 'vakantiewoning' (chalets in de bergen, enz.). C of burgerlijk – aankoop zonder beperkingen. Voor een B-vergunning geven ze zonder problemen een hypotheek bij een goede, stabiele baan.”
Bijvoorbeeld, een huis aan de kust in een rijke dorp het kost tussen de 1,5 en 2-3 miljoen frank. Prestige en aanzien zijn duurder dan geld! Een appartement in een of andere dorpje dichtbij Montreux met uitzicht op het meer en op 100 meter daarvan kost 300.000 - 400.000 (een studio kan zelfs tot 300.000 kosten). En weer keren we terug naar , waar ik eerder noemde dat dorpen in Zwitserland populair zijn, aangezien je voor dezelfde 300-400-500k frank een heel huis met een tuin kunt krijgen.
Daarnaast, zoals eerder gezegd, kunnen pensioengelden worden gebruikt voor de aankoop van onroerend goed, en een "aangename" bonus hierbij is de hypotheekbetaling, die 500, 1000, of 1500 frank per maand kan zijn, wat vergelijkbaar is met huur. Banken hebben baat bij het hebben van een hypotheekslachtoffer, want eigendom in Zwitserland stijgt alleen maar in waarde.
Renovatie in een appartement volgens Russische normen (een team inhuren via het internet of van een nabijgelegen bouwplaats) zal waarschijnlijk niet lukken, aangezien alleen speciaal opgeleide mensen toegang hebben tot elektriciteit, ventilatie en verwarming. Waarschijnlijk zijn dit allemaal verschillende mensen, en hun uurloon ligt tussen de 100 en 150 frank per uur. Bovendien is het nodig om vergunningen en goedkeuringen te verkrijgen van beheerders en toezichthoudende instanties, bijvoorbeeld voor het verbouwen van de badkamer of het vervangen van radiatoren. Kortom, je kunt nog eens de helft van de woningprijs alleen aan de renovatie besteden.
Om het iets kleurrijker en begrijpelijker te maken in welke leefomgeving mensen leven, heb ik een kort filmpje voorbereid waarin wordt verteld over de plaats waar ze hebben gewoond.
Deel één over Lausanne:
Deel twee over Montreux:
En om recht te doen aan de waarheid, studenten krijgen vaak kamers in de studentenhuisvesting op de campus van de universiteit. De huurprijs is redelijk, voor een studio kun je 700-800 frank per maand betalen.
Oh ja, en tot slot, vergeet niet om bij de huur van het appartement 50-100 frank per maand aan servicekosten toe te voegen, die elektriciteit (ongeveer 50-70 per kwartaal) en verwarming met warm water omvatten (alles wat rest). Hoewel verwarming en warm water in feite hetzelfde elektriciteit of soms gas zijn, die worden gebruikt in boilers die in elk huis zijn geïnstalleerd.
Gezin en kinderdagverblijven
Nogmaals, een gezin is in Zwitserland geen goedkope zaak, vooral als er kinderen zijn. Als beide ouders werken, wordt er belasting geheven over het totale gezinsinkomen, wat betekent dat het duurder is. Het leven in een twee-kamerwoning kan goedkoper zijn, en je kunt wat besparen op eten en entertainment, maar over het geheel genomen komt het neer op de kosten die je hebt.
Alles verandert drastisch wanneer er kinderen in het gezin komen, aangezien de kosten voor kinderopvang in Zwitserland heel hoog zijn. Om toegelaten te worden tot een (meer of minder toegankelijke) publieke kinderopvang, moet je je bijna al in het begin van de zwangerschap inschrijven. Gezien het feit dat het zwangerschapsverlof hier zes maanden duurt... Eerlijk gezegd moet worden opgemerkt dat bijna alle bedrijven een uitkering bieden, een eenmalige betaling, deeltijdwerk (bijvoorbeeld 80% van 42 uur per week) en andere voordelen om nieuwe ouders te ondersteunen. Zelfs SNSF-subsidies bieden een zogenaamde kinderbijslag en een gezinsbijslag, wat betekent dat er een kleine extra betaling is voor de verzorging van het gezin en de kinderen, en ook een programma waarbij 42 uur voor werkende ouders telt als 120% van de werktijd. Het is erg handig om een extra dag per week met je kind door te brengen.
Desondanks, voor zover ik weet, kost de goedkoopste kinderopvang ouders ongeveer 1500-1800 frank per maand voor één kind. Daarbij zullen de kinderen hoogstwaarschijnlijk in één ruimte eten, slapen en spelen, waarbij ze, om zo te zeggen, de omgeving veranderen. En ja, de kinderopvang in Zwitserland is meestal open tot 16:00 uur, wat betekent dat één van de ouders toch minder uren zal moeten werken.
Over het algemeen is de break-even drempel ongeveer 2-2,5 kinderen, wat betekent dat als er drie of meer kinderen in het gezin zijn, het voor één ouder gemakkelijker is om thuis te blijven dan om te werken en de kinderopvang en/of een oppas te betalen. Een leuk voordeel voor ouders: de kosten voor de opvang kunnen van de belasting worden afgetrokken, wat een aanzienlijke bijdrage aan het budget oplevert. Bovendien betaalt de staat per kind tussen de 200-300 frank per maand (afhankelijk van het kanton), vanaf 3 tot 18 jaar. Dit geldt ook voor expats met kinderen.
Al met al ligt de break-even drempel rond de 2-2,5 kinderen, dat wil zeggen dat als een gezin 3 of meer kinderen heeft, het voor één ouder gemakkelijker is om thuis te blijven dan om te werken en de kinderopvang en/of een oppas te betalen. Een prettige bijkomstigheid voor ouders: de kosten voor de opvang zijn aftrekbaar van de belasting, wat een aanzienlijke bijdrage aan de begroting levert. Bovendien betaalt de staat voor elk kind per maand 200-300 frank (afhankelijk van het kanton), vanaf 3 tot 18 jaar. Dit geldt ook voor expats met kinderen.
En hoewel er in Zwitserland veel voordelen zijn voor gezinnen met kinderen, zoals uitkeringen, belastingvoordelen, vrijwel gratis onderwijs, subsidies (voor ziektekostenverzekering of zelfs vuilniszakken van de gemeente), is de laatste spreekt voor zich.
Nauwkeurige evaluatie
We lijken de balans tussen inkomsten en uitgaven te hebben opgehelderd, nu is het tijd voor een kleine statistiek na bijna 6 jaar verblijf in Zwitserland.
Tijdens mijn promotie had ik niet als doel om zo spaarzaam mogelijk te leven, om ergens in de diepten van Zwitserse banken financieel vet op te bouwen. Echter, ik denk dat ik mijn voedseluitgaven met een derde of kwart had kunnen verminderen.

Uitgavenstructuur van een promovendus aan de EPFL

Uitgavenstructuur van een postdoc aan de EPFL
Begin 2017, na het verdedigen van mijn proefschrift, was ik genoodzaakt om over te stappen naar een andere app voor het bijhouden van uitgaven, waarbij enkele categorieën veranderden, maar op de grafieken zijn ze in identieke kleuren weergegeven. Zo zijn de categorieën huisvesting, dagelijkse kosten en communicatie samengevoegd in één ‘Bills’ (of rekeningen).
Over mobiele internet en dataverbruikDe categorie Bills omvatte ook rekeningen voor mobiele internet, dat op een gegeven moment sterk toenam (tarief met voorafbetaald dataverbruik). Gewoonlijk gebruik ik dit internet voor werk tijdens treinreizen door Zwitserland. Op een gegeven moment: datastatistieken op een tablet: 01 - 1x, 02 - 2.5x, 03 - 3x, 04 - 2x, 05 - 2x, waarbij x=14,95 CHF voor 1 Gb data. Dit merkte ik ergens in maart-april en verminderde iets mijn verbruik.
Terugkomend op de geneeskunde en verzekering, is duidelijk te zien dat als een promovendus ongeveer 4-5% van zijn inkomen aan ziektekostenverzekering besteedt, een postdoc al 6% uitgeeft, terwijl zijn salaris hoger is.
Bovendien blijft de procentuele verhouding tussen de eerste twee uitgavencategorieën praktisch hetzelfde met toenemende inkomsten (promovendus -> postdoc) — ~36% en 20% respectievelijk. Inderdaad, hoe meer je verdient, hoe meer je uitgeeft!
Openbaar vervoer is eerder een indicatie van uitgaven aan taxi's en vliegtuigen, aangezien de EPFL 4 jaar lang een abonnement voor heel Zwitserland heeft betaald, waarover ik schreef in .
Enkele grappige feiten:
- Mijn hoofdcomputer en laptop heb ik in 2013 gekocht, maar de uitgaven voor het kopen van techniek zijn in procentuele zin omhooggeschoten in de afgelopen twee jaar. Hoogstwaarschijnlijk ligt dit aan de aankoop van een 4K-monitor en een videokaart. Vroeger kon je een normale computer samenstellen voor ongeveer 1000 franch, wat al redelijk duur was, maar tegenwoordig kan de toptechnologie zelfs 2000, 3000 of zelfs 5000 kosten. En natuurlijk doet Aliexpress zijn werk: veel kleine aankopen — en voilà, de portemonnee is leeg!
- de uitgaven voor winkelen zijn aanzienlijk gestegen (aka kleding). Naar mijn mening heeft dit te maken met de afname van de kwaliteit van producten, zoals bij de verkoop van levensmiddelen. (porties, volumes, enz.). Waar je vroeger schoenen kon kopen die je 2-3 en soms zelfs 4 jaar droeg, zijn dingen nu gewoonweg wegwerpproducten geworden (het laatste voorbeeld is schoenen van een welbekend Duits merk, die "uit elkaar vielen" na twee (sic!) maanden).
- Cadeaus zijn gehalveerd, wat betekent dat de uitgaven in reële termen praktisch op hetzelfde niveau zijn gebleven — het aantal vrienden/te bezoeken evenementen is praktisch constant.
Dat is alles, mensen! Ik hoop dat mijn artikelen een groot deel van de vragen over verhuizen en leven in Zwitserland kunnen beantwoorden. Sommige aspecten en momenten zal ik laten zien en vertellen op .
KDPW is genomen
PS: aangezien dit het laatste artikel van deze cyclus is, zou ik hier twee feiten over Zwitserland willen achterlaten die in de vorige artikelen niet zijn behandeld:
- In Zwitserland kun je gemakkelijk munten vinden tot 1968, toen de monetaire hervorming plaatsvond, en de oude, nog zilveren franken werden vervangen door gewone nikkelen munten.
- Liefhebbers van apocalyptische investeringen die fysiek goud kopen, geven de voorkeur aan speciale Zwitserse gouden munten - ze worden geassocieerd met betrouwbaarheid.
P.P.S.: Voor de correctie van het materiaal, waardevolle opmerkingen en discussies ben ik mijn vrienden en collega’s Anna, Albert (), Anton (), Stas, Roma, Julia, Grisha dankbaar en erkentelijk.
Een momentje reclame. In verband met de laatste trends wil ik vermelden dat de MGU dit jaar een permanente campus opent (en al 2 jaar lesgeeft!) van de gezamenlijke universiteit met de Beijing Polytechnic in Shenzhen. Er is de mogelijkheid om Chinees te leren en tegelijkertijd twee diploma's te behalen (IT-opleidingen van de WMC MGU zijn beschikbaar). Meer informatie over de universiteit, de studierichtingen en mogelijkheden voor studenten is te vinden. .
Vergeet niet je in te schrijven op : Het is voor jou niet moeilijk – ik vind het aangenaam!
En ja, opmerkingen over fouten in de tekst graag in een privébericht.
Bron: habr.com
