

Ik neem aan dat velen van ons met vrienden of collega's naar een restaurant gaan. En na een plezierige tijd brengt de ober de rekening. Vervolgens kan de vraag op verschillende manieren worden opgelost:
- Methode één, 'de gentleman manier'. Er wordt 10-15% 'fooi' bij het bedrag van de rekening opgeteld en het totale bedrag wordt gelijk verdeeld over alle mannelijke personen.
- Methode twee, 'de socialistische manier'. De rekening wordt gelijk verdeeld onder iedereen, ongeacht wie wat gegeten en gedronken heeft.
- Methode drie, 'de eerlijke manier'. Iedereen pakt zijn telefoon en begint de kosten van zijn gerechten plus een bepaald bedrag 'fooi', dat ook individueel is, uit te rekenen.
De situatie in het restaurant lijkt sterk op de situatie met IT-kosten in bedrijven. Dit bericht gaat precies over de verdeling van kosten tussen afdelingen.
Maar voordat we dieper ingaan op IT, laten we terugkeren naar het voorbeeld met het restaurant. Elke hierboven genoemde methode van 'kostenallocatie' heeft zijn voor- en nadelen. Een duidelijk nadeel van de tweede methode is: de ene heeft misschien een vegetarische Caesar-salade zonder kip gegeten, terwijl de andere een ribeye steak heeft gehad, waardoor de bedragen aanzienlijk kunnen verschillen. Het nadeel van de 'eerlijke' methode is het langdurige rekenproces, en uiteindelijk is het totale bedrag altijd minder dan op de rekening. Bekende situatie?
Laten we nu voorstellen dat we plezier hadden in een restaurant in China, en de rekening in het Chinees werd gepresenteerd. Het enige wat daar duidelijk is, is het bedrag. Hoewel sommigen kunnen vermoeden dat het misschien niet het bedrag is, maar de huidige datum. Of stel dat het in Israël gebeurt. Daar lezen ze van rechts naar links, maar hoe schrijven ze cijfers? Wie kan dat zonder Google beantwoorden?
Waarom is allocatie belangrijk voor IT en bedrijven?
De IT-afdeling biedt diensten aan alle bedrijfsonderdelen en verkoopt feitelijk zijn diensten aan de businessunits. En hoewel er misschien geen formele financiële relaties zijn tussen de afdelingen binnen het bedrijf, moet elk businessonderdeel op zijn minst begrijpen hoeveel het uitgeeft aan IT, wat de kosten zijn voor het lanceren van nieuwe producten, het testen van nieuwe initiatieven, enzovoort. Het is duidelijk dat de kosten voor de modernisering en uitbreiding van de infrastructuur niet worden betaald door een mythische 'modernisator, beschermheer van systeemintegrators en hardwareproducenten', maar door het bedrijfsleven, dat de effectiviteit van deze uitgaven moet begrijpen.
Businessunits verschillen in grootte en ook in de 'intensiteit' van het gebruik van IT-bronnen. Het verdelen van de kosten voor de modernisering van de IT-infrastructuur gelijkmatig tussen de afdelingen is dan ook de tweede benadering met al zijn nadelen. Een 'eerlijk' systeem is in dit geval meer gewenst, maar het kost te veel moeite. De meest optimale optie lijkt een 'quasi-eerlijke' benadering te zijn, waarbij de kosten niet tot op de cent worden verdeeld, maar met een redelijke nauwkeurigheid, net zoals we in de schoolmeetkunde het getal π als 3,14 gebruiken en niet de volledige reeks cijfers achter de komma.
Het inschatten van de kosten van IT-diensten is zeer nuttig in holdings met een uniforme IT-infrastructuur bij de samenvoeging of splitsing van een deel van de holding in een aparte structuur. Dit maakt het mogelijk om de kosten van IT-diensten direct te berekenen, zodat deze bedragen kunnen worden meegenomen in de planning. Bovendien helpt het begrip van de kosten van IT-diensten om verschillende gebruiks- en eigendomsvormen van IT-bronnen te vergelijken. Wanneer mannen in pakken van enkele duizenden dollars uitleggen hoe hun product de IT-kosten kan optimaliseren, hetgene kan verhogen dat verhoogd moet worden, en hetgene kan verlagen dat verlaagd moet worden, stelt de beoordeling van de huidige kosten van IT-diensten de IT-directeur in staat om niet blindelings op marketingbel promises te vertrouwen, maar om het verwachte effect precies te beoordelen en de resultaten te controleren.
Voor bedrijven is allocatie de mogelijkheid om van tevoren de kosten van IT-diensten te begrijpen. Elke zakelijke vereiste wordt niet gezien als een verhoging van het totale IT-budget met een bepaald percentage, maar als een bedrag voor een specifieke vereiste of dienst.
Echte case
De belangrijkste ‘pijn’ van de IT-directeur van een groot bedrijf was dat hij moest begrijpen hoe de kosten tussen verschillende bedrijfsafdelingen verdeeld moesten worden en deelname aan de ontwikkeling van IT proportioneel aan het verbruik moest worden aangeboden.
Als oplossing hebben we een IT-servicescalculator ontwikkeld die in staat is om de totale IT-kosten eerst over de IT-services en vervolgens over de bedrijfsafdelingen te verdelen.
Er zijn eigenlijk twee taken: de kosten van de IT-service berekenen en de kosten tussen de bedrijfsafdelingen die deze service gebruiken verdelen volgens bepaalde drivers (een ‘quasi-rechvaardige’ methode).
Op het eerste gezicht lijkt dit eenvoudig, als de IT-services vanaf het begin goed zijn beschreven, de informatie in de CMDB-configuratie database en het IT-assetmanagementsysteem ITAM is ingevoerd, de resource-service-modellen zijn gebouwd en een catalogus van IT-services is ontwikkeld. Inderdaad, in dat geval kan voor elke IT-service worden vastgesteld welke resources hij gebruikt en wat deze resources kosten rekening houdend met afschrijving. Maar we hebben te maken met het gebruikelijke Russische bedrijfsleven, en dat brengt enkele beperkingen met zich mee. Zo zijn CMDB en ITAM afwezig, is er alleen een catalogus van IT-services. Elke IT-service vertegenwoordigt in het algemeen een informatiesysteem, toegang ertoe, gebruikersondersteuning, enz. De IT-service maakt gebruik van infrastructuurservices zoals ‘Database server’, ‘Applicatieserver’, ‘Opslag systeem’, ‘Data transmissie netwerk’ enz. Daarom zijn de volgende stappen nodig om de gestelde taken op te lossen:
- de kosten van de infrastructuurservices bepalen;
- de kosten van de infrastructuurservices toerekenen aan de IT-services en hun kosten berekenen;
- de drivers (coefficiënten) voor de kostenverdeling van IT-services naar de bedrijfsafdelingen bepalen en de kostenallocatie van IT-services naar de bedrijfsafdelingen uitvoeren, zodat de totale uitgaven van de IT-afdeling tussen de andere afdelingen van het bedrijf worden verdeeld.
Alle jaarlijkse IT-uitgaven kunnen worden voorgesteld als een zak geld. Uit deze zak is iets betaald voor apparatuur, migratiewerkzaamheden, modernisering, licenties, ondersteuning, salarissen van medewerkers enz. Maar de complexiteit schuilt in de boekhoudkundige procedure voor het registreren van vaste activa en immateriële activa in IT.
Laten we voor voorbeeld een project bekijken voor de modernisering van de SAP-infrastructuur. In het kader van het project wordt apparatuur en software aangeschaft, en de werkzaamheden worden uitgevoerd met behulp van een systeemintegrator. Bij de afsluiting van het project moet de manager papierwerk in orde maken zodat de apparatuur in de boekhouding als vaste activa wordt geclassificeerd, de licenties als immateriële activa worden geregistreerd en andere werkzaamheden zoals ontwerp en ingebruikname als toekomstige kosten worden afgeschreven. Probleem nummer één: bij de boekhouding van de vaste activa maakt het de boekhouder van de opdrachtgever niet uit hoe dit wordt genoemd. Daarom krijgen we als activa 'UpgradeSAPandMigration'. Als er echter in het kader van het project een upgrading van een opslagarray heeft plaatsgevonden die niets met SAP te maken heeft, bemoeilijkt dit bovendien het vinden van de kosten en verdere toewijzing. In feite kan onder het activa 'UpgradeSAPandMigration' elk soort apparatuur schuilgaan en hoe meer tijd er verstrijkt, hoe moeilijker het is om te begrijpen wat er eigenlijk is aangeschaft.
Hetzelfde geldt voor immateriële activa, die een veel complexere berekeningsformule hebben. Een extra complicatie is dat het moment van de installatie van de apparatuur en de registratie op de balans ongeveer een jaar kan verschillen. Bovendien is de afschrijving – 5 jaar, maar in de praktijk kan de apparatuur meer of minder functioneren, afhankelijk van de omstandigheden.
Daarom is het theoretisch mogelijk om de kosten van IT-diensten met 100% nauwkeurigheid te berekenen, maar in de praktijk is dit een tijdrovende en redelijk zinloze bezigheid. Daarom hebben we gekozen voor een eenvoudigere manier: kosten die gemakkelijk aan een bepaalde infrastructuur- of IT-dienst kunnen worden toegewezen, worden onmiddellijk aan de betreffende dienst toegerekend. De overige kosten worden verdeeld over de IT-diensten volgens bepaalde regels. Dit zal een nauwkeurigheid van ongeveer 85% opleveren, wat ruim voldoende is.
In de eerste fase Voor de verdeling van kosten voor infrastructuurdiensten worden financiële en boekhoudrapporten over IT-projecten en 'gezond verstand' gebruikt in gevallen waarin het niet mogelijk is om de kosten aan een bepaalde infrastructuurdienst toe te wijzen. Kosten worden ofwel direct toegewezen aan IT-diensten, of aan infrastructuurdiensten. Het resultaat van de jaarlijkse kostenallocatie geeft ons een totaal van de uitgaven per infrastructuurdienst.
In de tweede fase worden de verdelingscoëfficiënten tussen IT-diensten vastgesteld voor infrastructuurdiensten zoals 'Applicatieservers', 'Databaseservers', 'Opslagsystemen' enzovoorts. Sommige infrastructuurdiensten, zoals 'Werkplekken', 'Wi-Fi-toegang', 'Videoconferenties', worden niet verdeeld over IT-diensten en worden rechtstreeks toegewezen aan de bedrijfsafdelingen.
In deze fase begint het interessant te worden. Laten we als voorbeeld de infrastructuurdienst 'Applicatieservers' nemen. Deze is in bijna elke IT-dienst aanwezig, zowel in virtualisatie- als in niet-virtualisatiedesigns, met en zonder redundantie. De eenvoudigste manier is om de kosten proportioneel toe te wijzen aan het aantal gebruikte cores. Om in 'gelijke eenheden' te tellen en fysieke cores niet te verwarren met virtuele, nemen we, rekening houdend met oversubscriben, aan dat een fysieke core gelijk is aan drie virtuele cores. Dan zou de formule voor de kostenverdeling van de infrastructuurdienst 'Applicatieservers' voor elke IT-dienst er als volgt uitzien:
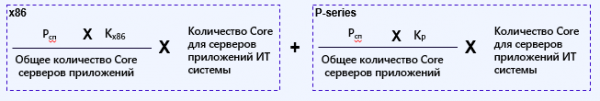 ,
waarbij P verwerking – de totale kosten van de infrastructuurdienst 'Applicatieservers' is, en Kx86 en Kr – coëfficiënten die het aandeel aangeven servers x86 en R-series.
De coëfficiënten worden empirisch bepaald op basis van analyse van de IT-infrastructuur. De kosten van cluster-software, virtualisatiesoftware, besturingssystemen en applicatiesoftware worden als afzonderlijke infrastructuurdiensten berekend.
Laten we een complexer voorbeeld nemen. De infrastructuurdienst 'Databaseservers'. Deze omvat de kosten voor 'hardware' en de kosten voor database-licenties. Zo kunnen de kosten voor apparatuur en licenties in een formule worden uitgedrukt:
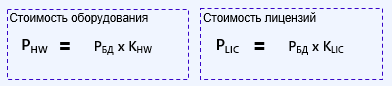
waar RHW en RLIC respectievelijk de totale kosten van de hardware en de totale kosten van de database-licenties zijn, terwijl KHW en KLIC empirische coëfficiënten zijn die het aandeel van de kosten voor 'hardware' en licenties bepalen.
Verder geldt hetzelfde voor de 'hardware' als in het vorige voorbeeld, maar met de licenties is het iets gecompliceerder. In het landschap van het bedrijf kunnen verschillende soorten databases worden gebruikt, zoals Oracle, MSSQL, Postgres, enz. De formule voor het toewijzen van een specifieke database, bijvoorbeeld MSSQL, aan een specifieke service is als volgt:
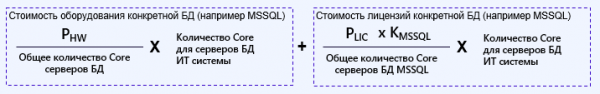
waar KMSSQL de coëfficiënt is die het aandeel van deze database in het IT-landschap van het bedrijf bepaalt.
Het wordt nog ingewikkelder als we kijken naar de berekening en toewijzing van opslag systemen met verschillende fabrikanten van arrays en verschillende soorten schijven. Maar het beschrijven van dit deel is onderwerp van een aparte post.
Wat is het resultaat?
Uiteindelijk kan zo'n oefening leiden tot een Excel-rekenmachine of een automatiseringsmiddel. Dit hangt af van de volwassenheid van het bedrijf, de lopende processen, de geïmplementeerde oplossingen en de bereidheid van het management. Zo'n rekenmachine of visueel gegevenspresentatiemiddel helpt om kosten goed te verdelen tussen de businessafdelingen en toont hoe en waarop het IT-budget wordt verdeeld. Ditzelfde instrument kan eenvoudig demonstreren hoe het verbeteren van de betrouwbaarheid van de service (reservering) de kosten verhoogt, niet enkel op de kosten de server, maar rekening houdend met alle bijkomende uitgaven. Dit stelt het bedrijf en de IT-directeur in staat om 'op dezelfde speelbord' volgens dezelfde regels te spelen. Bij het plannen van nieuwe producten kan men van tevoren de kosten berekenen en de haalbaarheid beoordelen.
Igor Tyukachev, consultant bij 'Infosystem Jet'
Bron: habr.com
