

Acredito que todos nós costumamos ir a um restaurante com amigos ou colegas. E, após um momento divertido, o garçom traz a conta. A partir daí, a questão pode ser resolvida de várias maneiras:
- Primeira maneira, a "gentilman". Ao valor da conta, acrescenta-se 10-15% para "gorjeta" ao garçom, e o total resultante é dividido igualmente entre todos os homens.
- Segunda maneira, a "socialista". A conta é dividida igualmente entre todos, independentemente de quem comeu e bebeu o que.
- Terceira maneira, a "justa". Cada um pega a calculadora no celular e começa a calcular o custo de seus pratos mais uma quantia de "gorjeta", também individual.
A situação do restaurante é muito semelhante à situação dos custos de TI nas empresas. Este post irá tratar da partilha das despesas entre os departamentos.
Mas antes de mergulharmos no mundo de TI, voltemos ao exemplo do restaurante. Cada uma das maneiras de "alocação de custos" mencionadas acima tem seus prós e contras. Um evidente ponto negativo da segunda maneira: uma pessoa pode ter comido uma salada Caesar vegetariana sem frango, enquanto outra comeu um bife ribeye, portanto, os valores podem variar significativamente. O ponto negativo da maneira "justa" é o longo processo de contagem, e sempre resulta em um total menor do que o da conta. Situação familiar?
Agora, vamos imaginar que nos divertimos em um restaurante na China, e a conta foi apresentada em chinês. Tudo o que está claro é o total. Embora alguns possam suspeitar que isso não é um total, mas a data atual. Ou, suponha que tudo isso aconteça em Israel. Eles leem da direita para a esquerda, mas como escrevem os números? Quem consegue responder sem o Google?
Por que a alocação é importante para TI e para os negócios?
Assim, o departamento de TI fornece serviços a todas as divisões da empresa, efetivamente vendendo seus serviços às unidades de negócios. E, embora possa não haver relações financeiras formais entre as divisões dentro da empresa, cada unidade de negócios deve ao menos entender quanto está gastando em TI, quanto custa o lançamento de novos produtos, teste de novas iniciativas, etc. É evidente que a modernização e a expansão da infraestrutura não são pagas por um "modernizador mitológico, protetor de integradores de sistemas e fabricantes de equipamentos", mas sim pelo negócio, que deve compreender a eficácia desses gastos.
As unidades de negócios diferem em número, bem como na "intensidade" do uso de recursos de TI. Assim, dividir os custos de modernização da infraestrutura de TI igualmente entre as divisões é a segunda abordagem com todas as suas desvantagens. Um método "justo" neste caso é mais preferível, mas é muito trabalhoso. A opção mais otimizada parece ser uma abordagem "quase justa", onde os custos são alocados não até o último centavo, mas com uma precisão razoável, assim como na geometria da escola usamos o número π como 3,14, e não toda a sequência numérica após a vírgula.
A avaliação do custo dos serviços de TI é muito útil em holdings com uma infraestrutura de TI unificada ao consolidar ou separar parte da holding em uma estrutura independente. Isso permite calcular imediatamente o custo dos serviços de TI, levando em conta esses valores no planejamento. Além disso, entender o custo dos serviços de TI ajuda a comparar diferentes opções de uso e propriedade de recursos de TI. Quando homens de terno falando em milhares de dólares explicam como seu produto pode otimizar os custos de TI, aumentar o que precisa ser aumentado e reduzir o que deve ser reduzido, a avaliação dos custos atuais dos serviços de TI permite que o diretor de TI não confie cegamente nas promessas de marketing, mas avalie precisamente o efeito esperado e controle os resultados.
Para o negócio, a alocação é a oportunidade de entender com antecedência o custo dos serviços de TI. Qualquer requisito de negócios é avaliado não como um aumento no orçamento geral de TI em uma certa porcentagem, mas definido como uma quantia para uma exigência ou serviço específico.
Caso real
A principal "dor" do CIO de uma grande empresa era entender como distribuir os custos entre as unidades de negócios e propor a participação no desenvolvimento de TI proporcionalmente ao consumo.
Como solução, desenvolvemos um calculador de serviços de TI que poderia distribuir os custos gerais de TI inicialmente entre os serviços de TI e, em seguida, entre as unidades de negócios.
Na verdade, há duas tarefas: calcular o custo do serviço de TI e distribuir os custos entre as unidades de negócios que utilizam esse serviço, de acordo com determinados drivers (uma forma "quase justa").
À primeira vista, isso pode parecer simples, se desde o início os serviços de TI foram adequadamente descritos, a informação foi inserida na base de configurações CMDB e no sistema de gestão de ativos de TI ITAM, modelos de serviço e recursos foram construídos e um catálogo de serviços de TI foi desenvolvido. De fato, nesse caso, para qualquer serviço de TI, pode-se determinar quais recursos ele utiliza e qual o custo desses recursos considerando a depreciação. Mas lidamos com o típico negócio russo, e isso impõe algumas limitações. Assim, CMDB e ITAM estão ausentes, existe apenas um catálogo de serviços de TI. Cada serviço de TI, em termos gerais, representa um sistema de informação, acesso a ele, suporte aos usuários, etc. O serviço de TI utiliza serviços de infraestrutura do tipo "Servidor de Banco de Dados", "Servidor de Aplicações", "Sistema de Armazenamento de Dados", "Rede de Transmissão de Dados" e outros. Portanto, para resolver as tarefas propostas, é necessário:
- definir o custo dos serviços de infraestrutura;
- distribuir o custo dos serviços de infraestrutura entre os serviços de TI e calcular seu custo;
- definir os drivers (coeficientes) de distribuição do custo dos serviços de TI entre as unidades de negócios e alocar o custo dos serviços de TI para as unidades de negócios, assim distribuindo o total de gastos do departamento de TI entre os demais setores da empresa.
Todos os gastos anuais com TI podem ser vistos como um saco de dinheiro. Desse saco, algo foi gasto em equipamentos, trabalhos de migração, modernização, licenças, suporte, salários para funcionários, etc. No entanto, a complexidade reside no procedimento contábil para contabilizar ativos fixos e intangíveis em TI.
Vamos considerar, por exemplo, um projeto de modernização da infraestrutura SAP. No âmbito do projeto, são adquiridos equipamentos e licenças, e os trabalhos são realizados com o auxílio de um integrador de sistemas. Ao finalizar o projeto, o gerente deve formalizar a documentação para que os equipamentos, do ponto de vista contábil, sejam classificados como ativos fixos, as licenças como ativos intangíveis, e demais trabalhos de projeto e comissionamento sejam registrados como despesas de períodos futuros. O primeiro problema é que, ao classificar como ativo fixo, o contador do cliente não se importa com o nome que isso receberá. Portanto, nos ativos fixos, acabamos com o ativo "UpgradeSAPandMigration". Se, por outro lado, a modernização do array de disco não tiver nenhuma relação com o SAP, isso complica ainda mais a busca pelos custos e a alocação futura. De fato, por trás do ativo "UpgradeSAPandMigration" pode estar qualquer equipamento, e quanto mais tempo passa, mais difícil se torna entender o que realmente foi adquirido.
Isso se aplica igualmente aos ativos intangíveis, que têm uma fórmula de cálculo significativamente mais complexa. A dificuldade é aumentada pelo fato de que o momento em que o equipamento começa a operar e quando é colocado no balanço podem diferir em cerca de um ano. Além disso, a depreciação é de 5 anos, mas na prática, o equipamento pode funcionar por mais ou menos tempo, dependendo das circunstâncias.
Portanto, teoricamente, é possível calcular o custo dos serviços de TI com 100% de precisão, mas na prática, isso é uma atividade demorada e bastante sem sentido. Por isso, escolhemos um método mais simples: atribuímos imediatamente os custos que podem ser facilmente associados a algum serviço de infraestrutura ou de TI ao respectivo serviço. Os demais custos são distribuídos entre os serviços de TI de acordo com determinadas regras. Isso permitirá obter uma precisão de cerca de 85%, o que é mais do que suficiente.
Na primeira etapa Para a alocação de custos em serviços de infraestrutura, utilizam-se relatórios financeiros e contábeis de projetos de TI, além do "bom senso" nos casos em que não é possível atribuir os custos a um serviço de infraestrutura específico. Os custos são atribuídos diretamente aos serviços de TI ou aos serviços de infraestrutura. Como resultado da alocação dos custos anuais, obtemos o total das despesas para cada serviço de infraestrutura.
Na segunda etapa são definidos os coeficientes de alocação entre os serviços de TI para serviços de infraestrutura como "Servidor de Aplicação", "Servidor de Banco de Dados", "Armazenamento" etc. Alguns serviços de infraestrutura, como "Estações de Trabalho", "Acesso Wi-Fi", "Videoconferência", não são alocados entre os serviços de TI e são diretamente atribuídos às unidades de negócios.
Nesta etapa, as coisas começam a ficar interessantes. Por exemplo, vamos considerar um serviço de infraestrutura como "Servidores de Aplicações". Ele está presente em praticamente todos os serviços de TI, tanto em arquiteturas com virtualização quanto sem, com redundância e sem. A maneira mais simples é alocar os custos proporcionalmente aos núcleos utilizados. Para contar em "pássaros iguais" e não confundir núcleos físicos com virtuais, considerando a super-alocação, assumimos que um núcleo físico equivale a três virtuais. Assim, a fórmula de alocação de custos do serviço de infraestrutura "Servidor de Aplicações" para cada serviço de TI será:
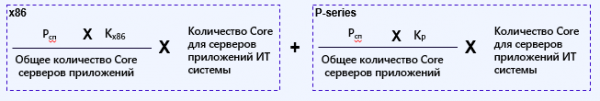 ,
onde Csp é o custo total do serviço de infraestrutura "Servidores de Aplicações", e Cx86 e Cr são coeficientes que indicam a participação servidores de x86 e da série P.
Os coeficientes são definidos empiricamente com base na análise da infraestrutura de TI. O custo de software de cluster, software de virtualização, sistemas operacionais e software de aplicação é calculado como serviços de infraestrutura separados.
Vamos considerar um exemplo mais complexo. O serviço de infraestrutura "Servidores de Banco de Dados". Este inclui os custos de "hardware" e licenças de BD. Assim, o custo de equipamentos e licenças pode ser expresso na fórmula:
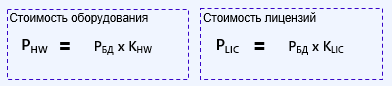
onde RHW e RLIC são o custo total do hardware e o custo total das licenças de banco de dados, respectivamente, enquanto KHW e KLIC são os coeficientes empíricos que definem a parte dos custos com 'hardware' e licenças.
Em seguida, com o 'hardware' é semelhante ao exemplo anterior, mas lidar com licenças é um pouco mais complicado. No ambiente da empresa, podem ser utilizados vários tipos diferentes de bancos de dados, como Oracle, MSSQL, Postgres etc. Assim, a fórmula para calcular a alocação de um banco de dados específico, por exemplo, MSSQL, a um serviço específico é:
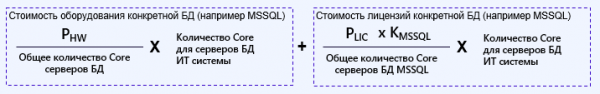
onde KMSSQL é o coeficiente que determina a parte desse banco de dados na paisagem de TI da empresa.
A situação é ainda mais complexa com o cálculo e a alocação de sistemas de armazenamento de dados com diferentes fabricantes de arrays e diferentes tipos de discos. Mas a descrição dessa parte é um tema para um post separado.
Qual é o resultado?
Ao final desse exercício, pode-se obter uma calculadora em Excel ou uma ferramenta de automação. Tudo depende da maturidade da empresa, dos processos em execução, das soluções implementadas e da vontade da gestão. Esta calculadora ou ferramenta de visualização de dados ajuda a distribuir corretamente os custos entre as unidades de negócios, mostrando como e em que o orçamento de TI é alocado. Esta mesma ferramenta pode facilmente demonstrar como a melhoria na confiabilidade do serviço (redundância) aumenta seu custo, e não apenas o custo, servidor, mas considerando todas as despesas associadas. Isso permite que o negócio e o diretor de TI 'joguem no mesmo tabuleiro' segundo as mesmas regras. Ao planejar novos produtos, é possível calcular antecipadamente o custo e avaliar a viabilidade.
Igor Tyukachev, consultor da 'Infocystems Jet'
Fonte: habr.com
