

Eu adoro programação – ela faz maravilhas. Mas sobre programação, você sabe muito mais do que eu.
No entanto, maravilhas não acontecem apenas na programação, mas até mesmo em áreas tão empoeiradas e obsoletas como a contabilidade. Sim, exatamente nesse campo – na contabilidade, pela qual sinto sentimentos ambivalentes: uma sincera e calorosa simpatia (afinal, essa é minha profissão original) e um ódio igualmente antigo e intenso (sei tanto sobre contabilidade que você nem imagina).
Desta vez, vamos nos concentrar no positivo. Permita-me falar sobre uma invenção maravilhosa na metodologia contábil chamada 'fundo de amortização'.
Suspeito que você nunca tenha ouvido falar do fundo de amortização, e mesmo que tenha ouvido algo a respeito, pode não saber para que ele era usado. E você não está sozinho. É difícil achar contadores modernos que tenham alguma ideia sobre isso – a menos que sejam aqueles dinossauros cuja experiência de trabalho ultrapassou os trinta anos. Porque o conceito de fundo de amortização desapareceu da prática contábil em 1992, e antes disso, seu significado econômico era compreendido principalmente nas esferas superiores da contabilidade e da gestão, ou seja, por muito poucos contadores comuns. Portanto, a remoção do fundo de amortização do Plano de Contas não causou comoção pública. Entendo, havia coisas mais importantes: a estrutura social de um imenso país estava mudando, toda a base legislativa estava sendo revista...
Mas vamos parar de nos adiantar. Vamos começar.
Assim eram os lançamentos contábeis para ativos fixos de acordo com o Plano de Contas de 1985:
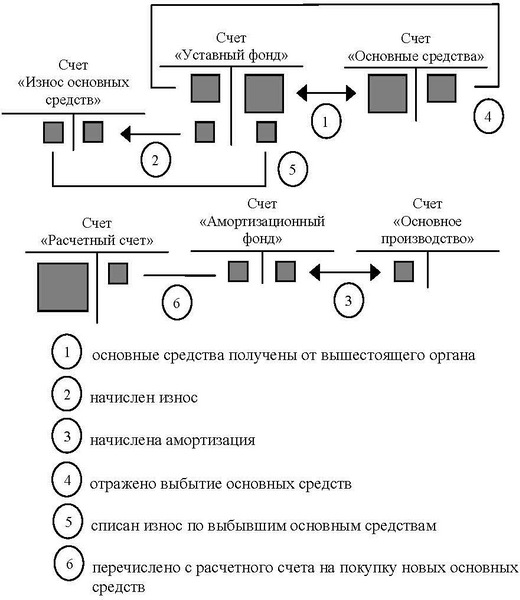
É claro que, para os profissionais de TI, lançamentos contábeis não significam nada. Por isso, não vou me concentrar neles, mas explicar a essência da questão.
No passado, durante a economia planejada, empresas estatais recebiam ativos fixos (ou seja, meios de produção, usando a terminologia econômica) dos ministérios. Os ministérios poderiam alocar dinheiro para a compra de ativos fixos, mas isso não mudava a essência da questão.
Com o tempo, os ativos fixos se desgastavam e tornavam-se inúteis, então as empresas os adquiriram novamente, conforme a necessidade.
Assim, o fundo de depreciação permitia controlar o uso de bens permanentes, na medida em que limitava a compra de bens permanentes dentro do volume inicialmente recebido do ministério.
De acordo com a correspondência acima sobre as contas, o saldo das contas envolvidas significava o seguinte:
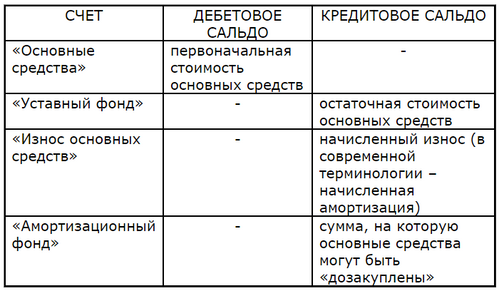
Considerou-se tudo o que é contabilizado atualmente (linhas superiores), além do valor pelo qual os bens permanentes podem ser adquiridos (linha inferior). Daí o "depreciação" no nome da conta: aritmeticamente, isso é apenas a soma da depreciação acumulada, que varia conforme:
- aumenta na soma da depreciação acumulada,
- diminui na soma dos bens permanentes adquiridos.
Não entendeu? Deixe-me explicar.
A empresa estatal tinha o direito de adquirir bens permanentes até o limite do fundo de depreciação.
Suponha que a empresa recebeu do ministério equipamentos no valor de 2 milhões de rublos. O fundo de depreciação é zero, e a aquisição adicional de equipamentos é impossível.
Com o tempo, a depreciação sobre os equipamentos foi acumulada em 300 mil rublos. Assim, o fundo de depreciação aumentou em 300 mil rublos: com esse valor, tornou-se possível adquirir equipamentos.
Foram adquiridos equipamentos no valor de 200 mil rublos. O fundo de depreciação diminuiu em 200 mil rublos, restando 100 mil rublos, que ainda podem ser utilizados para a compra adicional de equipamentos.
E assim por diante, conforme necessário.
No final, o custo do equipamento em uma empresa estatal não poderia ultrapassar 2 milhões de rublos – o montante originalmente alocado pelo ministério. Existia uma possibilidade formal de adquirir equipamento adicional (desde que houvesse recursos financeiros livres, claro), mas formalizar essa aquisição contábil não era permitido: a correspondência das contas não previa tal coisa. Com a falta de fundo de depreciação, nenhum contador-chefe assinaria um documento de pagamento, quanto mais um documento de recebimento. Em termos contábeis, os ativos eram adquiridos com recursos do fundo de depreciação, e não de outra forma. Portanto, a ideia de uma aquisição ilegal de ativos na cabeça dos diretores nem se formava, isso era muito arriscado. É claro que havia erros e manipulações – mas de maneiras mais astutas e discretas.
Preste atenção em como o efeito desejado foi alcançado de forma tão bonita: não por meio de proibições normativas ou pela necessidade de apresentar relatórios à autoridade fiscal, como certamente fariam hoje em dia – com triviais lançamentos contábeis! É um verdadeiro milagre, na minha opinião. É exatamente por essas características metodológicas que eu amo a contabilidade.
Agora, vamos olhar para a modernidade.
Tem um diretor moderno a possibilidade de adquirir quantos ativos desejar? Ah, sim, desde que haja uma quantia na conta bancária da empresa. E pode o diretor transferir todo o dinheiro disponível da empresa para a LLC "Dente de Leão"? É assim que acontece, frequentemente. Existem limitações no uso dos recursos vindos dos fundadores? Existem algumas limitações legislativas, mas não metodológicas, e isso é um fator determinante. Ao receber dinheiro dos fundadores, o diretor tem a possibilidade irrestrita de transferi-los para o paraíso fiscal e, em seguida, falir a empresa. (Por favor, não me desanime — não diga que para esses fins existe uma conta de capital social: essa conta apenas mostra os valores estipulados nos documentos fundacionais, nada mais).
Mesmo dentro da lógica capitalista atual, isso é um absurdo gritante. Os fundadores investem recursos no desenvolvimento da empresa, o que implica que: uma certa quantia deve ser destinada à compra de ativos fixos, uma certa quantia – ao capital de giro, e o restante do capital social deve constituir o fundo para pagamento de salários e reservas para casos de força maior. As proporções estabelecidas devem ser mantidas durante o processo de produção, ou seja, no processo de substituição constante de ativos fixos e de giro. Essas proporções podem ser controladas através da correspondência das contas contábeis, visto que a necessidade de controle – seja por parte dos ministérios ou por parte de investidores privados – não desapareceu. Infelizmente, o controle contábil foi conscientemente destruído em favor do diretório capitalista.
Não pretendo branquear a contabilidade da época soviética – havia muita eclética e bobagem historicamente incorporadas a ela, — no entanto, na contabilidade soviética também ocorreram descobertas e insights surpreendentes, como o mesmo fundo de depreciação e outros fundos semelhantes. Milagres, não se pode dizer outra coisa.
Fonte: habr.com
