

Cred că toți dintre noi mergem cu prietenii sau colegii la restaurant. Și după o seară reușită, chelnerul aduce nota de plată. Apoi, întrebarea poate fi rezolvată în mai multe moduri:
- Primul mod, „gentlemanul”. La suma notei se adaugă 10–15% „pentru bacșiș” chelnerului, iar suma rezultată se împarte între toți bărbații de la masă.
- Al doilea mod, „socialistul”. Nota este împărțită egal între toți, indiferent de cine a mâncat și băut cât.
- Al treilea mod, „corectul”. Fiecare își ia calculatorul pe telefon și începe să calculeze costul mâncării plus o anumită sumă „pentru bacșiș”, de asemenea, individuală.
Situația din restaurant este foarte asemănătoare cu cea a cheltuielilor IT în companii. În această postare vom discuta exact despre distribuția cheltuielilor între departamente.
Dar înainte de a ne adânci în lumea IT-ului, să ne întoarcem la exemplul restaurantului. Fiecare dintre metodele de „alocare a costurilor” de mai sus are avantaje și dezavantaje. Un dezavantaj evident al celui de-al doilea mod este că unul ar fi putut mânca o salată vegetariană „Caesar” fără pui, iar altul - steak „Ribeye”, astfel sumele pot varia semnificativ. Un dezavantaj al metodei „corecte” este procesul de calcul foarte lung, iar suma totală de bani este întotdeauna mai mică decât cea din notă. Situație cunoscută?
Și acum să ne imaginăm că ne-am distrat într-un restaurant în China și nota a fost adusă în chineză. Tot ce este clar este suma. Deși unii ar putea avea suspiciuni că nu este chiar suma, ci data curentă. Sau, presupunem, că întâmplarea are loc în Israel. Acolo citesc de la dreapta la stânga, iar cum scriu cifrele? Cine poate răspunde fără Google?
De ce este necesară alocarea pentru IT și afaceri?
Departamentul IT oferă servicii tuturor departamentelor companiei, practic vânzându-și serviciile către unitățile de afaceri. Chiar dacă nu există relații financiare formale între departamentele din cadrul companiei, fiecare unitate de afaceri trebuie să înțeleagă cel puțin cât cheltuie pe IT, cât costă lansarea de noi produse, testarea de noi inițiative etc. Este evident că pentru modernizarea și extinderea infrastructurii plătește nu un «modernizator» fictiv, protector al integratorilor de sisteme și al producătorilor de echipamente, ci afacerea, care trebuie să înțeleagă eficiența acestor cheltuieli.
Unitățile de afaceri variază atât ca dimensiune, cât și ca «intensitate» a utilizării resurselor IT. Așadar, împărțirea costurilor pentru modernizarea infrastructurii IT în mod egal între departamente este o variantă cu toate dezavantajele sale. O abordare «corectă» în acest caz este preferabilă, dar implică mult prea mult efort. Cea mai optimă soluție pare a fi varianta «cvasi-corectă», când costurile sunt alocate nu până la ultimul leu, ci cu o precizie rezonabilă, la fel cum noi în geometria școlară folosim numărul π ca 3,14, și nu întreaga secvență de cifre după virgulă.
Evaluarea costului serviciilor IT este foarte utilă în holdingurile cu o infrastructură IT unică atunci când se unifică sau se desprinde o parte a holdingului într-o structură separată. Aceasta permite calcularea imediată a costurilor serviciilor IT, astfel încât aceste sume să fie luate în considerare în planificare. De asemenea, înțelegerea costurilor serviciilor IT ajută la compararea diferitelor opțiuni de utilizare și deținere a resurselor IT. Când bărbați în costume de câteva mii de dolari explică cum produsul lor poate optimiza costurile IT, crește ceea ce trebuie crescut și reduce ceea ce trebuie redus, evaluarea costurilor actuale ale serviciilor IT permite directorului IT să nu se bazeze orbește pe promisiunile de marketing, ci să evalueze exact efectul așteptat și să controleze rezultatele.
Pentru afacere, alocarea este posibilitatea de a înțelege din timp costul serviciilor IT. Orice cerință de afaceri este evaluată nu ca o creștere a bugetului total pentru IT cu un anumit procent, ci este determinată ca sumă pentru o cerință sau un serviciu specific.
Caz real
Principala „durere” a directorului IT al unei companii mari era aceea de a înțelege cum să distribuie costurile între diviziile de afaceri și de a propune participarea la dezvoltarea IT în mod proporțional cu consumul.
Ca soluție, am dezvoltat un calculator pentru servicii IT, care putea distribui costurile totale IT mai întâi pe servicii IT, apoi pe divizii de afaceri.
Există, de fapt, două sarcini: să calculăm costul serviciului IT și să distribuim costurile între diviziile de afaceri care utilizează acest serviciu, conform unor driveri (o metodă „quasi-corectă”).
La prima vedere, acest lucru poate părea simplu, dacă de la început serviciile IT au fost descrise în mod corespunzător, informațiile au fost introduse în baza de configurații CMDB și în sistemul de gestionare a activelor ITAM, au fost construite modele de resurse și servicii și a fost dezvoltat un catalog de servicii IT. Într-adevăr, în acest caz, pentru orice serviciu IT se poate determina ce resurse utilizează și cât costă aceste resurse, incluzând amortizarea. Dar ne confruntăm cu o afacere rusă obișnuită, iar aceasta impune anumite restricții. Așadar, CMDB și ITAM sunt absente, există doar un catalog de servicii IT. Fiecare serviciu IT, în general, reprezintă un sistem informațional, accesul la acesta, suportul utilizatorilor etc. Serviciul IT utilizează servicii de infrastructură precum „Server Baza de Date”, „Server de Aplicații”, „Sistem de Stocare a Datelor”, „Rețea de Transmisie a Datelor” etc. Prin urmare, pentru a rezolva sarcinile stabilite este necesar:
- să determinăm costul serviciilor de infrastructură;
- să distribuim costul serviciilor de infrastructură asupra serviciilor IT și să calculăm costul acestora;
- să determinăm driverii (coeficientii) de distribuție a costurilor serviciilor IT pe diviziile de afaceri și să realizăm alocarea costurilor serviciilor IT pe diviziile de afaceri, astfel distribuind suma cheltuielilor departamentului IT între celelalte divizii ale companiei.
Toate cheltuielile anuale pentru IT pot fi reprezentate sub forma unui sac de bani. Din acest sac, ceva a fost cheltuit pe echipamente, lucrări de migrare, modernizare, licențe, suport, salarii pentru angajați etc. Totuși, complexitatea constă în procedura contabilă de contabilizare a activelor imobilizate și a activelor necorporale în IT.
Să luăm ca exemplu un proiect de modernizare a infrastructurii SAP. În cadrul acestui proiect, se achiziționează echipamente și licențe, iar lucrările sunt realizate cu ajutorul unui integrator de sistem. La încheierea proiectului, managerul trebuie să completeze documentele pentru ca echipamentele să fie înregistrate în contabilitate ca active fixe, licențele ca active immateriale, iar celelalte lucrări de proiectare și punere în funcțiune să fie raportate ca cheltuieli pentru perioade viitoare. Problema numărul unu: la înregistrarea în active fixe, contabilul clientului nu îi pasă cum va fi denumit. Prin urmare, în active fixe obținem activul „UpgradeSAPandMigration”. Dacă, în cadrul proiectului, a fost modernizat un sistem de stocare care nu are nicio legătură cu SAP, acest lucru complică și mai mult căutarea costului și alocarea ulterioară. Practic, activul „UpgradeSAPandMigration” poate ascunde orice echipament, iar cu cât trece mai mult timp, cu atât este mai greu să înțelegem ce a fost de fapt achiziționat.
La fel se aplică și în cazul activelor immateriale, care au o formulă de calcul semnificativ mai complexă. O dificultate suplimentară este că momentul punerii echipamentului în funcțiune și înregistrării acestuia pe bilanț pot diferi cu aproximativ un an. În plus, amortizarea este de 5 ani, dar în realitate, echipamentele pot funcționa mai mult sau mai puțin, în funcție de circumstanțe.
Astfel, calcularea costului serviciilor IT cu o acuratețe de 100% este teoretic posibilă, dar practic, este o activitate lungă și destul de lipsită de sens. De aceea, am ales o metodă mai simplă: cheltuielile care pot fi ușor atribuite unui serviciu de infrastructură sau IT sunt alocate imediat acelui serviciu. Celelalte cheltuieli sunt distribuite între serviciile IT conform unor reguli stabilite. Aceasta va permite obținerea unei acurateți de aproximativ 85%, ceea ce este suficient.
În prima etapă Pentru distribuția costurilor serviciilor de infrastructură se folosesc rapoarte financiare și contabile ale proiectelor IT și „bunul simț” în cazurile în care alocarea costurilor nu este posibilă. Costurile sunt atribuite fie direct serviciilor IT, fie serviciilor de infrastructură. Ca rezultat al distribuției costurilor anuale, obținem suma cheltuielilor pentru fiecare serviciu de infrastructură.
În a doua etapă se determină coeficientele de distribuție între serviciile IT pentru servicii de infrastructură precum „Server de aplicații”, „Server de baze de date”, „Sisteme de stocare” etc. Unele servicii de infrastructură, cum ar fi „Locuri de muncă”, „Acces Wi-Fi”, „Videoconferințe”, nu sunt distribuite între serviciile IT și sunt alocate direct departamentelor de afaceri.
În această etapă începe cea mai interesantă parte. Ca exemplu, să luăm un serviciu de infrastructură precum „Servere de aplicații”. Acesta este prezent în aproape fiecare serviciu IT, având atât arhitecturi cu virtualizare, cât și fără, cu rezervare și fără. Cea mai simplă metodă este alocarea costurilor proporțional cu nucleele utilizate. Pentru a calcula în „evaluări uniforme” și a nu confunda nucleele fizice cu cele virtuale, având în vedere suprasubscrierea, considerăm că un nucleu fizic este echivalent cu trei nuclee virtuale. Atunci formula de distribuție a costurilor serviciului de infrastructură „Server de aplicații” pentru fiecare serviciu IT va arăta astfel:
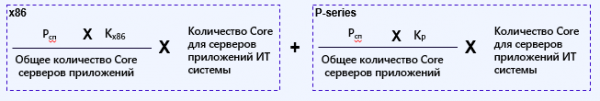 ,
unde Psp – costul total al serviciului de infrastructură „Servere de aplicații”, iar Kx86 și Kr – coeficienti care semnifică cotele servere x86 și seria R.
Coeficientii sunt determinați empiric pe baza analizei infrastructurii IT. Costul software-ului de cluster, software-ului de virtualizare, sistemelor de operare și aplicațiilor este calculat ca servicii de infrastructură separate.
Să luăm un exemplu mai complex. Serviciul de infrastructură „Servere de baze de date”. Acesta include costurile pentru „hardware” și costurile pentru licențele DB. Astfel, costul echipamentului și al licențelor poate fi exprimat în formula:
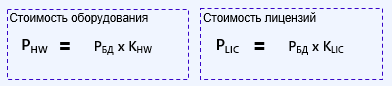
unde RHW și RLIC reprezintă costul total al echipamentelor și costul total al licențelor Bazei de Date, respectiv, iar KHW și KLIC sunt coeficienți empirici care determină proporția cheltuielilor pentru „hardware” și licențe.
Apoi, în ceea ce privește „hardware-ul”, situația este similară cu exemplul anterior, însă cu licențele lucrurile sunt puțin mai complicate. În peisajul companiei pot fi utilizate mai multe tipuri diferite de baze de date, cum ar fi Oracle, MSSQL, Postgres etc. Astfel, formula pentru calcularea alocării unei baze de date specifice, de exemplu, MSSQL, la un serviciu specific arată astfel:
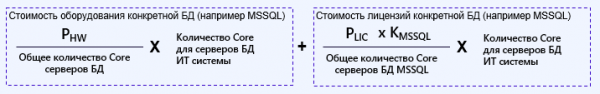
unde KMSSQL este coeficientul care determină proporția acestei baze de date în peisajul IT al companiei.
Cu atât mai complicată este problema calculării și alocării sistemului de stocare a datelor cu diferiți producători de array-uri și diferite tipuri de discuri. Însă descrierea acestei părți este un subiect pentru o postare separată.
Ce înseamnă în final?
La finalul acestui exercițiu se poate obține un calculator Excel sau un instrument de automatizare. Totul depinde de maturitatea companiei, de procesele implementate, de soluțiile adoptate și de dorința conducerii. Acest calculator sau instrument de vizualizare a datelor ajută la repartizarea corectă a cheltuielilor între diviziile de afaceri, arătând cum și pe ce se repartizează bugetul IT. Acest instrument poate demonstra cu ușurință cum îmbunătățirea fiabilității serviciului (redundanță) îi crește costul, nu doar costul, server, ci și în raport cu toate cheltuielile asociate. Acest lucru permite afacerii și directorului IT să „joace pe aceeași tablă” conform acelorași reguli. La planificarea unor produse noi, este posibil să se calculeze din timp costul și să se evalueze fezabilitatea.
Igor Tyukachev, consultant la „Infosystems Jet”
Sursa: habr.com
