

Îmi place programarea – ea face minuni. Dar despre programare știți mult mai multe decât mine.
Cu toate acestea, minuni nu se întâlnesc doar în programare, ci chiar și într-un domeniu atât de învechit și rigid cum ar fi contabilitatea. Da, exact în aceste vremuri – în contabilitate, la care simt sentimente ambivalente: o simpatie sinceră și puternică (până la urmă, aceasta este profesia mea de bază) și o ură la fel de veche și pasionată (cunosc atât de multe despre contabilitate, încât nu vă închipuiți).
De data aceasta să ne concentrăm pe partea pozitivă. Permiteți-mi să vă povestesc despre o invenție minunată în domeniul metodologiei contabile numită „fond de amortizare”.
Suspectez că nu ați auzit de fondul de amortizare, iar, chiar dacă ați auzit ceva, nu știți pentru ce era folosit. Și nu sunteți singur. E puțin probabil ca contabilii de astăzi să aibă o idee despre el – poate doar acei dinozauri cu peste treizeci de ani de experiență. Conceptul fondului de amortizare a dispărut din practica contabilă în anul 1992, și până atunci, sensul său economic era înțeles în mare parte doar de nivelurile superioare de contabilitate și management, adică nu de toți contabilii de rând. De aceea, eliminarea fondului de amortizare din Planul de conturi nu a provocat un răsunet public. Înțeleg, nu era momentul: se schimba ordinea socială a unui stat uriaș, toată baza legislativă era revizuită...
Dar nu o să ne grăbim. Să începem.
Iată cum erau înregistrările contabile pentru activele fixe conform Planului de conturi din 1985:
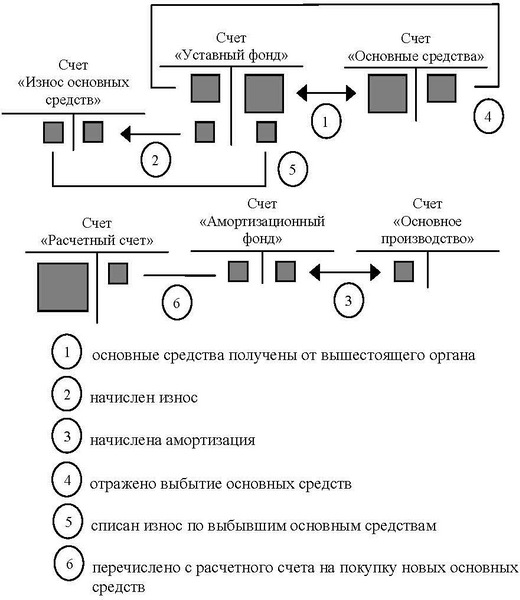
E clar că pentru IT-iști aceste înregistrări contabile nu spun nimic. De aceea nu mă voi concentra pe ele, ci voi explica esența.
În trecut, în vremea economiei planificate, întreprinderile de stat primeau active fixe (adică mijloace de producție, dacă folosim terminologia economică) de la ministere. Ministerele puteau aloca bani pentru achiziția de active fixe, dar nu schimba esența problemei.
Pe parcursul activității, activele fixe se uzau treptat și deveneau inadecvate, apoi întreprinderile le achiziționau din nou, pe măsură ce era necesar.
Așadar, fondul de amortizare permitea controlul utilizării activelor fixe, în sensul că restricționa achiziția de active în limitele volumului inițial obținut de la minister.
Conform corespondenței de mai sus, soldul conturilor implicate a însemnat următoarele:
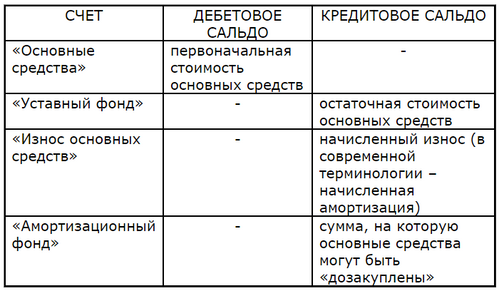
S-a luat în considerare tot ceea ce este luat în calcul în prezent (linia superioară), plus suma pentru care activele fixe pot fi achiziționate suplimentar (linia inferioară). De aici provine termenul «amortizare» în denumirea contului: din punct de vedere aritmetic, este vorba pur și simplu de suma amortizării calculate, care se modifică în următoarea ordine:
- crește cu suma amortizării calculate,
- scade cu suma activelor fixe achiziționate.
Nu înțelegi? Îți explic.
Întreprinderea de stat avea dreptul să achiziționeze active fixe în limita fondului de amortizare, nu mai mult.
Presupunem că întreprinderea a primit de la minister echipamente în valoare de 2 milioane de ruble. Fondul de amortizare este zero, achiziția suplimentară de echipamente este imposibilă.
A trecut timpul și pentru echipamente s-a calculat o amortizare de 300.000 de ruble. Astfel, fondul de amortizare a crescut cu 300.000 de ruble: cu această sumă a devenit posibilă achiziționarea de echipamente.
S-au achiziționat echipamente în valoare de 200.000 de ruble. Fondul de amortizare a scăzut în conformitate cu suma respectivă, a rămas 100.000 de ruble, cu care este posibil să se achiziționeze suplimentar echipamente.
Și așa mai departe, după cum este necesar.
Astfel, costul echipamentului pentru o astfel de întreprindere de stat nu putea depăși 2 milioane ruble – suma inițial alocată de minister. Existau formalități care permiteau achiziționarea de echipamente suplimentare (bineînțeles, în cazul în care erau disponibile fonduri financiare), însă nu se putea face o achiziție contabilizată în mod legal: corespondența conturilor nu prevedea așa ceva. Având în vedere lipsa fondului de amortizare, niciun contabil șef nu ar fi semnat un document de plată, cu atât mai puțin unul de venit. Vorbind pe înțelesul contabililor, bunurile de capital erau achiziționate din fondul de amortizare, și nimic altceva. De aceea, gândul la o achiziție ilegală de bunuri de capital nu apărea în mințile directorilor, aceasta era mult prea riscant. Desigur, au existat și greșeli, și manevre – dar au fost mai isteți și mai ascunși în moduri.
Observați cât de frumos s-a obținut efectul dorit: nu printr-o interdicție normativă sau necesitatea de a raporta către organele fiscale, lucru pe care nu ar ezita să-l facă acum, – ci prin înregistrări contabile triviale! Este o adevărată minune, în opinia mea. Exact din această cauză ador contabilitatea pentru aceste caracteristici metodologice.
Acum să ne îndreptăm atenția spre contemporan.
Are directorul modern posibilitatea de a achiziționa atât de multe bunuri de capital cât își dorește? Oh, da, dacă există suma în contul bancar al întreprinderii. Și are directorul posibilitatea de a transfera toți banii disponibili în gestiunea întreprinderii în SRL „Păpădia”? Așa se întâmplă, destul de frecvent. Există restricții privind utilizarea fondurilor primite de la fondatori? Există anumite restricții legale, dar nu metodologice, ceea ce este un factor decisiv. După ce a primit banii de la fondatori, directorul are libertatea de a-i transfera într-un offshore, apoi de a falimenta întreprinderea. (Vă rog, nu mă supărați — nu spuneți că pentru aceste scopuri există un cont de capital social: acest cont doar arată sumele stipulate în documentele de constituire, nimic mai mult).
Chiar și în cadrul actualei logici capitaliste, aceasta este o injustiție strigătoare. Fondatorii investesc resurse în dezvoltarea întreprinderii, ceea ce presupune: o anumită sumă trebuie să fie cheltuită pentru achiziția de active de bază, o altă sumă – pentru active circulante, iar restul capitalului social trebuie să constituie fondul de plată a salariilor și rezervele pentru situații de urgență. Proporțiile stabilite trebuie respectate în procesul de producție, adică în procesul de înlocuire constantă a activelor de bază și a celor circulante. Aceste proporții pot fi controlate prin corespondența conturilor contabile, căci necesitatea controlului – fie din partea ministerelor, fie din partea investitorilor privați – nu a dispărut nicăieri. Din păcate, controlul contabil a fost distrus conștient, în favoarea conducerii capitaliste.
Nu am de gând să albească contabilitatea din epoca sovietică – aceasta avea o mulțime de eclecticisme și prostii istorice, – însă se întâmplau și în contabilitatea sovietică descoperiri și inspirații surprinzătoare, cum ar fi fondurile de amortizare și altele de acest fel. Minuni, altfel nu se poate spune.
Sursa: habr.com
