

Predslov prekladateľa
Materiál ma zaujal predovšetkým kvôli tabuľke nižšie:
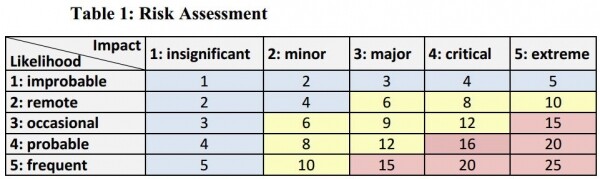
S ohľadom na to, že štatistiky (a ruské, na genetickej úrovni) sú mierne povedané skeptické voči všetkému, čo sa odchyľuje od lineárnych závislostí, títo chlapci dokázali pretlačiť použitie aktivačnej funkcie v parabolickej forme na určenie stupňa rizika používania BigData v oficiálnej štatistike. Skvelá práca. Samozrejme, štatistiky pridali svoje poznámky k tejto práci – „1 Akékoľvek chyby a opomenutia sú výlučnou zodpovednosťou autorov. Názory vyjadrené v tomto dokumente sú osobné a nemusia nevyhnutne odrážať oficiálny názor Európskej komisie“. Ale prácu publikovali. Myslím, že na dnes je to dosť, a oni (autori) nikomu nezakázali nájsť svoje hodnotenia v týchto aspektoch.
V práci sa dosť štruktúrne dá rozlíšiť, kde a akým spôsobom sa štatistické metódy líšia od metód skúmania pre BigData. Podľa môjho názoru najväčší prínos tejto práce bude pri rozhovore s klientom a na vyvrátenie jeho vyjadrení ako:
— A my si zbierame štatistiku sami, čo ešte chcete skúmať?
— A vy nám svoje výsledky predložte tak, aby sme ich s našou štatistikou zosúladili. V tejto otázke autori hovoria, že by nebolo zlé prečítať si túto prácu (3 )
V tejto práci autori predložili svoje videnie úrovne rizika. Tento parameter sa nachádza v zátvorkách, nezamieňajte s odkazmi na zdroje.
Druhé pozorovanie. Autori používajú pojem BDS – to je ekvivalent pojmu BigData. (zrejme reverencia oficiálnej štatistike).
Predslov autorov
Čoraz viac štatistických úradov skúma možnosť využitia veľkých dátových zdrojov na prípravu oficiálnych štatistík. V súčasnosti existuje len niekoľko príkladov, kedy boli tieto zdroje úplne integrované do faktickej štatistickej výroby. Preto plná miera dôsledkov spôsobených ich integráciou ešte nie je známa. Medzitým boli podniknuté prvé pokusy analyzovať podmienky a vplyv veľkých dát na rôzne aspekty štatistickej produkcie, ako sú kvalita alebo metodológia. Nedávno pracovná skupina vyvinula kvalitný rámec na prípravu štatistických údajov na základe veľkých dát v kontexte projektu veľkých dát Európskeho hospodárskeho výboru Organizácie Spojených národov (EÚ OSN). Podľa európskeho štatistického kodexu praxe je poskytovanie kvalitných štatistických informácií hlavnou úlohou štatistických úradov. Keďže riziko je definované ako vplyv neistoty na ciele (napríklad medzinárodnou organizáciou pre normalizáciu ISO 31000), považovali sme za rozumné kategorizovať riziká podľa aspektov kvality, na ktoré majú vplyv.
Navrhovaná štruktúra kvality štatistických údajov získaných z veľkých dátových zdrojov poskytuje štruktúrované zobrazenie kvality súvisiacej so všetkými fázami štatistického podnikateľského procesu a môže tak slúžiť ako základ pre komplexné hodnotenie a riadenie rizík spojených s týmito novými zdrojmi údajov. Zavádza nové kvalitativne merania, ktoré sú špecifické pre (alebo (veľmi dôležité pri) využití veľkých dát pre oficiálnu štatistiku, ako napríklad inštitucionálne/obchodné prostredie alebo zložitosti. Využitím týchto nových kvalitativne meraní je možné systematickejšie identifikovať riziká spojené s využívaním veľkých dátových zdrojov v oficiálnych štatistikách.
V tejto práci sa snažíme odhaliť riziká vyplývajúce z využívania veľkých dát v kontexte oficiálnej štatistiky. Držíme sa systémového prístupu pri definovaní rizík v rámci navrhnutej štruktúry kvality. Sústreďovaním sa na novopredložené merania kvality môžeme opísať riziká, ktoré v súčasnosti chýbajú alebo neovplyvňujú produkciu oficiálnych štatistík. Zároveň môžeme určiť súčasné riziká, ktoré sa budú hodnotiť úplne inak pri použití veľkých dát na získanie štatistiky. Potom prechádzame ďalej v cykle riadenia rizík a poskytujeme hodnotenie pravdepodobnosti a vplyvu týchto rizík. Keďže hodnotenie rizík predpokladá subjektivitu v ich priradení, pravdepodobnosť a vplyv rôznych rizík meriame dohodou medzi desiatkami rôznych zainteresovaných strán, poskytnutých nezávisle. Potom navrhujeme možnosti na zmiernenie týchto rizík podľa štyroch hlavných kategórií: vyhnutie sa, zníženie, zdieľanie a zachovanie. Podľa ISO by jedným z princípov riadenia rizík malo byť vytváranie hodnoty, t. j. zdroje na zníženie rizík by mali byť nižšie, ako pre nečinnosť. V súlade s týmto princípom nakoniec vykonáme hodnotenie možného vplyvu niektorých opatrení na zníženie rizík na kvalitu konečných výsledkov, aby sme dospeli k komplexnejšej hodnotení využitia Veľkých Dát pre oficiálnu štatistiku.
1. Úvod
1.1. Pozadie
Rozvoj "veľkých dát" bol charakterizovaný Kennethom Neilom Cukierom a Viktorom Mayerom-Schönbergerom vo svojej článku "Rast veľkých dát" (2. ) termínom "datafizácia". Datafizácia je popisovaná ako proces "prijímania všetkých aspektov života a ich premenu na dáta". Napríklad. Facebook poskytuje osobné siete, senzory pre všetky druhy podmienok životného prostredia, smartfóny na osobnú komunikáciu a pohyb, nositeľné dáta pre osobné podmienky. To vedie k takmer všadeprítomnému zberu a dostupnosti dát.
Ako v mnohých iných sektoroch, oficiálna štatistika sa len nedávno začala na strategickej úrovni zaoberať problémom veľkých dát. Zatiaľ neexistuje spoločné a široko rozšírené porozumenie spôsobu postupovania ďalej, či už ide o výzvu alebo príležitosť, či už je malá alebo veľká, atď. V rámci Skupiny na vysokej úrovni pre modernizáciu statistickej výroby a služieb (3 How big is Big Data? Exploring the role of Big Data in Official Statistics: ), a Prvý SWOT analýza, sprevádzaná hrubou analýzou rizika/benefitu, bola vykonaná. Bolo uvedené, že „komplexná analýza rizík bude tiež zahŕňať také aspekty ako pravdepodobnosť a dopad, a možno bude takisto rozšírená na určenie stratégií na zmiernenie a riadenie rizík“.
Hoci tento dokument je ešte ďaleko od komplexnej analýzy rizík, jeho cieľom je zlepšiť situáciu práve vytvorením prvého štruktúrovaného prehľadu. Chceli by sme zdôrazniť, že tento prehľad by mal byť považovaný za východiskový bod pre stimuláciu celkovej diskusie v rámci Oficiálnej štatistickej komunity (OSC).
1.2. Oblasť
Tento článok sa venuje výlučne rizikám, pričom sa vylučujú nielen výhody, ale aj silné a slabé stránky, príležitosti a hrozby. To znamená, že „riziká nečinnosti“ (napr. riziko, že OSC zostane konkurencieschopná s inými účastníkmi, ak nebude modernizovaná) nie sú súčasťou rozsahu; to sú skôr hrozby. Namiesto toho sa snažíme zvýrazniť riziká, ktoré môžu vzniknúť (a) ak OSC využije možnosti, ktoré poskytujú veľké dáta, a začne vyvíjať alebo zlepšovať konkrétny „produkt oficiálnej štatistiky na základe veľkých dát“ (BOSP); (b) riziká pre nový „obyčajný biznis“, t.j. riziká pre oficiálnu štatistiku založenú na výrobe „veľkých dát“. (Keďže všetka výroba oficiálnej štatistiky je spojená s rizikami, obmedzujeme sa na (b) špecifické „riziká veľkých dát“, t.j. riziká, ktoré neexistujú alebo sú zanedbateľné pre „tradičný“ proces zhromažďovania oficiálnej štatistiky.)
1.3. Štruktúra
V sekcii 2 predstavujeme základné princípy súvisiace s touto úlohou, začínajúc od jasne potrebného základu pre riadenie rizík a riadenie rizík (sekcia 2.1). Tiež predstavujeme predbežnú štruktúru kvality štatistických údajov získaných na základe veľkých dát (sekcia 2.2), keďže prepojenie štruktúry kvality s rizikami plní dve ciele:
- Určuje kontext na definovanie rizík. Určité ukazovatele kvality spolu s posudzovanými charakteristikami vyjadrujú hodnoty objektu, ktoré sa považujú za významné a rozhodujúce pre poskytovanie služieb zákazníkom a užívateľom.
- To umožňuje priraďovať konkrétne riziká kvalitatívnym meraniam, ktoré sú vložené do celkových hyperpriestorov a viazané na konkrétne fázy v procese výroby štatistických produktov.
V sekciách 3, 4, 5 a 6 predstavujeme riziká, identifikované doteraz v rôznych kontextoch (4 Dokumenty obchodného prípadu projektu ESS Big Data, ako aj na sieťach ESS Big Data obsahujú zoznam rizík, ktoré sú čiastočne spojené s projektom a čiastočne s používaním zdrojov veľkých dát na štatistické účely. Dokument „Navrhovaná štruktúra pre kvalitu veľkých dát“ spomína niektoré riziká súvisiace s rozmermi kvality.). Tu používame klasifikáciu prístupu k údajom, právneho prostredia, dôvernosti a bezpečnosti údajov, ako aj zručnosti; reorganizácia podľa kvalitatívnej štruktúry štatistiky získanej z veľkých dát (sekcia 2.2) by sa mala zvážiť hneď, ako táto štruktúra dosiahne väčší dokončený stav. Pre každé identifikované riziko poskytujeme (i) odhad pravdepodobnosti a vplyvu (v súlade so sekciou 2.1.3) a (ii) navrhujeme stratégie na zmiernenie rizík a ich riadenie (pozri sekciu 2.1.4).
Na konci prediskutujeme naše zistenia a načrtneme niektoré následné kroky v Sekcii 7.
2. Základy
2.1. Riziká a riadenie rizík
Podľa ISO 31000: 20095 je riziko definované ako „vplyv neistoty na stanovené ciele“. To znamená, že ciele musia byť určené alebo známe, skôr ako bude možné identifikovať riziká. Tieto ciele sa zvyčajne určujú s ohľadom na inštitucionálny kontext danej organizácie. Ďalším dôležitým aspektom je, že riziká nesú charakter neistoty, t.j. nie je jasné, či sa opísaná udalosť vôbec realizuje. Teda riziká sa merajú z hľadiska pravdepodobnosti výskytu udalosti a jej dôsledkov, t.j. vplyvu, ktorý má táto udalosť na dosiahnutie stanovených cieľov. Hodnotenie rizík by malo poskytovať objektívnejšie informácie, ktoré nakoniec umožnia nájsť vhodnú rovnováhu medzi využitím príležitostí na zisk a minimalizovaním nepriaznivých následkov. Riadenie rizík je neoddeliteľnou súčasťou praxe riadenia a dôležitým prvkom riadnej podnikovej praxe (6 Statistics Canada: 2014-2015 report on Plans and Priorities, ). Je to iteratívny proces, ktorý ideálne umožňuje neustále zlepšovať proces rozhodovania a prispieva k neustálemu zlepšovaniu výkonnosti.
Riziká sú tiež spojené s kvalitou. Aplikácia systému kvality by mala umožniť využiť príležitosti, ktoré ponúkajú rôzne zdroje a metodológie, na dosiahnutie výsledku určitej úrovne kvality v tom zmysle, že tento výsledok uspokojuje potreby používateľov. Rovnako ako riziká, úrovne kvality môžu byť získané z inštitucionálneho prostredia a cieľov konkrétnych inštitúcií. V tomto kontexte inštitucionálne prostredie určuje celkovú úroveň rizika, ktorú je organizácia ochotná akceptovať na dosiahnutie svojich cieľov.
Proces hodnotenia a riadenia rizík môže byť rozdelený na rôzne fázy, ktoré zahŕňajú stanovenie kontextu, identifikáciu rizík, analýzu rizík z hľadiska pravdepodobnosti a vplyvu, hodnotenie rizík a nakoniec spracovanie rizík.
2.1.1. Inštitucionálny kontext
Prvým krokom je stanovenie strategického, organizačného kontextu a kontextu riadenia rizík, v ktorom sa bude odohrávať zvyšok procesu. To zahŕňa stanovenie kritérií, podľa ktorých budú hodnotené riziká, a určenie štruktúry analýzy.
2.1.2. Identifikácia rizika
V druhom kroku by mali byť určené udalosti, ktoré môžu ovplyvniť dosiahnutie stanovených cieľov. Identifikácia by mala zahŕňať otázky súvisiace s typom rizík, časovými rámcami udalostí, miestom alebo tým, ako môžu udalosti zabrániť, zhoršiť, zmeškať alebo zlepšiť dosiahnutie cieľov.
2.1.3. Hodnotenie rizika
Ďalší krok spočíva v určení existujúcich kontrol a analýze rizík z hľadiska pravdepodobnosti, ako aj z hľadiska potenciálnych dôsledkov. V kontexte tohto článku sa pravdepodobnosť alebo možnosť výskytu rizík používa na stupnici od 1 (nepravdepodobné) do 5 (časté). Dopad výskytu udalostí sa meria na stupnici od 1 (nepatrný) do 5 (extrémny). Ako je zobrazené v tabuľke 1, súčin pravdepodobnosti a dopadu určuje „úroveň rizika“ v rozmedzí od 1 do 25.
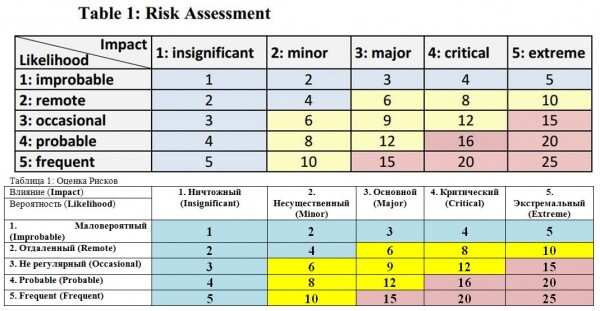
Hodnotené úrovne rizika je možné porovnať s predom stanovenými kritériami, aby sa vytvoril rovnováha medzi potenciálnymi prínosmi a negatívnymi výsledkami. To umožňuje robiť súdy o prioritách riadenia.
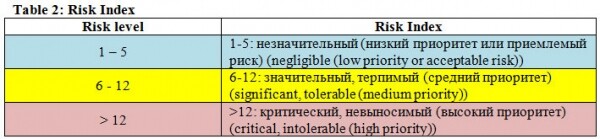
Priorita pre akcie by mala byť určená na kritické riziká (pozri tabuľku 2), teda tie, ktoré môžu nastať a majú závažné alebo extrémne dôsledky pre ciele organizácie.
2.1.4. Reakcia na riziká
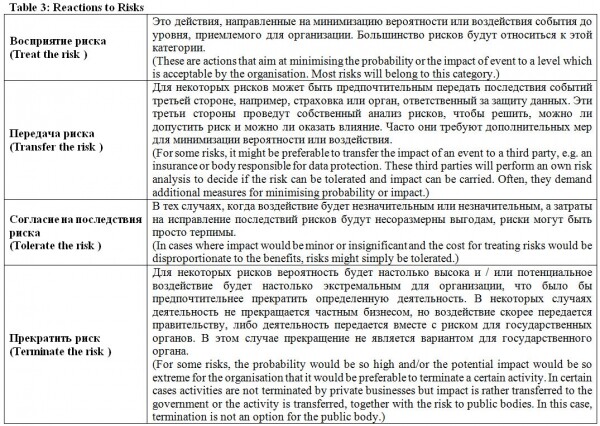
Posledný krok spočíva v rozhodovaniach o tom, ako reagovať na riziká. Niektoré riziká, ktoré sú pod vopred stanovenou úrovňou rizika, môžu byť ignorované alebo tolerované. Pre iné môžu byť náklady na neutralizáciu rizík také vysoké, že prevažujú nad potenciálnymi prínosmi. V takom prípade sa organizácia môže rozhodnúť vzdať sa príslušných činností. Riziká môžu byť tiež prenesené na tretie strany, ako je poistenie, ktoré kompenzuje vzniknuté náklady. Poslednou opciou je zohľadniť riziká pri určovaní stratégií a akcií, ktoré vyvažujú náklady s potenciálnymi prínosmi. Týmto spôsobom sa organizácia rozhodne uplatniť stratégie na maximalizáciu prínosov a minimalizáciu potenciálnych nákladov.
2.2. Systémy kvality
Cieľová skupina, zložená z predstaviteľov národných a medzinárodných štatistických organizácií, vyvinula v roku 2014 predbežnú štruktúru kvality pre štatistiku získanú z veľkých dát. Cieľová skupina pracovala pod záštitou projektu UNECE/HLG „Úloha veľkých dát pri modernizácii štatistickej výroby“. Rozšírila existujúce systémy kvality, vyvinuté na hodnotenie štatistiky získanej z administratívnych zdrojov dát, o ukazovatele kvality, ktoré boli považované za relevantné pre veľké zdroje dát.
V rámci tohto systému sa rozlišuje medzi tromi fázami podnikového procesu: vstup, výkon a výstup. Fáza vstupu zodpovedá fázam „návrhu“ a „zhromaždenia“ GSBP, výkon pre fázy „procesu“ a „analýzy“, a výstupy sú ekvivalentné fáze „rozširovania“.
V štruktúre sa používa hierarchická štruktúra, ktorá bola prevzatá zo štruktúry administratívnych údajov, vypracovanej Štatistickým úradom Holandska (7 Daas, P., S. Ossen, R. Vis-Visschers a J. Arends-Toth, (2009), Checklist for the Quality evaluation of Administrative Data Sources. Statistics Netherlands, The Hague/Heerlen). Merania kvality sú vložené do hierarchickej štruktúry, nazývanej hyperpriestory. Tretími určenými hyperrozmermi sú „zdroj“, „metadáta“ a „údaje“. Merania kvality sa vkladajú do týchto hyperrozmerov a priraďujú sa každému z etap výroby. Pre fázu vstupu boli navrhnuté ďalšie aspekty „dôvernosť a ochrana“, „zložitost“ (v súlade so štruktúrou údajov), „úplnosť“ metadát a „prepojenie“ (možnosť prepojiť údaje s inými údajmi), aby sa doplnila model štandardnej kvality. Pre každý z ukazovateľov kvality sú navrhnuté faktory súvisiace s ich popisom, ako aj možné ukazovatele.
V kontexte tohto článku môžu byť riziká vylúčené z týchto faktorov. Napríklad faktory, ktoré je potrebné zvážiť pre meranie kvality „inštitucionálne / podnikateľské prostredie“, sú odolnosť dodávateľa údajov. S tým súvisiace riziko môže spočívať v tom, že údaje nebudú v budúcnosti k dispozícii u dodávateľa údajov. Iný príklad sa týka nedávno navrhnutého aspektu kvality, dôvernosti a bezpečnosti. Jedným z dôležitých faktorov je „vnímanie“, čo znamená možnú negatívnu predstavu o predpokladanom využití konkrétnych zdrojov údajov rôznymi zainteresovanými stranami.
3. Riziká spojené s prístupom k údajom
3.1. Nedostatok prístupu k údajom
3.1.1. Opis
Toto riziko vyplýva z projektu spojeného s vypracovaním BOSP, ktorý nezískava prístup k potrebnému zdroju veľkých údajov (BDS).
Doteraz OSC pochopil ťažkú cestu, že aj výstup zo štartovacích blokov a získanie tohto prístupu sú niekedy prekonateľné prekážky. Niekedy je ľahké získať prístup k určitému zdroju – ako sú záznamy o údajoch hovorov (CDR), na účely testovania/výskumu, ale oveľa ťažšie (z právnych alebo obchodných dôvodov) je získať prístup k nemu pre výrobných účelov.
3.1.2. Pravdepodobnosť
Odrážka závisí od vlastností BDS. Ak sa to týka veľkých administratívnych údajov, môžu byť len 1, najmä ak (ako v prípade údajov z dopravných smyčiek, ktoré skúmali Daas et al. 8 Daas, P., M. Puts, B. Buelens a P. van den Hurk. 2015. „Veľké dáta ako zdroj pre oficiálnu štatistiku“. Journal of Official Statistics 31 (2). (Forthcoming; publikácia očakávaná na jún 2015.)) neexistujú žiadne problémy s ochranou osobných údajov. Ak je BDS spojené s súkromnou osobou, najmä ak je citlivé (napr. z hľadiska ochrany údajov) alebo cenné (z obchodného hľadiska), pravdepodobnosť môže byť veľmi vysoká (5).
3.1.3. Vplyv
Vplyv závisí od BOSP a spôsobu použitia BDS. Ak je BDS v samotnom centre, vplyv môže byť veľmi vysoký (4 = úplne nemožné vyrobiť BOSP), zatiaľ čo nižší môže byť, ak je stále možné vyrobiť BOSP (hoci s nižšou kvalitou), pričom sa spolieha na iné URB, čo vedie k vplyvu v rozsahu 2-3.
3.1.4. Prevencia
Aby sa znížilo riziko nedostupnosti, je dôležité nadviazať predbežné kontakty s poskytovateľom údajov a uzavrieť dlhodobú zmluvu o prístupe k údajom. Okrem toho je potrebné vykonať komplexnú právnu analýzu, ktorá sa týka konkrétnej kombinácie BDS a BOSP. Je tiež dôležité posúdiť možnosti prístupu k údajom v súvislosti s platnými alebo budúcimi legislatívnymi predpismi.
3.1.5. Zmierenie
Ak existujú alternatívne BDS, ktoré by sa mohli použiť na BOSP, mali by sa preskúmať namiesto toho. Ak neexistuje spôsob, ako vyrobiť BOSP bez BDS, a ak nie je možné prekonať nedostatok prístupu, úsilie by sa malo zastaviť a nový BOSP by nemal uzrieť svetlo sveta.
3.2. Strata prístupu k údajom
3.2.1. Opis
Toto riziko spočíva v tom, že štatistický útvar stratí BDS, na ktorom je založené BOSP.
3.2.2. Pravdepodobnosť
Ak je BOSP už vyrobený, zvyčajne existuje určitá stabilita a v niektorých prípadoch môže byť riziko veľmi nízke (1). Avšak, najmä v prípade súkromných subjektov, s ktorými boli uzavreté nedostatočne pevné dohody, nič nebráni napríklad novému vedeniu v zmene politiky poskytovania údajov, čo vedie k miernemu riziku prerušenia (3). Navyše, ak je BDS spojená s nestabilnou činnosťou, vždy existuje riziko, že poskytovateľ jednoducho skrachuje, a riziko môže byť ešte vyššie (4).
3.2.3. Vplyv
Keďže existujúci BOSP môže byť nemožné vyrobiť, často sa uplatňuje veľmi silný vplyv (5). V iných prípadoch, keď má BDS pomocný charakter, môže byť vplyv skôr stratou kvality s dopadom v rozmedzí 2-3.
3.2.4. Prevencia
Preventívna stratégia je podobná stratégii nedostupnosti údajov, ale s väčším dôrazom na neustálu ostražitosť aj v výrobných podmienkach.
Nedávať všetky vajcia do jedného košíka (t.j. mať niekoľko BDS, ktoré sú základom každého BSOP) môže byť tiež strategiou, ale môže to byť buď nepraktické, alebo príliš nákladné.
3.2.5. Zmiernenie
Ak je BDS výsledkom nestabilnej činnosti, je možné, že postupne sa bude dať získať nová BDS, ktorá odráža rovnaký sociálny fenomén. Avšak bolo by príliš neskoro začať „skanovanie trhu“, akonáhle BSOP zlyhá; vyžaduje to neustálu ostražitosť — a to môže byť ťažké dosiahnuť.
4. Riziko spojené s právnym prostredím
4.1. Nedodržanie príslušnej legislatívy
4.1.1. Opis
Toto riziko spočíva v projekte spojenom s vývojom BOSP, v ktorom sa nezohľadňuje príslušná legislatíva, čo robí BOSP nevyhovujúcim uvedenej legislatíve. To môže súvisieť s legislatívou o ochrane údajov, predpismi týkajúcimi sa bremena reagovania atď.
4.1.2. Pravdepodobnosť
Zohľadňujúc nevedomosť OSC o veľkých údajoch, nie je vylúčené, že k náhodnému (3) nedodržaniu môže dôjsť. Pravdepodobnosť je zvyčajne spojená s BDS, pretože čím menej je zdroj "citlivý", tým menšia je pravdepodobnosť vzniku nezhody.
4.1.3. Vplyv
Dopad je zvyčajne kritický (4) v tom zmysle, že na nevyhovujúcu výrobu bude potrebné zastaviť BOSP (alebo, ak ešte nedosiahlo fázu realizácie, jeho vývoj musí byť zastavený). Môže to byť dokonca extrémne (5), pretože reputačné riziká vznikajúce v dôsledku nevyhovujúcej („nelegálnej“) oficiálnej štatistiky môžu mať následky.
4.1.4. Prevencia
Pre každý BOSP je potrebné vykonať dôkladnú právnu analýzu — a tá sa uskutočňuje v niekoľkých fázach (to, čo je prijateľné v fáze vývoja / prieskumu, nemusí byť také v fáze implementácie / výroby). To na druhej strane môže viesť k reengineeringu BOSP, aby sa stal kompatibilným.
4.1.5. Zmiernenie
V závislosti od závažnosti nezhody môže byť prvým krokom prechod BOSP do offline režimu.
Reengineering BOSP, aby sa stal kompatibilným, môže byť možnosťou, ale to, či bude BOSP „zachránený“ týmto spôsobom, silno závisí od charakteru nezhody.
4.2. Nepriaznivé zmeny v právnom prostredí
4.2.1. Popis
Môže byť prijatá nová legislatíva, ktorá sa týka vyvíjaného BOSP, čo v podstate robí BOSP nekompatibilným.
4.2.2. Pravdepodobnosť
Nie je vylúčené, že obhájcom posilnenej ochrany údajov sa podarí zaviesť nové požiadavky, ktoré priamo alebo nepriamo ovplyvnia možnosť vytvorenia konkrétnych BOSP. Pravdepodobnosť v rozsahu 2-3 sa zdá byť realistickým odhadom.
4.2.3. Vplyv
Dopad je zvyčajne kritický (4), v tom zmysle, že nevyhovujúca výroba si bude vyžadovať zastavenie BOSP.
4.2.4. Prevencia
Určité obchodné informácie by sa mali pravidelne monitorovať na sledovanie vývoja legislatívy — možno aj na to, aby sa ho ovplyvnilo argumentmi v prospech oficiálnej štatistiky na príslušných (napríklad poradných) fórach.
4.2.5. Zmiernenie
Za predpokladu, že bol vykonaný preventívny monitoring, môže byť čas na reengineering BOSP, aby vyhovoval novej legislatíve od prvého dňa jej účinnosti.
Ak monitoring neprebiehal, takže nové legislatívne opatrenia sa „stali prekvapením“ — alebo ak je legislatíva taká radikálna, že nie je možné urobiť BOSP nekompatibilným — jedinou možnosťou môže byť vypnutie BOSP.
5. Riziká spojené s ochranou súkromia a bezpečnosťou údajov
5.1. Porušenia bezpečnosti údajov
5.1.1. Popis
Toto riziko sa týka neoprávneného prístupu k údajom, ktoré sú uložené v štatistických správach. Tretie strany môžu získať údaje, ktoré sú pod embargom, napríklad v súvislosti s uvoľnením harmonogramu (9 Pre akýkoľvek BOSP, ktorý je plne založený na jednej BDS, je nevyhnutné, že údaje budú implicitne známe pôvodnému vlastníku údajov, a ak je metodológia transparentná, derivované štatistiky budú tiež známe. Táto situácia nie je tu zohľadnená, ale skôr v rámci rizika spojeného so zneužívaním postavenia vlastníkov.) (10 Taktiež môžu tieto údaje predstavovať riziko porušenia súkromia. Toto riziko bude zohľadnené samostatne.). Týka sa to napríklad údajov, ktoré očakávajú investori na akciovom trhu.
5.1.2. Pravdepodobnosť
Pokiaľ ide o technické aspekty ochrany IT prostredia v štatistickej jednotke, riziko má rovnakú pravdepodobnosť pre BDS ako pre tradičné zdroje. Existujú však dva ďalšie aspekty, ktoré je potrebné zvážiť.
Po prvé, v prípade niektorých BDS sa celkové riziko mierne zvyšuje, pretože bezpečnosť údajov pôvodného vlastníka môže byť ohrozená. To môže súvisieť napríklad s priemyselnou špionážou alebo hackerským útokom.
Po druhé, akonáhle sa potenciálne hodnotné údaje začnú uchovávať v kancelárii, riziko príťažlivosti zlomyseľných úmyslov sa zvýši. Ak uložené údaje majú veľmi vysokú hodnotu pre podnikanie, je potrebné byť pripravený na veľmi vysokú pravdepodobnosť útokov zameraných na IT infraštruktúru, preto môže byť pravdepodobnosť výskytu hackerského útoku potenciálne vyššia (4).
Ak uložené údaje nie sú považované za cenné, celková pravdepodobnosť sa javí ako nie veľmi vysoká — od (1) do (3) v závislosti od zdroja údajov.
5.1.3. Vplyv
Potenciálny reputačný škoda môže byť veľká (5). To, čo je dôležité v prípade BDS, je, že ak dôjde k porušeniu bezpečnosti u pôvodného vlastníka, očakáva sa, že dopad na reputáciu štatistického správy bude nižší, ako keby došlo k porušeniu s údajmi, ktoré sú uložené u neho.
Na druhej strane je možné, že porušenie v štatistickej správe môže mať negatívne dôsledky pre pôvodného vlastníka. V tomto prípade je opäť možné silné negatívne ovplyvnenie z dôvodu škody z pohľadu dôvery medzi dodávateľom a štatistickou správou (5).
5.1.4. Prevencia
Čo je charakteristické pre prípad BDS, je, že bezpečnostné postupy pôvodného vlastníka môžu byť relevantné. Je nepravdepodobné, že štatistické správy dostanú audítorské oprávnenia na kontrolu toho. Vlastníci, ktorých údaje sa používajú na tvorbu záznamov s dôvernými plánmi publikácie, by mali byť informovaní o dôsledkoch pre oficiálne štatistiky potenciálneho porušenia bezpečnosti vo svojich priestoroch a mali by získať oficiálne záruky, že sa uplatňujú vhodné bezpečnostné postupy.
Priamy spôsob, ako zabrániť vážnemu ovplyvneniu porušenia bezpečnosti v priestoroch vlastníka na štatistickú správu, je zabezpečiť používanie viacerých zdrojov pre jeden a ten istý produkt, aby jedného skompromitovaného zdroja nebolo dosť na získanie konečného čísla. Výhodou tohto prístupu je, že väčšia kontrola je v rukách štatistickej správy.
Spôsob prevencie negatívnych následkov porušení bezpečnosti v štatistickom úrade pre pôvodného vlastníka dát spočíva v nájdení spôsobu práce, ktorý nepredpokladá prenos údajov, ktoré môžu byť potenciálne citlivé z pohľadu vlastníka, do štatistického riadenia. V surovom formáte. Možný preventívny prístup je využívanie agregovaných dát. Treba si však uvedomiť, že niektoré formy agregácie, ktoré sú určené na zabránenie identifikácii jednotlivých členov populácie, nemusia byť v tomto prípade vhodné. Jedným z dôvodov môže byť skutočnosť, že riziko pre vlastníka je spojené s obchodnou hodnotou dát, ktorá môže byť významná aj po dosiahnutí anonymity.
5.1.5. Zmiernenie
V prípade porušenia dát, ktoré sú v správe štatistického riadenia, budú opatrenia na zmiernenie následkov rovnaké ako v prípade tradičných zdrojov, pokiaľ nedošlo k negatívnemu vplyvu na pôvodného vlastníka.
V prípade negatívnych následkov pre pôvodného vlastníka by štatistické riadenie malo prehodnotiť a posilniť svoje bezpečnostné procedúry a jasne komunikovať a preukázať svoj záväzok k tomuto.
Ak k porušeniu došlo v priestoroch pôvodného vlastníka, príslušná štatistická služba by mala jasne informovať o situácii a trvať na zlepšení bezpečnostných procedúr vlastníka. V prípade potreby sa môže hľadať alternatívny dodávateľ.
5.2. Porušenia dôvernosti údajov
5.2.1. Opis
Je to riziko, že dôvernosť jednej alebo viacerých osôb zo štatistickej populácie bude porušená. Môže to byť spôsobené útokom na IT infraštruktúru v dôsledku tlaku zo strany iných štátnych agentúr alebo nedostatočnými kontrolnými opatreniami pri odhalovaní štatistických údajov.
5.2.2. Pravdepodobnosť
Rovnako ako v prípade rizika porušenia bezpečnosti údajov, technické podmienky uchovávania mikrodát sa pri pridaní BDS výrazne nemenia. Avšak aj tu sú predpoklady.
Mikrodáta z určitých zdrojov údajov môžu mať vysokú obchodnú hodnotu, a preto ich uchovávanie zvýši pravdepodobnosť útokov.
Okrem toho môžu byť niektoré mikrodáta potenciálne veľmi užitočné pre iné verejné inštitúcie, ako napríklad orgány činné v trestnom konaní, daňové úrady alebo zdravotníctvo. V určitých okolnostiach môže byť dodržiavanie zásady štatistickej dôvernosti vystavené značnému tlaku.
Čo sa týka zlyhaní v kontrole zverejňovania štatistických informácií, v súčasnosti už existuje ustálená prax. BDS môže umožniť vytváranie štatistiky pre malé podskupiny obyvateľstva alebo poskytnúť možnosť prepojiť agregované údaje z rôznych BDS, čo môže zvýšiť pravdepodobnosť vzniku rizika. Okrem toho, nové zdroje budú však vyžadovať nové metodologické vývoj, preto skutočné nebezpečenstvo spočíva v tom, že metodológia kontroly zverejnenia informácií nie je riadne aktualizovaná.
Celkovo, pri rozumných preventívnych opatreniach môžete pravdepodobnosť udržať na rozumnej úrovni, ale vzhľadom na množstvo rôznych a rozmanitých faktorov, zodpovedajúce hodnotenie tu zjavne vyplýva, že pravdepodobnosť je vysoká (4).
5.2.3. Vplyv
Potenciálna škoda na reputácii môže byť veľká (5). Tak ako v prípade rizika porušenia bezpečnosti údajov, porušenie v štatistickej správe môže mať negatívne následky pre pôvodného vlastníka. V tomto prípade môže byť vplyv takéhoto incidentu potenciálne ešte väčší, najmä ak sa súčasné trendy vo verejnej mienke zachovajú. Očakáva sa, že poškodenie vzťahov medzi dodávateľmi údajov a štatistickou správou bude tiež veľmi veľké.
5.2.4. Prevencia
Bezchybné spôsoby, ako predísť tomuto riziku, spočívajú v tom, že sa vôbec nepoužívajú mikrodáta z BDS (hoci uchovávanie iných mikrodát naďalej predstavuje príslušné riziko, avšak s inými pravdepodobnosťami a dopadmi). Tento prístup, rovnako ako v prípade rizika porušenia bezpečnosti údajov, si vyžaduje vypracovanie iných spôsobov využívania údajov na štatistiky. Okrem toho rôzna povaha zdrojov znamená, že budú potrebné nové metodológie, ktoré budú vyvažovať cieľ získania čo najviac užitočných informácií a ochrany súkromia pred nebezpečenstvom.
V prípade uchovávania mikrodát musia byť mechanizmy zabezpečenia IT a kontroly prístupu na požadovanej úrovni a neustále monitorované. Osobitnú pozornosť je potrebné venovať zabezpečeniu nových spôsobov získavania údajov. Ironicky, takýmto novým spôsobom môže byť fyzická preprava uloženia (napríklad pevné disky). Ak sa tento spôsob používa, dodávka musí byť fyzicky chránená a musí sa používať šifrovanie.
5.2.5. Zm減enie
Zmierňujúce opatrenia sú v zásade rovnaké ako v prípade porušenia bezpečnosti údajov. Ak je príčinou porušenia tlak zo strany iného štátneho orgánu, je potrebné využiť túto príležitosť na posilnenie nezávislosti správy, aby sa takéto porušenia v budúcnosti stali ešte ťažšími.
5.3. Manipulácie so zdrojom údajov
5.3.1. Opis
Dáta od tretích strán, napríklad dáta zo sociálnych sietí alebo dobrovoľne poskytnuté dáta, sú vystavené riziku manipulácie. Môže to byť vykonané buď samotným poskytovateľom dát, alebo tretími stranami. Napríklad mnoho falošných správ na sociálnych sieťach môže byť generovaných s cieľom ovplyvniť štatistický index vytvorený na základe týchto údajov, ak sa vie, že index sa počíta na základe takýchto údajov.
Pri dobrovoľne poskytnutých údajoch môže existovať prípad, keď dobrovoľníci reprezentujú určitú skupinu záujmov s konkrétnou agendou.
5.3.2. Pravdepodobnosť
Pri údajoch, ktorými je možné manipulovať a ktoré môžu priniesť veľký úžitok, je pravdepodobnosť vyššia. Môžu to byť údaje, pri ktorých je zaujímavá štatistika, napríklad akciový trh. Vzhľadom na nedávne škandály spojené s LIBOR a Forex môžeme predpokladať, že pokiaľ existuje stimul, pokusy o manipuláciu s údajmi budú pravdepodobné.
Pri štatistike založenej na dobrovoľne poskytnutých údajoch stačí pohľad na nedávnu PR prax najímania ľudí, ktorí predstierajú, že majú určitý názor a ktorým sa platí za verejné vyjadrenie (napríklad na internetových fórach), aby sme dospeli k záveru, že pravdepodobnosť nie je malá. Celkovo sa číslo 3 až 4 javí ako primerané.
5.3.3. Vplyv
Hlavným problémom s manipuláciami je, že môžu trvať dlho bez odhalenia. Ak manipulácie pretrvávajú dlhú dobu, môže mať to signifikantný dopad na kvalitu. Okrem toho môže byť škoda na verejnej dôvere v oficiálnu štatistiku veľká, najmä ak je verejne zdôrazňovaná úloha štatistických orgánov ako poskytovateľov kvalitných údajov. Na druhej strane, ak sú manipulácie odhalené načas a následne zverejnené, môže to v skutočnosti zlepšiť verejné vnímanie. Okrem mimoriadne zlých prípadov sa dá predstaviť maximálny dopad (3).
5.3.4. Prevencia
Realizácia pravidelných kontrolných cvičení s alternatívnymi zdrojmi je jedným z možných preventívnych prístupov. Tieto alternatívne zdroje môžu byť tradičné alebo iné. Použitie štatistiky na základe kombinácie zdrojov môže zabrániť významným dopadom manipulácií. V prípadoch, kde sú obavy z manipulácií iniciovaných poskytovateľom, môžu byť právne dohody takisto jedným zo spôsobov, ako takýmto praktikám predchádzať.
5.3.5. Zmiernenie
Z hľadiska poškodenej verejnej mienky sa tu zmierňujúce opatrenia príliš nelíšia od opatrení na zvládanie akejkoľvek krízy.
Z hľadiska kvality údajov by bolo užitočné, keby mohli byť historické údaje opravené tak, aby aj s veľkým oneskorením mohla byť správna séria.
vykonáva. Na to môže byť užitočné pravidelné benchmarking. Všimnite si, že cieľ porovnávacej analýzy je v tomto prípade trochu odlišný od cieľa prevencie. Pri prevencii je dôležité rýchlo spozorovať a vyšetrovať podozrivé nezrovnalosti medzi údajmi referenčného testu a BDS. Na zmiernenie následkov sú vždy užitočné staré relevantné údaje.
Okrem toho je potrebné zabezpečiť, aby sa takéto manipulácie v budúcnosti nezopakovaly — v osobitne citlivých prípadoch to môže znamenať získanie potenciálne nadbytočných údajov od viacerých dodávateľov na porovnávaciu analýzu.
5.4. Nepriaznivé verejné vnímanie použitia veľkých dát oficiálnou štatistikou
5.4.1. Opis
Médiá a široká verejnosť sú veľmi citlivé na otázky ochrany súkromia a používania osobných údajov z veľkých zdrojov údajov, najmä v kontexte sekundárneho použitia údajov verejnými orgánmi, ktoré prijímajú administratívne alebo právne opatrenia voči občanom. Negatívne vnímaným použitím môže byť pozicionovanie kontrolnej rýchlosti na základe analýzy navigačných údajov (11 See ).
Konkrétny prípad TomTom Netherlands spôsobil výrazný pokles dopytu po zariadeniach TomTom a viedol k rozhodnutiu spoločnosti obmedziť prístup k údajom. V tomto konkrétnom prípade sa údaje týkali jednotlivcov, ale k úrovniam rýchlosti podľa úsekov ciest.
Napriek tomu môžu existovať aplikácie s veľkými dátami, ktoré sú verejnosťou vnímané pozitívne. Jedným z príkladov môžu byť aplikácie, ktoré predchádzajú takýmto zločinom, ako je krádež so zatajením na základe metód veľkých dát.
Pozitívne, ako aj negatívne verejné mínění môže mať silný dopad na použitie BDS v kontexte výroby oficiálnej štatistiky.
Súčaskom negatívneho verejného vnímania môže byť to, že:
- BDS už nebude dostupné pre štatistické úrady, buď z dôvodov rozhodnutí dodávateľa údajov alebo vládnych rozhodnutí nevyužívať údaje, alebo
- využívanie údajov bude obmedzené, čo môže brániť výrobe, ak určité BOSP.
5.4.2. Pravdepodobnosť
Faktory, ktoré môžu ovplyvniť pravdepodobnosť takej udalosti alebo jej vplyv na výrobu štatistiky:
- dôvernosť údajov, t. j. ako ľahko je možné identifikovať ľudí;
- objem informácií, ktoré údaje odhaľujú o fyzických osobách, napríklad sa zvyšuje spojením údajov z rôznych zdrojov;
- typ údajov, napríklad finančné transakcie sa považujú za dôvernejšie než iné údaje;
- typ potenciálnej akcie, ktorá môže byť vykonaná voči občanom, napríklad pokutovanie ľudí za prekročenie rýchlosti;
- nejasné právne prostredie, v ktorom pracujú poskytovatelia a používatelia údajov alebo keď sú právne podmienky v rozpore s verejnými etickými názormi / normami;
- stupeň závislosti na určitom zdroji údajov pre získanie štatistiky; v štádiu prieskumu môže mať tento faktor zanedbateľný význam. To však môže mať výrazný vplyv na získanie štatistiky v neskoršej fáze a preto by to malo byť zvážené aj v štádiu prieskumu. Jedným z problémov môže byť to, že konečný objem využitia údajov nie je na začiatku známy, pretože zdroje údajov môžu potenciálne slúžiť viacerým štatistickým oblastiam.
Odhad času nežiaducich javov je nemožný, pretože mobilizácia verejnosti je často iniciovaná spravodajstvom udalostí, ktoré majú negatívny dopad na občanov. Napriek tomu, s rastúcim využívaním veľkých údajov vládami a súkromnými podnikmi, a najmä s aktívnym marketingom údajov na iné účely, než na tie, ktoré viedli k ich pôvodnému zberu, je pravdepodobnejšie, že takéto udalosti nastanú.
Udalosti, ktoré silne ovplyvňujú verejné vnímanie, sú zriedkavé, ale skôr náhodné (3) a vzdialené (2). S rastúcim využívaním veľkých zdrojov údajov sa pravdepodobnosť tiež zvýši.
5.4.3. Vplyv
Dopad udalosti silno závisí od faktorov, ktoré boli predtým diskutované. Všeobecne má vplyv vážnejší charakter pre už existujúcu výrobu štatistických údajov, pretože môže byť potrebné tento proces zastaviť. Vplyv závisí aj od dostupnosti alternatívnych zdrojov údajov, aj keď sa môže stať, že verejné vnímanie nerozlišuje medzi rôznymi zdrojmi údajov, ak dôjde k materializácii udalosti. V súčasnom stave využívania veľkých dát sa zdá, že tieto zdroje nemôžu úplne nahradiť tradičné zdroje údajov, skôr dopĺňajú existujúcu štatistiku. To znižuje vplyv udalostí. Preto sa vplyv udalosti považuje za v rozmedzí od 2 (nepatrný) po 3 (hlavný). Na fáze výroby môže vplyv vzrásť až na 4 (kritická hodnota).
5.4.4. Prevencia
Prevencia môže zahŕňať stanovenie etických princípov pre veľké dáta v oficiálnej štatistike. Etické usmernenia by mali byť založené na takých princípoch, ako je kodex praxe pre európsku štatistiku alebo základné princípy oficiálnej štatistiky (12 ). Ďalšou opatrením bude definovanie komunikačnej stratégie, ktorá bude zverejňovať výsledky etických usmernení pre verejnosť a môže byť použitá na informovanie zainteresovaných strán o etickom využívaní BDS pre BOSP.
Samostatná hodnotenie rizika pre konkrétnu BDS môže byť vykonané na identifikáciu rizík a navrhnutie preventívnych alebo zmierňovacích opatrení na základe etických princípov. Samostatné hodnotenie rizík môže tiež zahŕňať zainteresované strany, ako sú agentúry na ochranu údajov, aby sa zabezpečila identifikácia všetkých rizík a opodstatnenosť opatrení.
5.4.5. Zmiernenie
Komunikačná stratégia by mala zahŕňať aj opatrenia v prípade rastúcej negatívnej verejnej mienky. Samostatná posúdenie rizika by mali zbierať pozitívne príklady využívania dát a opatrenia na prevenciu zneužívania dát, ktoré sa môžu povinne prijať na politickej úrovni, a štatistické spoločenstvo môže byť neschopné na ne efektívne vplývať.
5.5. Strata dôvery — získaná nie na základe pozorovania
5.5.1. Popis
Používatelia oficiálnej štatistiky spravidla majú vysokú dôveru v presnosť a spoľahlivosť štatistických údajov. Toto je založené na skutočnosti, že výroba štatistických údajov je zakomponovaná do dôveryhodnej a verejne dostupnej metodologickej základne, ako aj dokumentácie o kvalite štatistického produktu. Okrem toho, väčšina štatistických údajov je založená na pozorovaniach, t.j. získaná z prieskumov alebo sčítaní, ktoré vytvárajú ľahko zrozumiteľný vzťah medzi pozorovaním a štatistickými údajmi. Používanie administratívnych dát (BSD), ktoré nie sú zbierané na primárny účel štatistiky, je spojené s rizikom, že sa tieto vzťahy stratí a používatelia stratia dôveru v údaje oficiálnej štatistiky. Príklad, ktorý sa týka posledného kola (2010) sčítania obyvateľstva, súvisí s tým, že v niektorých krajinách boli štatistické údaje získané použitím viacerých zdrojov a štatistických modelov. V niektorých prípadoch zainteresované strany spochybňovali štatistické údaje.
5.5.2. Pravdepodobnosť
Pravdepodobnosť vzniku rizika závisí od takých faktorov, ako je zložitost štatistického / metodologického modelu, dôveryhodnosť vzťahov medzi administratívnymi dátami (BSD) a obchodnými štatistickými údajmi (BOSP) alebo zhoda s inými štatistickými údajmi. Pravdepodobnosť by mala byť v rozmedzí od 3 (náhodné) do 4 (pravdepodobné), čo znamená, že sa to môže stať niekoľkokrát alebo často.
5.5.3. Vplyv
Vplyv vzniku rizika bude do značnej miery závisieť od toho, či budú NSO schopné úspešne preukázať presnosť a spoľahlivosť štatistických údajov. Ak sa to nepodarí dosiahnuť, dopad vo forme straty dôvery môže ovplyvniť aj ďalšie štatistické oblasti, t.j. spoľahlivosť nielen niektorých štatistických údajov, ale aj samotnej organizácie. NSO by stratili konkurenčnú výhodu pred inými súkromnými organizáciami pôsobiacimi v tejto oblasti.
5.5.4. Prevencia
Preventívne opatrenia spočívajú v vypracovaní a publikovaní vedecky podloženej metodológie, ktorú uznáva vedecká komunita, obohacovanie dát metadátami o kvalite, zaistenie súladu BOSP s ne-BOSP a vykonávanie prísnej kontroly kvality.
Predtým, ako by sa začalo so štatistickou výrobou, by sa BOSP mohlo publikovať ako experimentálne, pričom zainteresovaným stranám by sa odporučilo spochybniť BOSP, aby sa potvrdilo alebo zlepšilo BOSP.
5.5.5. Zmiernienie
Existujú dva prípady, ktoré treba odlíšiť. V prípade, že sú štatistické údaje spochybnené, ale majú vysokú / dostatočnú kvalitu (správne / presné), bolo by potrebné jednoducho vysvetliť a predstaviť štatistické údaje verejnosti, pričom sa poskytnú jednoducho pochopiteľné príklady.
6. Riziká spojené so zručnosťami
6.1. Nedostatok odborníkov
6.1.1. Opis
Analýza digitálnych stôp, ktoré ľudia zanechávajú počas svojich aktivít, si vyžaduje určité nástroje na analýzu dát, ktoré v súčasnosti nie sú najrozšírenejšie v oficiálnej štatistike. Po prvé, používanie nepriameho údaja o aktivitách ľudí namiesto priamych prieskumov v dotazníkoch si vyžaduje využívanie štatistických modelov a teda aj zručností v logických úvahách a strojovom učení. Po druhé, tieto digitálne záznamy pozostávajú z údajov, ktoré často nemajú bežný tabuľkový formát, typický pre výsledky prieskumu, s riadkami zodpovedajúcimi štatistickej jednotke a stĺpcami s konkrétnymi charakteristikami týchto štatistických jednotiek. Digitálne stopy sú taktiež prezentované vo forme textu, zvuku, obrázkov a videí. Extrakcia relevantných štatistických informácií z týchto typov údajov si vyžaduje zručnosti v spracovaní prirodzeného jazyka, spracovaní audio signálov a spracovaní obrazov. Po tretie, tieto zdroje údajov majú tendenciu poskytovať masívne dátové súbory, ktorých spracovanie si vyžaduje dobré pochopenie metodológií distribúcie výpočtov.
Riziko nedostatku odborníkov spočíva v získavaní údajov z jedného z týchto nových veľkých zdrojov údajov, nakoľko štatistické úrady nemajú schopnosť spracovať a analyzovať ich správne, pretože personál nedisponuje potrebnými zručnosťami.
6.1.2. Pravdepodobnosť
Pravdepodobnosť tohto rizika bude závisieť od troch faktorov: 1) konkrétnych typov zručností potrebných pre každý typ zdroja veľkých údajov a pravdepodobnosti, že štatistické úrady nájdu príležitosť preskúmať takýto zdroj; 2) aktuálnej dostupnosti potrebných zručností v štatistických úradoch; a 3) organizačnej kultúry štatistických úradov.
Pokiaľ ide o typy zručností, ktoré môžu byť potrebné, treba poznamenať, že nie všetky zdroje vyžadujú všetky zručnosti uvedené vyššie. Niektoré (napríklad údaje typu Google Trends) nevyžadujú distribuované výpočty, pretože už boli spracované držiteľom údajov alebo majú zručnosti v spracovaní signálov, a v zásade budú potrebovať len zručnosti štatistického modelovania. Napriek tomu existuje veľké množstvo zdrojov veľkých dát, pre väčšinu z ktorých sú potrebné zručnosti distribuovaných výpočtov, spracovania signálov a strojového učenia. Zároveň si správne preskúmanie týchto digitálnych stopových údajov bude vyžadovať spracovanie viacerých zdrojov. Takže existuje vysoká pravdepodobnosť, že veľké zdroje údajov, ktoré sa stávajú dostupnými pre štatistické riadenie, budú vyžadovať tieto nezvyčajné zručnosti, pričom pravdepodobnosť tohto rizika je veľmi vysoká (5).
Pokiaľ ide o aktuálnu dostupnosť potrebných zručností, táto bude závisieť od konkrétneho štatistického riadenia. Aj keď metóda prieskumu je menej rozšírená ako metodológia prieskumu, používa sa aj vo forme oficiálnej štatistiky v niektorých oblastiach. Preto aj keď to môže vyžadovať určité preskupenie ľudských zdrojov, štatistické riadenia môžu nájsť riešenie vlastnými silami. Čo sa týka zručností distribuovaných výpočtov, ktoré sú prevažne spojené s IT, budú závisieť od toho, ako je IT infraštruktúra spravovaná v organizácii. V závislosti od toho, do akej miery je IT oddelenie zapojené, môžu byť riešenia nájdené v kontexte existujúcich dohôd. Napriek tomu zručnosti spracovania signálov a strojového učenia zvyčajne neexistujú v väčšine oficiálnych štatistických úradov a aplikácia týchto zručností nemôže byť outsourcovaná, keďže ich musia aplikovať odborníci na štatistiku. Preto sa z tejto perspektívy pravdepodobnosť tohto rizika tiež javí ako veľmi vysoká (5).
Organizačná kultúra takisto ovplyvní pravdepodobnosť tohto rizika. Prítomnosť zamestnancov pripravených získať potrebné zručnosti prostredníctvom samoštúdia môže dať organizácii možnosť reagovať na situáciu s novým zdrojom údajov, ktorý vyžaduje zručnosti odlišné od bežných. Bude to závisieť od organizačnej kultúry štatistického riadenia, a to či povzbudzuje zamestnancov k osvojení nových zručností a či to zamestnancom umožňuje čas na samoštúdium.
Takže pravdepodobnosť, že štatistické riadenie nebude schopné spracovávať a analyzovať nové zdroje údajov z dôvodu nedostatku zručností svojich zamestnancov, bude medzi pravdepodobnou (4) a častou (5) v závislosti od kultúry samoštúdia organizácie.
6.1.3. Vplyv
Štatistické riadenie, ktoré nie je schopné spracovávať a analyzovať veľké zdroje údajov z dôvodu nedostatku zručností svojich zamestnancov, môže mať dve možné negatívne následky: 1) zdroj údajov nebude preskúmaný, aspoň nie v plnej miere; 2) zdroj bude nesprávne použitý.
Nedostatok možnosti úplne preskúmať potenciál cenného zdroja veľkých údajov bude mať nevýznamný vplyv (2) v krátkodobom horizonte, keďže štatistické správy naozaj disponujú štatistickými nástrojmi na uspokojenie aktuálnych potrieb. Avšak v dlhodobom horizonte (a možno aj v strednodobom horizonte) dôsledky straty tejto príležitosti budú mať rozhodujúci význam (4), keďže štatistické riadenia čoraz častejšie čelí konkurencii zo strany súkromných dodávateľov, ktorí nemajú rovnakú inštitucionálnu štruktúru, ktorá by im umožnila zaručiť spoločnosti nezávislosť štatistických údajov.
Nesprávne využitie zdroja však bude mať veľmi negatívne dôsledky pre štatistické správy, pretože oficiálna štatistika do veľkej miery závisí od svojej reputácie pri plnení svojej misie. Môžeme však tvrdiť, že najdôležitejšou zručnosťou, ktorú ak sa prehliadne, môže viesť k nesprávnym výsledkom, je štatistické odvodzovanie, najmä odvodzovanie založené na modeli, ktoré bude menej pravdepodobné, že bude chýbať. Preto bude očakávaný dopad skôr kritický (4) ako extrémny.
6.1.4. Prevencia
Štatistické služby môžu aktívne predchádzať tomuto riziku dvoma spôsobmi: 1) vzdelávaním; a 2) náborom.
Štatistické správy môžu poskytnúť personálu potrebné zručnosti podrobne určením zručností potrebných na využívanie veľkých dátových zdrojov v štatistickej produkcii, zostavením zoznamu existujúcich zručností personálu, určením potrieb v oblasti vzdelávania a následným organizovaním vzdelávacích kurzov.
Štatistické správy môžu tiež prijímať nových zamestnancov s potrebnými zručnosťami. To vzhľadom na okolnosti zdá sa mať vážne obmedzenia, pretože štatistické správy nebudú schopné nájsť kritickú masu personálu v situácii, keď bude využívanie veľkých dátových zdrojov široko rozšírené v oddelení, a novým zamestnancom bude stále potrebné niekoľko rokov, aby dosiahli úroveň skúsenosti existujúcich zamestnancov. Napriek tomu aspoň niektorí z nových zamestnancov prijímaných v rámci pravidelnej obmeny personálu môžu mať zručnosti súvisiace s veľkými dátami.
6.1.5. Zmiernenie
Keď čelí situácii, keď sú nové zdroje veľkých dát dostupné bez zamestnancov s potrebnými zručnosťami, štatistické správy môžu zmierniť negatívne dôsledky dvoma spôsobmi: 1) subdodávkami; a 2) spoluprácou.
Štatistické úrady môžu uzatvárať zmluvy na spracovanie údajov a analýzu nových zdrojov veľkých údajov s inými organizáciami, ktoré poskytujú tieto služby. Zdá sa, že to predstavuje životaschopné riešenie, pretože sa objavuje nový sektor podnikov, špecializujúcich sa na spracovanie údajov tohto typu. Toto riešenie je však spojené s určitými rizikami, pretože štatistické úrady budú mať menšiu kontrolu nad výrobou potenciálne citlivých štatistických produktov. Toto riešenie má tiež nevýhodu, že neumožňuje zamestnancom štatistických úradov učiť sa a získať potrebné zručnosti.
Spolupráca s inými organizáciami, v ktorých sú zamestnanci s potrebnými zručnosťami a ktorí sú tiež zainteresovaní na štúdiu zdroja veľkých údajov, sa javí ako perspektívnejšie riešenie. Táto spolupráca môže mať formu spoločných projektov so zamestnancami štatistických úradov a zamestnancami iných organizácií na rovnakej úrovni, ktorí zdieľajú svoje vedomosti. To by nielen znížilo riziko nedostatku zručností, ale aj umožnilo zamestnancom štatistických úradov získať tieto zručnosti.
6.2. Únik odborníkov do iných organizácií
6.2.1. Opis
Toto riziko spočíva v tom, že štatistické úrady strácajú svoj personál iným organizáciám po tom, čo nadobudnú zručnosti súvisiace s veľkými údajmi.
6.2.2. Pravdepodobnosť
Pravdepodobnosť tohto rizika bude závisieť od dvoch faktorov: 1) existujúcich atraktívnych príležitostí v organizáciách mimo oficiálnej štatistiky; 2) podmienok práce v štatistických úradoch.
Pokiaľ ide o možnosti v organizáciách mimo oficiálnych štatistík, pravdepodobnosť tohto rizika sa zdá byť reálna (4). Existuje vysoký dopyt po ľuďoch so zručnosťami v oblasti veľkých dát v súkromnom sektore, ako aj v iných organizáciách verejného sektora. Po nadobudnutí zručností v oblasti veľkých dát získajú oficiálne štatistiky porovnateľnú výhodu vďaka odborníkom v oblasti štatistiky. Okrem špecifických zručností v oblasti veľkých dát budú iné organizácie potrebovať odborníkov na dáta, ktorí majú tradičnejšie zručnosti, ako je hodnotenie potrieb používateľov a vývoj kľúčových ukazovateľov výkonnosti (KPI), ktoré sú bežné pre oficiálnych štatistikov. Okrem toho sa očakáva, že zamestnanci, ktorí sú náchylnejší na nadobúdanie nových zručností, budú tiež tí, ktorí budú otvorenejší zmenám v kariére a opustia štatistický úrad.
Pokiaľ ide o pracovné podmienky v štatistických úradoch, zjavne to bude závisieť predovšetkým od konkrétneho úradu. Napriek tomu štatistické úrady vo všeobecnosti ponúkajú atraktívne profesionálne možnosti pre ľudí s kvantitatívnymi zručnosťami. Štatistické úrady ponúkajú najširší rozsah možných oblastí práce a najväčší výber dát na spracovanie. To do istej miery znižuje pravdepodobnosť, že štatistické úrady prídu o svojich zamestnancov v dôsledku nepredvídaných okolností (3).
6.2.3. Vplyv
Dopad tohto rizika bude rovnaký ako riziko nedostatku personálu s príslušnými zručnosťami. Preto bude dopad kritický (4), ako je uvedené vyššie.
6.2.4. Prevencia
Zrejme je jedinou možnosťou pre štatistické úrady, ako zabrániť tomuto riziku, zabezpečiť atraktívne pracovné podmienky pre svojich zamestnancov. Toto platí vo všeobecnosti pre celý personál. V konkrétnom prípade, ak sú zamestnanci otvorení učenia sa novým zručnostiam, najmä zručnostiam v oblasti správy veľkých dát, je možné zlepšiť pracovné podmienky tým, že im poskytneme príležitosti na vzdelávanie, kde môžu rozvíjať svoje profesionálne záujmy. Štatistické úrady by sa tiež mali osobitne zamerať na to, aby boli otvorené novým inovatívnym projektom a nápadom spojeným s novými zdrojmi veľkých dát prichádzajúcich od štatistikov pracujúcich v rôznych oblastiach štatistiky. Napokon, prevencia straty zamestnancov pre iné organizácie s ohľadom na ich zručnosti v oblasti správy veľkých dát bude závisieť od dobrej identifikácie personálu, ktorý je schopný a ochotný pracovať s takýmito informáciami, a od poskytovania dobrých príležitostí na ich profesionálny rozvoj.
6.2.5. Zníženie rizika
Zníženie tohto rizika sa uskutoční vo vzťahu na riziko nedostatku personálu s príslušnými zručnosťami: 1) subdodávka; a 2) spolupráca.
7. Diskusia
Z tejto prvej správy je jasné, že nie je možné stanoviť jednotnú pravdepodobnosť alebo dopad pre dané „riziko veľkých dát“ — vo všeobecnosti sú obidve hodnoty do značnej miery závislé od zdroja veľkých dát, ako aj od „oficiálnej štatistiky na základe veľkých dát“.
produkt „.
Takže dochádzame k záveru, že logickým ďalším krokom v tomto smere je prijatie radu možných pilotných projektov (z ktorých každý zahŕňa kombináciu jedného alebo viacerých BDS a jedného alebo viacerých BDOS) ako východiskového bodu a – pre každý taký pilot – snaha posúdiť pravdepodobnosť a dopad každého rizika.
S týmto cieľom sme na pokraji spustenia prieskumu zainteresovaných strán, snažiac sa posúdiť hodnotenie pravdepodobnosti OSC, dopadu (a možných opatrení na prevenciu / zmiernenie) vo vzťahu k rade možných pilotných projektov – a požiadať OSC o návrhy týkajúce sa rizík, ktoré sme nezahrnuli do tohto dokumentu.
8. ODKAZYUNECE (2014), „Navrhovaný rámec pre kvalitu veľkých dát“, Výstupy pracovnej skupiny UNECE pre kvalitu veľkých dát,
a%20Quality%20Framework%20-%20final-%20Jan08-2015.pdf?version=1&modificationDate=1420725063663&api=v2
UNECE (2014), „Ako veľké sú veľké dáta? Skúmanie úlohy veľkých dát v oficiálnych štatistikách“,
Daas, P., S. Ossen, R. Vis-Visschers a J. Arends-Toth, (2009), Zoznam na hodnotenie kvality administratívnych dát, Štatistický úrad Nizozemska, Haag/Heerlen
Dorfman, Mark S. (2007), Úvod do riadenia rizika (e edícia), Cambridge, UK, Woodhead-Faulkner, s. 18, ISBN 0-85941-332-22)
Eurostat (2014), „Postup akreditácie pre štatistické údaje z neoficiálnych zdrojov“ v Analýze metodológií používania internetu na zber údajov o informačnej spoločnosti a iných štatistikách,
Reimsbach-Kounatze, C. (2015), „Proliferácia „veľkých dát“ a jeho dopady na oficiálne štatistiky a štatistické agentúry: Predbežná analýza“, OECD Digital Economy Papers, č. 245, OECD Publishing.
Reis, F., Ferreira, P., Perduca, V. (2014) „Použitie dôkazov z webových aktivít na zvýšenie načasovania ukazovateľov oficiálnych štatistík“, príspevok prednesený na konferencii IAOS 2014,
Aj keď explicitne nespomína riziká, tento dokument sa skutočne zaoberá mnohými rizikami spojenými s používaním údajov o webových aktivitách pre oficiálne štatistiky. Eurostat (2007), Príručka o metódach a nástrojoch hodnotenia kvality dát,
Zdroj: habr.com
