

Mendoj se të gjithë ne shkojmë me miq ose kolegë në restoran. Pas një kohe të këndshme, kamarieri sjell faturën. Më pas, çështja mund të zgjidhet në disa mënyra:
- Mënyra e parë, "gentleman-i". Së shumës së faturës i shtohet 10–15% "për kafe" kamarierit, dhe shuma e marrë ndahet në mënyrë të barabartë ndërmjet të gjithë meshkujve.
- Mënyra e dytë, "socialiste". Fatura ndahet në mënyrë të barabartë për të gjithë, pa marrë parasysh se kush hëngri ose piu më shumë.
- Mënyra e tretë, "e drejtë". Çdo person përfshin kalkulatorin në telefon dhe fillon të llogarisë koston e pjateve të tij plus një shifër "për kafe", gjithashtu individuale.
Situata në restoran është shumë e ngjashme me situatën e shpenzimeve të IT në kompani. Në këtë postim do të flasim pikërisht për shpërndarjen e shpenzimeve midis departamentëve.
Por përpara se të zhytet në thellësi të IT-së, le të kthehemi te shembulli me restoranin. Çdo një nga mënyrat e mësipërme të "alokimit të shpenzimeve" ka avantazhe dhe disavantazhe. Një disavantazh i dukshëm i mënyrës së dytë: njëri mund të ketë ngrënë sallatën vegjetariane "Cezar" pa pulë, ndërsa tjetri - steak "Ribeye", kështu që shumat mund të ndryshojnë ndjeshëm. Disavantazhi i mënyrës "e drejtë" është një proces shumë i gjatë i llogaritjes, dhe gjithmonë ka më pak para në fund se në faturë. Një situatë që njihet?
Tani imagjinoni se ne po argëtoheshim në një restoran në Kinë, dhe fatura u soll në gjuhën kineze. E gjitha që kuptohet është shuma. Megjithatë, disa mund të kenë dyshime se kjo ndoshta nuk është shuma, por data aktuale. Ose, le të supozojmë se kjo ndodhi në Izrael. Atje lexojnë nga e djathta në të majtë, por si shkruhen numrat? Kush mund të përgjigjet pa Google?
Pse është e nevojshme alokimi për IT dhe biznesin?
Pra, departamenti IT ofron shërbime për të gjitha njësi e kompanisë, duke shitur në fakt shërbimet e tij në njësi të biznesit. Edhe pse ndoshta nuk ka marrëdhënie formale financiare mes njësi e brendshme të kompanisë, çdo njësi biznesi duhet të kuptojë së paku se sa harxhon për IT, sa kushton lançimi i produkteve të rinj, testimi i iniciativave të reja, etj. Është e qartë se modernizimin dhe zgjerimin e infrastrukturës nuk e paguan një "modernizues mitik, mbrojtës i integruesve të sistemeve dhe prodhuesve të pajisjeve", por biznesi, që duhet të kuptojë efikasitetin e këtyre kostove.
Njësitë e biznesit ndryshojnë sipas numrit të punonjësve, si dhe sipas "intensitetit" të përdorimit të burimeve IT. Në këtë mënyrë, ndarja e kostove për modernizimin e infrastrukturës IT në mënyrë të barabartë mes njësive është ai mënyra e dytë me të gjitha disavantazhet e saj. Mënyra "e drejtë" në këtë rast është më e preferueshme, por është shumë e punësuar. Opsioni më optimal duket të jetë opsioni "kvasisidhet", kur kostot alokohen jo deri në cent, por me ndonjë saktësi të arsyeshme, sikurse ne në gjeometrinë shkollore përdorim numrin π si 3.14, jo të gjithë sekuencën e numrave pas presjes.
Vlerësimi i kostos së shërbimeve IT është shumë i dobishëm në grupet me një infrastrukturë të vetme IT kur bashkohen ose shkëputen pjesë të grupit në një strukturë të veçantë. Kjo lejon të llogaritet menjëherë kostoja e shërbimeve IT, për t'i marrë parasysh këto shuma gjatë planifikimit. Po ashtu, kuptimi i kostos së shërbimeve IT ndihmon në krahasimin e opsioneve të ndryshme të përdorimit dhe pronësisë të burimeve IT. Kur burra në kostume për disa mijëra $ tregojnë se si produkti i tyre mund të optimizojë kostot për IT, të rrisë atë që duhet rritur, dhe të ulet ajo që duhet ulur, vlerësimi i kostove aktuale për shërbimet IT lejon drejtorin e IT të mos besojë verbërisht premtimet e marketingut, por të vlerësojë saktësisht efektin e pritur dhe të kontrollojë rezultatet.
Për biznesin, alokimi është një mundësi për të kuptuar paraprakisht koston e shërbimeve IT. Çdo kërkesë biznesi vlerësohet jo si një rritje e buxhetit total për IT për një përqindje të caktuar, por përcaktohet si shuma për kërkesën apo shërbimin konkret.
Rasti rast
Pika kryesore e "dhimbjes" së drejtorit të IT në një kompani të madhe ishte se duhej të kuptonte se si të shpërndante kostot midis njësive të biznesit dhe të ofronte pjesëmarrje në zhvillimin e IT-së në përpjesëtim me konsumimin.
Si zgjidhje, ne zhvilluam një kalkulator shërbimesh IT, i cili ishte në gjendje të shpërndante kostot totale IT fillimisht në shërbimet IT dhe më pas në njësitë e biznesit.
Në fakt, detyrat janë dy: të llogaritë koston e shërbimit IT dhe të shpërndajë kostot midis njësive të biznesit që përdorin këtë shërbim, sipas disa motorëve (një mënyrë "quazi të drejtë").
Në shikim të parë, kjo mund të duket e thjeshtë, nëse që nga fillimi shërbimet IT ishin përshkruar siç duhet, informacioni ishte futur në bazën e konfigurimeve CMDB dhe sistemin e menaxhimit të aktiveve ITAM, ishin ndërtuar modele burimesh-shërbimesh dhe ishte zhvilluar një katalog shërbimesh IT. Në të vërtetë, në këtë rast mund të përcaktohet për çdo shërbim IT se cilat burime përdor dhe sa kushtojnë këto burime me marrjen parasysh të amortizimit. Por ne po merremi me biznesin e zakonshëm rus, dhe kjo vë disa kufizime. Kështu, CMDB dhe ITAM mungojnë, ka vetëm katalogun e shërbimeve IT. Çdo shërbim IT në përgjithësi paraqet një sistem informatik, qasje në të, mbështetje për përdoruesit etj. Shërbimi IT përdor shërbime infrastrukturore si "Serveri DB", "Serveri i aplikacioneve", "Sistemi i ruajtjes së të dhënave", "Rrjeti i transfertës së të dhënave" etj. Për rrjedhojë, për zgjidhjen e detyrave të vendosura është e nevojshme:
- të përcaktojë koston e shërbimeve infrastrukturore;
- të shpërndajë koston e shërbimeve infrastrukturore në shërbimet IT dhe të llogarisë koston e tyre;
- të përcaktojë motorët (koeficientët) e shpërndarjes së kostos së shërbimeve IT në njësitë e biznesit dhe të kryejë alokimin e kostos së shërbimeve IT në njësitë e biznesit, duke shpërndarë kështu shumën e kostove të departamentit IT midis njësive të tjera të kompanisë.
Të gjitha kostot vjetore për IT mund të paraqiten si një çantë parash. Nga kjo çantë, diçka është shpenzuar për pajisje, punë në migrim, modernizim, licensa, mbështetje, pagat e punonjësve etj. Megjithatë, kompleksiteti qëndron në procedurën kontabël të llogaritjes së pasurive të paluajtshme dhe aktiveve jomateriale në IT.
Le të marrim për shembull një projekt për modernizimin e infrastrukturës SAP. Në kuadër të projektit, janë blerë pajisje dhe licenca, dhe janë realizuar punimet me ndihmën e një integruesi sistemesh. Kur projekti përfundon, menaxheri duhet të përgatisë dokumentacionin, në mënyrë që pajisjet të kalojnë si pasuri të paluajtshme në llogaritë financiare, licencat si asete të paprekshme, dhe punimet e tjera në projektimin dhe ndihmën e fillimit duhet të shkruhen si shpenzime për periudha të ardhshme. Problemi numër një: gjatë përgatitjes së pasurive për llogaritë financiare, për të, nuk ka rëndësi si do të quhet. Ndaj, në pasuritë e paluajtshme ne marrim aktivin "UpgradeSAPandMigration". Nëse projekti përfshinte modernizimin e një varg disku, i cili nuk ka lidhje me SAP, kjo e ndërlikon më tej gjetjen e kostos dhe alokimin e mëvonshëm. Në fakt, pas aktivin "UpgradeSAPandMigration" mund të fshihet çdo lloj pajisjeje, dhe sa më shumë të kalojë koha, aq më e vështirë është të kuptohet se çfarë është blerë realisht.
Po ashtu ndodhi edhe me asetet e paprekshme, të cilat kanë një formulë ndarjeje ndjeshëm më të komplikuar. Shtesa e vështirësive është se momenti i aktivizimit të pajisjeve dhe vendosja e tyre në bilanc mund të ndryshojnë për rreth një vit. Plus, amortizimi është 5 vjet, por në të vërtetë pajisjet mund të funksionojnë më shumë ose më pak, në varësi të rrethanave.
Kështu, llogaritja e kostos së shërbimeve IT me 100% saktësi teorikisht është e mundur, por praktikisht - është një aktivitet i gjatë dhe mjaft pa kuptim. Prandaj, ne zgjodhëm një mënyrë më të thjeshtë: shpenzimet që mund të lidhim lehtësisht me ndonjë shërbim infrastruktrure ose IT, t'i lidhim menjëherë me shërbimin përkatës. Shpenzimet e tjera t'i shpërndajmë midis shërbimeve IT sipas disa rregullave të caktuara. Kjo do të mundësojë një saktësi rreth 85%, e cila është mjaft e mjaftueshme.
Në fazën e parë Për shpërndarjen e kostove për shërbimet infrastrukturore përdoren raportet financiare dhe kontabël mbi projektet IT dhe «voluntarizmi i arsyeshëm» në rastet kur nuk është e mundur të alokohen kostot në ndonjë shërbim infrastrukture. Kostot alokohen ose menjëherë në shërbimet IT, ose në shërbimet infrastrukturore. Si rezultat i shpërndarjes së kostove vjetore, ne marrim shumën e shpenzimeve për secilin shërbim infrastrukture.
Në fazën e dytë determinohen koeficientët e shpërndarjes midis shërbimeve IT për shërbime infrastrukturore si «Serveri i aplikacioneve», «Serveri i bazës së të dhënave», «Ruajtja masive» etj. Disa shërbime infrastrukturore, për shembull, «Pikat e punës», «Aksesi Wi-Fi», «Videokonferenca» nuk shpërndahen midis shërbimeve IT dhe alokohen direkt në biznes-njesitë.
Në këtë fazë fillon më e rëndësishmja. Si shembull, le të marrim një shërbim infrastrukture si «Serverët e aplikacioneve». Ai është i pranishëm në shumicën e shërbimeve IT, si në dy arkitekturë, me virtualizim dhe pa, me rezervim dhe pa. Rruga më e thjeshtë është alokimi i kostove proporcionalisht me bërthamat e përdorura. Për të llogaritur në «kafshë të njëjta» dhe për të mos ngatërruar bërthamat fizike me ato virtuale, duke marrë parasysh ripërshkallëzimin, pranohet se një bërthamë fizike barazohet me tre virtuale. Kështu, formula e shpërndarjes së kostimeve të shërbimit infrastrukturore «Serveri i aplikacioneve» për çdo shërbim IT do të duket kështu:
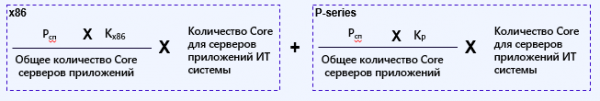 ,
ku Rsp – kostoja totale e shërbimit infrastrukturore «Serverët e aplikacioneve», dhe Kx86 dhe Kr – koeficientët që tregojnë pjesën serverësh x86 dhe R-series.
Koeficientët përcaktohen në mënyrë empirike mbi bazën e analizës së infrastrukturës IT. Koston e softuerit të grupit, softuerit të virtualizimit, sistemeve operative dhe softuerit aplikativ e llogarisim si shërbime infrastrukturore të ndara.
Merrni një shembull më të komplikuar. Shërbimi infrastruktural «Serverët e bazave të të dhënave». Aty janë përfshirë kostot për «harduerin» dhe kostot për licencat e DB. Kështu, kostoja e pajisjeve dhe licencave mund të shprehet në formulën:
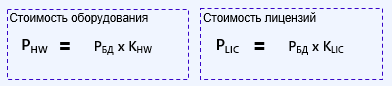
ku janë RHW dhe RLIC – ky është kostoja totale e pajisjeve dhe kostoja totale e licencave të DB përkatësisht, dhe KH dhe KLIC – këto janë koeficientë empirike që përcaktojnë pjesën e shpenzimeve për "harduerin" dhe licencat.
Pastaj me "harduerin" është ngjashëm me shembullin e mëparshëm, ndërsa me licencat situata është pak më e komplikuar. Në peizazhin e kompanisë mund të përdoren disa lloje të ndryshme bazash të dhënash, për shembull, Oracle, MSSQL, Postgres etj. Kështu, formula për llogaritjen e alokimit të një baze të dhënash specifike, për shembull, MSSQL, për një shërbim specifik duket kështu:
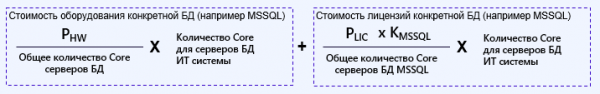
ku KMSSQL është koeficienti që përcakton pjesën e kësaj baze të dhënash në peizazhin IT të kompanisë.
E gjithë kjo është edhe më komplekse kur bëhet fjalë për llogaritjen dhe alokimin e sistemeve të ruajtjes së të dhënave me prodhues të ndryshëm të skedarëve dhe lloje të ndryshme disku. Por përshkrimi i kësaj pjese është një temë për një post të veçantë.
Çfarë në përfundim?
Në përfundim të këtij ushtrimi mund të rezultojë një kalkulator Excel ose një mjete automatizimi. Të gjitha varet nga pjekuria e kompanisë, proceset që janë në funksion, zgjidhjet e implementuara dhe dëshira e menaxhmentit. Ky kalkulator ose mjete vizuale ndihmojnë në shpërndarjen e saktë të shpenzimeve midis nënpunësve të bizneseve, duke treguar se si dhe për çfarë shpërndahet buxheti IT. Ky mjet gjithashtu mund të demonstrojë lehtësisht se si përmirësimi i besueshmërisë së shërbimit (rezervimi) rrit shpenzimet, por jo në koston e serverë, por duke marrë parasysh të gjitha shpenzimet përkatëse. Kjo lejon biznesin dhe drejtorin IT të "luajnë në të njëjtin bord" sipas të njëjtave rregulla. Kur planifikohen produkte të reja, mund të llogaritet paraprakisht kostoja dhe të vlerësohet edhe sa arsyeshëm është.
Igor Tyukachev, këshilltar në "Infosystem Jet"
Burimi: habr.com
