

E adhuroj programimin – ai bën mrekulli. Por për programimin ju dini shumë më tepër se unë.
Megjithatë, mrekullitë nuk ndodhin vetëm në programim, por edhe në një fushë kaq të pluhurosur e konservatore si kontabiliteti. Po, pikërisht aty – në kontabilitet, ndaj të cilit kam ndjenja të përziera: simpati të sinqertë dhe të zjarrtë (në fund të fundit, ky është profesioni im fillestar) dhe një urrejtje po aq të vjetër e të fortë (unë di gjëra për kontabilitetin që ju as nuk i keni ëndërruar).
Këtë herë le të përqendrohemi te ana pozitive. Më lejoni t’ju tregoj për një shpikje të mrekullueshme në fushën e metodologjisë kontabël me emrin «fondi i amortizimit».
Dyshoj se keni dëgjuar për fondin e amortizimit dhe, edhe nëse keni dëgjuar diçka, me shumë gjasë nuk e dini për çfarë përdorej. Dhe nuk jeni të vetmit. Vështirë se kontabilistët e sotëm kanë ndonjë ide për të – përveç ndoshta atyre dinosaurëve, përvoja e punës së të cilëve i ka kaluar të tridhjetat. Sepse nocioni i fondit të amortizimit u zhduk nga praktika kontabël që në vitin e largët 1992, ndërsa edhe më parë kuptimi i tij ekonomik kuptohej kryesisht në nivelet më të larta të kontabilitetit dhe menaxhimit, pra larg jo nga të gjithë kontabilistët e zakonshëm. Prandaj heqja e fondit të amortizimit nga Plani i llogarive nuk shkaktoi ndonjë jehonë publike. E kuptoj, asokohe nuk ishte ky prioriteti: po ndryshonte rendi shoqëror i një shteti të madh, po rishikohej e gjithë baza legjislative…
Por të mos nxitojmë para kohe. Le t’ia nisim.
Kështu dukeshin regjistrimet kontabël për pasqyrimin e aktiveve fikse sipas Planit të llogarive të vitit 1985:
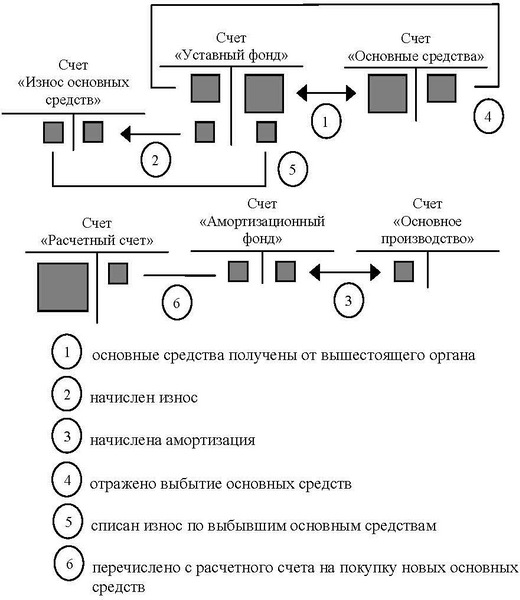
Është e qartë se regjistrimet kontabël nuk do t’u thonë gjë specialistëve të IT-së. Prandaj nuk do të ndalem te to, por do të shpjegoj thelbin e çështjes.
Më parë, në kohën e ekonomisë së planifikuar, ndërmarrjet shtetërore i merrnin aktivet fikse (domethënë mjetet e prodhimit, nëse përdorim terminologjinë ekonomike) nga ministritë. Ministritë mund të akordonin edhe fonde për blerjen e aktiveve fikse, por kjo nuk e ndryshonte thelbin e çështjes.
Gjatë procesit të punës, aktivet fikse konsumoheshin gradualisht dhe dilnin jashtë përdorimit, ndaj ndërmarrjet i blinin sërish sipas nevojës.
Kështu, fondi i amortizimit lejonte të kontrollohej përdorimi i mjeteve themelore, në kuptimin që kufizonte blerjen e mjeteve themelore brenda vëllimit të marrë fillimisht nga ministria.
Sipas korrespondencës së llogarive të paraqitur më sipër, saldoja në llogaritë e përdorura nënkuptonte sa vijon:
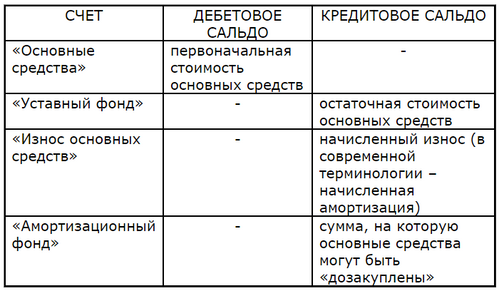
Merrej parasysh gjithçka që merret parasysh edhe sot (rreshtat e sipërm), plus shuma me të cilën mund të bliheshin shtesë mjete themelore (rreshti i poshtëm). Prej këtej vjen edhe «amortizues» në emrin e llogarisë: nga pikëpamja aritmetike, kjo është thjesht shuma e amortizimit të përllogaritur, e cila ndryshon si më poshtë:
- rritet me shumën e amortizimit të përllogaritur,
- ulet me shumën e mjeteve themelore të blera.
Nuk e kuptuat? Po e shpjegoj.
Ndërmarrja shtetërore kishte të drejtë të blinte shtesë mjete themelore deri në vlerën e fondit të amortizimit, jo më shumë.
Ta zëmë se ndërmarrja mori nga ministria pajisje me vlerë 2 mln rubla. Fondi i amortizimit është zero, prandaj blerja shtesë e pajisjeve është e pamundur.
Kaloi ca kohë dhe mbi pajisjet u përllogarit amortizim prej 300 mijë rublash. Si rrjedhojë, fondi i amortizimit u rrit me 300 mijë rubla: për këtë shumë u bë e mundur të blihej pajisje.
U ble pajisje me vlerë 200 mijë rubla. Fondi i amortizimit u ul përkatësisht me 200 mijë rubla; në të mbetën 100 mijë rubla, me të cilat ende mund të blihej pajisje shtesë.
Dhe kështu me radhë, sipas nevojës.
Si përfundim, kostoja e pajisjeve në një ndërmarrje të tillë shtetërore nuk mund të kalonte 2 milionë rubla, pra shumën e akorduar fillimisht nga ministria. Ekzistonte një mundësi formale për të blerë pajisje shtesë (natyrisht, nëse kishte mjete të lira), por një blerje e tillë nuk mund të regjistrohej me shënime kontabël: korrespondenca e llogarive nuk e parashikonte një gjë të tillë. Në rast mungese të fondit të amortizimit, asnjë kryekontabilist nuk do të firmoste dokumentin e pagesës, e aq më pak dokumentin e hyrjes. Me terminologji kontabël, mjetet fikse bliheshin nga fondi i amortizimit, dhe vetëm prej tij. Prandaj, ideja e një blerjeje të paligjshme të mjeteve fikse as që lindte në mendjen e drejtorëve; ishte tepër e rrezikshme. Kuptohet, gabime bënin dhe marifete përdornin, por me mënyra më të sofistikuara dhe më të fshehta.
Vini re sa bukur është arritur efekti i kërkuar: jo me një ndalim normativ apo me detyrimin për të paraqitur raport në organin tatimor, siç do ta bënin pa humbur kohë sot, por me shënime të zakonshme kontabël! Për mendimin tim, është një mrekulli e vërtetë. Pikërisht për këto veçori metodologjike e adhuroj kontabilitetin.
Tani le t’i kthehemi kohës së sotme.
A ka drejtori i sotëm mundësinë të blejë aq mjete fikse sa të dëshirojë? Po, sigurisht, nëse në llogarinë bankare të ndërmarrjes ka shumën përkatëse. Po a ka drejtori mundësinë t’i transferojë të gjitha paratë që ka në dispozicion ndërmarrja te SHPK-ja «Oduvanchik»? Kjo ndodh rëndom, kudo. A ka kufizime për përdorimin e mjeteve të ardhura nga themeluesit? Disa kufizime ligjore ekzistojnë, por kufizime metodologjike nuk ka, dhe pikërisht ky është faktori vendimtar. Pasi merr fondet nga themeluesit, drejtori ka mundësinë t’i dërgojë pa pengesa në offshore dhe më pas ta çojë ndërmarrjen në falimentim. (Ju lutem, mos më zhgënjeni — mos më thoni se për këto qëllime ekziston llogaria e kapitalit themeltar: kjo llogari vetëm pasqyron shumat e përcaktuara në dokumentet themeluese, asgjë më shumë).
Edhe brenda logjikës së sotme kapitaliste, kjo është një arbitraritet flagrant. Themeluesit investojnë mjete në zhvillimin e ndërmarrjes, çka nënkupton se: për një shumë të caktuar duhet të blihen asetet fikse, për një shumë tjetër asetet qarkulluese, ndërsa pjesa e mbetur e kapitalit themeltar duhet të përbëjë fondin e pagave dhe rezervat për raste force madhore. Përpjesëtimet e përcaktuara duhet të respektohen gjatë procesit të prodhimit, domethënë gjatë zëvendësimit të vazhdueshëm të aseteve fikse dhe atyre qarkulluese. Këto përpjesëtime mund të kontrollohen përmes korrespondencës së llogarive kontabël, sepse nevoja për kontroll – qoftë nga ministritë, qoftë nga investitorët privatë – nuk është zhdukur askund. Fatkeqësisht, kontrolli kontabël është shkatërruar me vetëdije, në favor të drejtorisë kapitaliste.
Nuk kam ndërmend ta zbardh kontabilitetin e epokës sovjetike – aty kishte mjaft eklekticizëm dhe marrëzira të sjella nga rrethanat historike, – megjithatë edhe në kontabilitetin sovjetik ndodhnin herë pas here depërtime dhe zgjidhje të habitshme, si vetë fondi i amortizimit dhe fondet e tjera të ngjashme. Mrekulli, s’ka si ta thuash ndryshe.
Burimi: habr.com
