

Jag tror att vi alla går ut med vänner eller kollegor till en restaurang. Och efter en trevlig stund kommer servitören med notan. Sedan kan frågan lösas på flera sätt:
- Första sättet, "gentlemannamässigt". Till notans belopp läggs 10-15 % "i dricks" till servitören, och det resulterande beloppet delas jämnt mellan alla manliga personer.
- Andra sättet, "socialistiskt". Notan delas jämnt mellan alla, oavsett vem som ätit och druckit vad.
- Tredje sättet, "rättvist". Var och en tar fram kalkulatorn på sin telefon och börjar beräkna kostnaden för sina rätter plus en viss summa "i dricks", unik för varje person.
Situationen med restaurangen liknar mycket situationen med IT-kostnader i företag. I detta inlägg kommer vi att prata om fördelningen av kostnader mellan avdelningar.
Men innan vi dyker ner i IT-djupet, låt oss återgå till exemplet med restaurangen. Varje av de ovan nämnda "kostnadsallokeringsmetoderna" har sina fördelar och nackdelar. Den uppenbara nackdelen med det andra sättet: en person kanske har ätit en vegetarisk Caesar-sallad utan kyckling, medan en annan har ätit en Ribeye-biff, så beloppen kan variera avsevärt. Nackdelen med det "rättvisa" sättet är den väldigt långa beräkningsprocessen, och summan pengar som får tas är alltid mindre än notan. Känns det bekant?
Och nu, låt oss föreställa oss att vi hade kul på en restaurang i Kina, och notan kom på kinesiska. Det enda som är förståeligt är beloppet. Även om vissa kan misstänka att det inte alls är beloppet, utan det aktuella datumet. Eller, låt oss säga, att det händer i Israel. De läser från höger till vänster, men hur skriver man siffror? Vem kan svara utan att googla?
Varför behövs allokering inom IT och affärslivet?
IT-avdelningen tillhandahåller tjänster till alla företagsenheter och säljer i praktiken sina tjänster till affärsenheterna. Även om det kanske inte finns några formella finansiella relationer mellan enheterna inom företaget, bör varje affärsenhet åtminstone förstå hur mycket den spenderar på IT, vilka kostnader som uppstår vid lansering av nya produkter, testning av nya initiativ etc. Det är uppenbart att det inte är en mytisk "moderniserare, beskyddare av systemintegratörer och hårdvaruleverantörer" som betalar för modernisering och expansion av infrastrukturen, utan affärerna, som måste förstå effektiviteten av dessa kostnader.
Affärsenheterna varierar i storlek samt i "intensitet" av användningen av IT-resurser. Att dela kostnaderna för modernisering av IT-infrastrukturen lika mellan enheterna är den andra metoden med alla dess nackdelar. En "rättvis" metod är i detta fall mer att föredra, men den är för arbetsintensiv. Den mest optimala lösningen verkar vara en "kvasi-rättvis" metod där kostnaderna allokeras inte till minsta krona, utan med en rimlig noggrannhet, precis som vi i skolans geometri använder talet π som 3,14 istället för hela sekvensen av siffror efter kommatecknet.
Kostnadsbedömning av IT-tjänster är mycket användbart i holdingsbolag med en enhetlig IT-infrastruktur vid sammanslagning eller avskiljande av en del av holdingbolaget till en separat struktur. Det möjliggör att omedelbart beräkna kostnaden för IT-tjänster för att beakta dessa belopp vid planering. Dessutom hjälper förståelsen för kostnaden för IT-tjänster att jämföra olika alternativ för användning och ägande av IT-resurser. När män i kostymer för flera tusen dollar förklarar hur deras produkt kan optimera IT-kostnaderna, öka det som behöver ökas, och minska det som behöver minskas, gör bedömningen av de aktuella kostnaderna för IT-tjänster att IT-chefen kan bedöma det förväntade resultatet och kontrollera resultaten snarare än att blint lita på marknadsföringslöften.
För företag är allokering möjligheten att i förväg förstå kostnaden för IT-tjänster. Varje affärskrav bedöms inte som en ökning av den totala IT-budgeten med ett visst antal procent, utan definieras som summan för ett specifikt krav eller en tjänst.
Ett verkligt fall
Den centrala "smärtan" för IT-chefen i ett stort företag var att förstå hur kostnaderna skulle fördelas mellan affärsenheterna och att föreslå ett deltagande i utvecklingen av IT proportionellt mot konsumtionen.
Som lösning utvecklade vi en kalkylator för IT-tjänster, som kunde fördela de totala IT-kostnaderna först på IT-tjänster och sedan på affärsenheterna.
I själva verket finns det två uppgifter: att beräkna kostnaden för IT-tjänsten och att fördela kostnaderna mellan affärsenheter som använder tjänsten, enligt vissa drivare (ett "nästan rättvist" sätt).
Vid första anblick kan detta verka enkelt, om IT-tjänsterna har beskrivits korrekt från början, informationen har registrerats i konfigurationsdatabasen CMDB och IT-tillgångshanteringssystemet ITAM, resurs- och tjänstemodeller har byggts och katalogen över IT-tjänster har utvecklats. I så fall kan man verkligen fastställa vilka resurser varje IT-tjänst använder och hur mycket dessa resurser kostar med hänsyn till avskrivningar. Men vi har att göra med ett vanligt ryskt företag, och det medför vissa begränsningar. Således saknas CMDB och ITAM, det finns endast en katalog över IT-tjänster. Varje IT-tjänst representerar i allmänhet ett informationssystem, åtkomst till det, användarsupport osv. IT-tjänsten använder infrastrukturtjänster av typen "DB-server", "Applikationsserver", "Lagringssystem", "Nätverksöverföring" med mera. Därför behöver vi för att lösa de uppställda uppgifterna:
- fastställa kostnaden för infrastrukturtjänster;
- fördela kostnaden för infrastrukturtjänster till IT-tjänster och beräkna deras kostnad;
- identifiera drivare (koefficienter) för kostnadsfördelning av IT-tjänster till affärsenheter och allokera kostnaden för IT-tjänster till affärsenheterna, vilket fördelar kostnaderna för IT-avdelningen mellan de andra enheterna i företaget.
Alla årliga kostnader för IT kan föreställas som en påse pengar. Av denna påse har något spenderats på utrustning, migrationsarbeten, modernisering, licenser, support, löner till anställda osv. Men komplexiteten ligger i den bokföringsprocedur som gäller för redovisning av materiella tillgångar och immateriella tillgångar i IT.
Låt oss ta ett exempel med ett projekt för att modernisera SAP-infrastrukturen. I projektet köps utrustning och licenser, och arbetet utförs med hjälp av en systemintegratör. När projektet avslutas måste projektledaren upprätta papper så att utrustningen bokförs som anläggningstillgångar, licenserna som immateriella tillgångar, och övriga arbeten för design och idrifttagning skrivs av som kostnader för framtida perioder. Problem nummer ett: när det gäller bokföringen av anläggningstillgångar bryr sig kundens bokförare egentligen inte om vad det kallas. Därför får vi aktiviteten "UpgradeSAPandMigration" bland anläggningstillgångarna. Om projektet också inkluderade modernisering av en lagringsenhet som inte har något att göra med SAP, komplicerar det dessutom sökningen efter kostnader och framtida allokering. Faktum är att bakom aktiviteten "UpgradeSAPandMigration" kan gömma sig vilken utrustning som helst, och ju längre tid som har gått, desto svårare blir det att förstå vad som faktiskt köptes.
Samma sak gäller immateriella tillgångar, vilka har en betydligt mer komplex beräkningsformel. Den ytterligare komplexiteten kommer från det faktum att tidpunkten för uppstart av utrustningen och registreringen kan skilja sig med nästan ett år. Dessutom är avskrivningstiden fem år, men i verkligheten kan utrustningen fungera längre eller kortare, beroende på omständigheterna.
Således är det teoretiskt möjligt att beräkna kostnaden för IT-tjänster med 100 % noggrannhet, men praktiskt sett är detta en lång och ganska meningslös sysselsättning. Därför har vi valt en enklare metod: kostnader som lätt kan kopplas till en infrastruktur- eller IT-tjänst hänförs omedelbart till den motsvarande tjänsten. Övriga kostnader fördelas mellan IT-tjänster enligt vissa regler. Detta kommer att ge en noggrannhet på ungefär 85 %, vilket är helt tillräckligt.
I det första steget För att fördela kostnaderna för infrastrukturtjänster används finansiella och bokföringsrapporter för IT-projekt samt "sund viljorynkning" i de fall där det är omöjligt att hänföra kostnader till någon infrastrukturtjänst. Kostnaderna hänförs antingen omedelbart till IT-tjänster eller till infrastrukturtjänster. Som ett resultat av fördelningen av årliga kostnader får vi summan av utgifterna för varje infrastrukturtjänst.
I det andra steget bestäms fördelningskoefficienter mellan IT-tjänster för sådana infrastrukturtjänster som "Applikationsserver", "Databasserver", "Lagringssystem" etc. Vissa infrastrukturtjänster, till exempel "Arbetsstationer", "Wi-Fi åtkomst", "Videokonferenser" fördelas inte mellan IT-tjänster och allokeras direkt till affärsenheterna.
I det här steget börjar det mest intressanta. Som exempel kommer vi att överväga en infrastrukturtjänst som "Applikationsservrar". Den finns praktiskt taget i varje IT-tjänst, både i två arkitekturer, med och utan virtualisering, med och utan redundans. Den enklaste metoden är att allokera kostnaderna proportionellt mot använda kärnor. För att räkna i "lika enheter" och för att inte blanda fysiska kärnor med virtuella, med hänsyn till överteckning, antar vi att en fysisk kärna motsvarar tre virtuella. Formeln för kostnadsfördelningen av infrastrukturtjänsten "Applikationsserver" för varje IT-tjänst ser ut som följer:
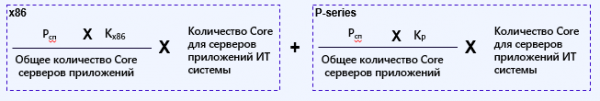 ,
där Rsp – den totala kostnaden för infrastrukturtjänsten "Applikationsservrar", och Kx86 och Kr – koefficienter som betecknar andelen servrar x86 och R-serie.
Koeficienterna bestäms empiriskt baserat på analysen av IT-infrastrukturen. Kostnaden för klusterprogramvara, virtualiseringsprogramvara, operativsystem och applikationsprogramvara beräknas som separata infrastrukturtjänster.
Låt oss ta ett mer avancerat exempel. Infrastrukturtjänsten "Databasservrar". I den ingår kostnader för "hårdvara" och kostnader för DB-licenser. Således kan kostnaden för utrustning och licenser uttryckas i en formel:
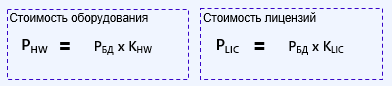
där RHW och RLIC är den totala kostnaden för hårdvara och den totala kostnaden för databaslicenser respektive, och KHW och KLIC är empiriska koefficienter som definierar andelen av kostnaderna för "hårdvara" och licenser.
Därefter gäller för "hårdvara" på samma sätt som i det tidigare exemplet, men det är lite mer komplicerat med licenser. I företagets landskap kan flera olika typer av databaser användas, till exempel Oracle, MSSQL, Postgres osv. Således ser formeln för beräkning av allokeringen av en specifik databas, till exempel MSSQL, till en specifik tjänst ut så här:
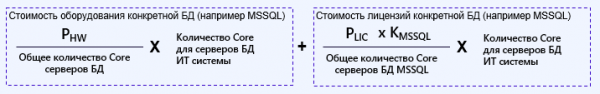
där KMSSQL är en koefficient som bestämmer andelen av denna databas i företagets IT-landskap.
Ännu svårare är det med beräkningen och allokeringen av lagringssystem med olika leverantörer av arrayer och olika typer av diskar. Men beskrivningen av denna del är ett ämne för ett separat inlägg.
Vad blir resultatet?
I slutet av en sådan övning kan det resultera i en Excel-kalkylator eller ett automatiseringsverktyg. Allt beror på företagets mognad, de processer som är igång, implementerade lösningar och ledningens vilja. En sådan kalkylator eller ett verktyg för att visuellt representera data hjälper till att korrekt fördela kostnaderna mellan affärsenheterna och visa hur och på vad IT-budgeten fördelas. Detta verktyg kan också enkelt demonstrera hur förbättringar av tillförlitligheten för tjänsten (redundans) ökar dess kostnad, vilket inte bara utgår från kostnaden, servernutan tar hänsyn till alla tillhörande kostnader. Detta gör att företaget och IT-chefen kan "spela på samma bräda" enligt samma regler. Vid planering av nya produkter kan man i förväg beräkna kostnaderna och bedöma genomförbarheten.
Igor Tyukachev, konsult på "Infosystemy Jet"
Källa: habr.com
