

Jag älskar programmering – det skapar underverk. Men ni vet mycket mer om programmering än jag.
Men underverk finns inte bara inom programmering, utan även inom det inskränkta och trista området bokföring. Ja, just inom bokföringen, som jag har ambivalenta känslor för: en genuin och stark sympati (det är trots allt mitt ursprungliga yrke) och en lika stark hata (jag vet saker om bokföring som ni inte ens kan föreställa er).
Denna gång ska vi fokusera på det positiva. Låt mig berätta om en fantastisk uppfinning inom bokföringsmetodik kallad "avskrivningsfond".
Jag misstänker att ni inte har hört talas om avskrivningsfonden, och även om ni har hört något om den, så vet ni förmodligen inte för vad den användes. Och ni är inte ensamma. Troligtvis har moderna revisorer ingen aning om den – bortsett från de dinosaurier vars arbetslivserfarenhet överstiger trettio år. För begreppet avskrivningsfond försvann från bokföringspraxis långt tillbaka, 1992, och även tidigare förstod mestadels bara de högre nivåerna inom bokföring och ledarskap dess ekonomiska innebörd, det vill säga inte alla ordinarie revisorer. Därför orsakade borttagandet av avskrivningsfonden från kontoplanen ingen offentlig reaktion. Jag förstår, det fanns viktigare saker; samhällets struktur förändrades i en stor stat, och hela den lagstiftande grunden reviderades...
Men vi ska inte gå händelserna i förväg. Låt oss börja.
Så här såg bokföringsposterna ut för redovisning av anläggningstillgångar enligt kontoplanen från 1985:
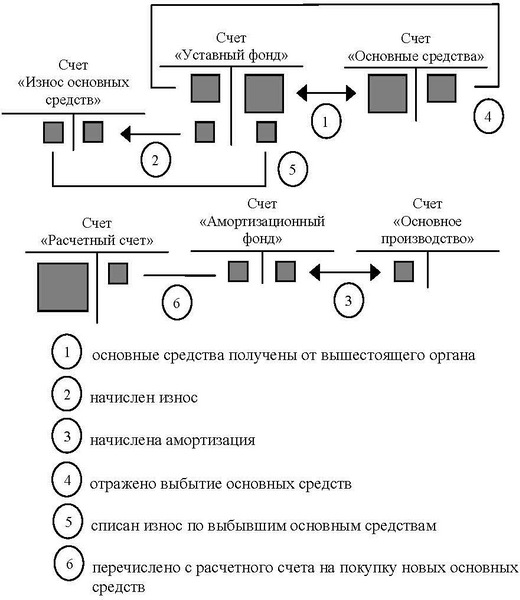
Självklart kommer bokföringsposter inte att säga IT-experter något. Därför kommer jag inte att fastna vid dem, utan förklara saken.
Tidigare, under planekonomins tid, fick statliga företag anläggningstillgångar (det vill säga produktionsmedel, om man använder ekonomisk terminologi) från ministerier. Ministerier kunde tilldela pengar för inköp av anläggningstillgångar, men det förändrade inte sakens innebörd.
Under arbetets gång slitades anläggningstillgångarna gradvis och blev obrukbara, så företagen köpte in fler vid behov.
Så, avskrivningsfonden gjorde det möjligt att kontrollera användningen av anläggningstillgångar, i den meningen att den begränsade inköpen av anläggningstillgångar inom ramen för det belopp som ursprungligen erhållits från ministeriet.
I enlighet med ovanstående kontokorrespondens betydde saldot på de involverade kontona följande:
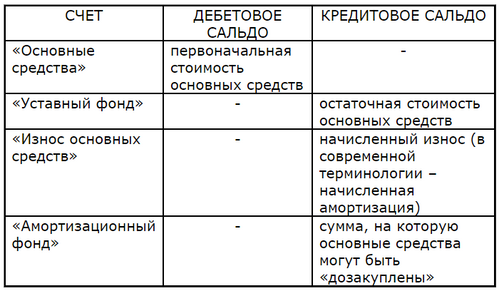
Allt som nu beaktas (övre rader), plus summan som anläggningstillgångarna kan inköpas för (nedre raden). Därav "avskrivning" i kontonamnet: aritmetiskt är detta bara summan av den ackumulerade avskrivningen, som förändras enligt följande:
- ökar med summan av den ackumulerade avskrivningen,
- minskar med summan av inköpta anläggningstillgångar.
Fattade du inte? Jag förklarar.
Det statliga företaget hade rätt att köpa in anläggningstillgångar upp till avskrivningsfonden, inte mer.
Anta att företaget fick utrustning från ministeriet för 2 miljoner rubel. Avskrivningsfonden är noll, ytterligare inköp av utrustning är omöjliga.
Tid har gått, och för utrustningen har avskrivningen ackumulerats till 300 000 rubel. Följaktligen har avskrivningsfonden ökat med 300 000 rubel: för detta belopp blev det möjligt att köpa in utrustning.
Inköpt utrustning för 200 000 rubel. Avskrivningsfonden minskade motsvarande med 200 000 rubel, och det återstår 100 000 rubel, för vilka det fortfarande är möjligt att köpa ytterligare utrustning.
Och så vidare, efter behov.
I slutändan kunde kostnaden för utrustning vid ett statligt företag inte överstiga 2 miljoner rubel – den summa som ursprungligen avsatts av ministeriet. Det fanns en formell möjlighet att köpa till extra utrustning (givet att det fanns fria medel, naturligtvis), men det var inte möjligt att registrera ett sådant inköp i bokföringen: kontokorrespondensen tillät inte det. På grund av bristen på avskrivningsfond skulle ingen huvudbokförare godkänna betalningsdokumentet, än mindre ett mottagningsdokument. Rent bokföringsmässigt köptes anläggningstillgångarna med medel från avskrivningsfonden, och inget annat. Därför väcktes tanken på olagliga inköp av anläggningstillgångar inte ens i direktörernas huvuden, det var för farligt. Det är en självklarhet att det förekom misstag och fusk – men på mer luriga och diskreta sätt.
Notera hur vackert den önskade effekten uppnåddes: inte genom normativa förbud eller nödvändigheten att lämna in rapporter till skatteverket, vilket de idag skulle ha gjort – utan genom trivial bokföring! En riktig prestation, tycker jag. Det är just sådana metodologiska finesser jag älskar med bokföring.
Låt oss nu vända blicken mot nutiden.
Har den moderna direktören möjlighet att köpa anläggningstillgångar i den mängd han önskar? Åh ja, så länge det finns pengar på företagets bankkonto. Har direktören möjlighet att överföra alla tillgängliga medel till företaget LLC "Maskros"? Så går det till, hela tiden. Finns det några begränsningar för användningen av medel som kommit från grundarna? Det finns vissa lagliga begränsningar, men metodologiska saknas, och det är en avgörande faktor. När direktören mottar pengar från grundarna har han fritt fram att föra in medlen i en offshore, för att sedan stämma företaget. (Vänligen gör mig inte besviken – säg inte att det finns ett konto för aktiekapital för dessa syften: det kontot visar bara beloppen som anges i stiftandedokumenten, inget mer).
Även inom den nuvarande kapitalistiska logiken är detta ett uppenbart övergrepp. Grundare investerar medel i företagets utveckling, vilket innebär att: en viss summa måste användas för inköp av anläggningstillgångar, en viss summa för omsättningstillgångar, den återstående delen av det registrerade kapitalet bör utgöra lönefond och reserver för oförutsedda händelser. De fastställda proportionerna måste följas under produktionen, det vill säga under den kontinuerliga ersättningen av anläggnings- och omsättningstillgångar. Dessa proportioner kan kontrolleras genom bokföringskonton, eftersom behovet av kontroll – vare sig det kommer från ministerier eller privata investerare – inte har försvunnit. Tyvärr har den bokföringskontrollen medvetet, till förmån för den kapitalistiska ledningen, blivit förstörd.
Jag tänker inte försköna redovisningen från den sovjetiska eran – den innehöll mycket historiskt påförda eklektiska inslag och nonsens – men det fanns också förbluffande insikter och upptäckter i sovjetisk redovisning, som till exempel avskrivnings- och liknande fonder. Underverk, går inte att säga något annat.
Källa: habr.com
