

DeFi är fortfarande stabilt, men bete dig inte som om det vore en plats dit vanliga människor ska föra alla sina besparingar. V. Buterin, skapare av Ethereum.
Målet med DeFi, som jag förstått det, är att eliminera mellanhänder och låta människor interagera direkt med varandra. Regleringen av det finansiella systemet är ofta utformad för att reglera mellanhänder. H. Pierce, kommissionär för SEC.
Om DeFi-bubblan temporärt spricker, skulle det gynna BTC och ETH eftersom de skulle få ett stort inflöde av kapital. Hype kan avta, men bara på kort sikt, eftersom fördelarna och potentialen i DeFi är för uppenbara för att ignoreras. D. Hai, VD för OKEx.
32% av kryptovalutamarknadens deltagare medgav att de inte förstår grunderna i decentraliserade finansieringar. Data från Blockfolio-undersökningen.
har översvämmat marknaden; DeFi – en ny hype; DeFi – nya ICO; DeFi – något annat: så låter det från alla håll, skärmar och andra, ibland totalt olämpliga, enheter. Att för hundrade gången förklara vad blockchain, tokens och hur allt detta kan användas – känns nästintill meningslöst; nätet är fullt av material i ämnet. Dessutom är det inte på Habr-nivå att förklara det uppenbara. Å andra sidan vill jag sammanfatta erfarenheten från de senaste 1,5 åren för att ge läsaren en mer eller mindre objektiv bild, ta bort överflödet, både från kritiker och beundrare, men behålla det som är viktigt – kärnan och min egen syn. Därför kommer det att bli många länkar, siffror och diagram.
Vad har vi? Och framför allt – varför?
För det första, ett enormt antal oanalyserade eller, vad som är värre – retroaktiva (på- №00 eller på- №01 och . till dem) projekt. För det andra, oförklarligt många bedrägerier på den mest primitiva nivån (om detta – nedan). För det tredje, underanvändning och 1-10% av potentialen i projekten på grund av enkel girighet, som fokuserar allt uppmärksamhet på två eller tre scheman för "snabba och lätta" pengar.
Direkt tre friskrivningar, för att undvika att diskutera ämnen som har blivit (för mig personligen, åtminstone) överflödiga: i ICO-bedrägerier, som samlat in något och helt misslyckats är mindre i procent än i VC-segmentet eller banklån (på- №02). Framgångsrika ICO-projekt har faktiskt legat till grund för dagens DeFi-hype, framförallt Ethereum, följt av Tron, Bancor, Kyber Network, Brave (genom BAT) och andra. För det andra – kryptovalutor och blockchain är verkligen efterfrågade globalt: i Ryssland är det snarare ett undantag, liksom i Bangladesh eller Turkmenistan, till exempel. Återigen – det finns gott om analytiska rapporter om detta. För det tredje: det som händer nu för 99,(9)% existerar inte, även om antalet användare växer: i Venezuela, Indien, Chile, Argentina, Ukraina, Ryssland, Vitryssland, till och med i det tabubelagda , och många fler, inklusive Japan, Schweiz/Liechtenstein, afrikanska länder och andra. Och allt detta beror på att det olagliga i kryptovaluta , än i fiat. Och nu – till saken.
För att undvika realisering av förluster har vissa innehavare under kryptovinterens mitt tagit lån med säkerhet i digitala tillgångar, eller deponerat mynt för att få en liten, men passiv inkomst med minimal risk.
Så har olika tillvägagångssätt gradvis skapats, som beskrivs i detalj , men kort kan det sammanfattas i modeller såsom: Fair launches, Programmatic decentralization, Growth marketing, Closer alignment, och dessutom finns ratioFactor, feeFactor, wrapFactor. Jag ger medvetet ingen översättning eller förklaringar (författaren av originalkällan har bra allusioner med Uber), eftersom skaparna av DeFi-produkter, särskilt de som marknadsför dem för massorna, använder en mängd obefogade neologismer som i de flesta fall upprepar gamla och inte särskilt goda metoder […] banken.
Och nu – fakta:
Covid-19 tvingade banker att trycka allt fler dollar… Ja, detta har vi hört många gånger, men är det inget alternativ: även (eller se på ) och liknande var i slutändan bundet till centraliserade agenter. Nu är situationen annorlunda och ligger inte i det faktum att myntet från början av krisen 2018 har vuxit från intervallet $3200-$3500 till ungefär $12 800 (2020, det vill säga precis innan den öppna fasen), utan det faktum att 1 btc == 1 btc, det vill säga det är just , oavsett vad ni förstår med detta, är huvudpoängen att bevara inte bara priset, utan även – värdet.
Av samma anledning, btc, tokenisering, ökar sitt inflytande för varje dag: här finns den huvudsakliga fördelen med funktionen som jag kallar Middle-of-Exchange. Kommer du till börsen och vill köpa något? Då behöver du btc, eth eller, för de mest riskbenägna, usdt: det senaste verktyget växte i popularitet 2020 och överträffade btc just på grund av DeFi-hajpen.
Detta gäller också för de oerhört stora betalningarna (vi tänker på FATF och galenskaperna i 115 FZ i Ryssland, om vilka det har skrivits en hel del på Habr) med låga avgifter: många diskuterar den dyra GAS:en i Ethereum, men glömmer att betalningen för skyddet inte har upphört, liksom avgiften för kapacitet överlag. Och trots allt detta — låga avgifter, avsaknad av onödiga kontrollåtgärder och förekomsten av deflationsmodeller i flera tillgångar (btc är just här nummer 1, trots att den har förlorat värde jämfört med samma ) attraherar allt fler användare.
Och så vidare...
I den meningen att det har samlats ihop en hel del småsaker: allt från på insättningar, till påståenden om beskattning av allt och alla, inklusive de samma insättningarna i bankerna. Men det viktigaste är ändå inte detta: sedan 2008, eller snarare — sedan 2010, när rättegångarna påbörjades med anledning av krisen 08, har det blivit tydligt för alla att offshore-zoner i sin nuvarande form inte längre behövs, snarare — de uppfyller inte sina funktioner. Exemplet med Cypern (både i förhållande till krisen 2012-2013 och positionen kring "guldpass") är långt ifrån det enda, och Belize, Bahamas, Man och många andra tvingas ge efter för FATF. Ekligen, av denna anledning är det just de, liksom Estland, Schweiz och andra zoner som tjänar pengar på att attrahera utländska pengar, som insåg och snabbt: kryptovalutor — offshore-zonen på 2000-talet! Men att säga det är enklare än att göra det: ICO-hajpen var under mitten av 2017 — början av 2018, den fullständiga cykeln var från 2013-2018. Sedan kom det en försiktig försök med IEO, men lagarna kring allt detta kom mycket senare: och det spelar ingen roll — handlar det om Frankrike, Thailand eller för den delen Liechtenstein (gällande USA, Kina och Ryssland ska jag knappa tyst). Mest absurd i situationen är att man i USA började tala om kryptotillgångar så tidigt som 2012 (och efter den världsomspännande konferensen — överallt och hela tiden 2014: vad som mitt material på Habr lämnade kvar) kommissarierna SEC, senatorer och andra administratörer säger att tydligare regler för marknaden behövs. Och ja: ETF:er har heller inte lanserats, påminner jag om. Därför påminner lagstiftarna i Indien, Sydafrika, Australien och andra jurisdiktioner allt oftare om en blondin i lagen, som alltid kommer till varje fest klädd helt fel.
Eller för att säga det på ett annat sätt: DeFi handlar om flexibilitet, rörlighet och hastighet som sådan. Men förutom det finns det också en rad negativa aspekter.
Vad är då nackdelarna?
För det första insåg bedragare redan under 2016-2018 att likheten i tickernamn är en väg till "framgång", som inte skiljer sig mycket från det banala konceptet av "bästa" spamming- och phishingmetoder. Därför blev den populära börsen falska tokens och rena stjälarmynt. Ytterligare exempel: YFFI och YFII, som växte endast på grund av likheten med YFI. Dessutom förstör allt detta airdrops direkt: verktyget är , men det är svårt att använda på det sättet.
För det andra, i stort sett lärde erfarenheten från (- det var faktiskt en DeFi-produkt) ingen och ingenting (direkt - ): projekten , men försöker inte ens täppa till dem (känns det inte bekant?). Dessutom är även användarna (likviditetsleverantörer och andra deltagare) medvetna om luckorna, och ändå fortsätter de att använda dem, vilket leder till att de investerar mer och mer av sina egna medel (siffrorna nedan).
För det tredje är tekniska problem den första nivån av verkliga problem. Mycket djupare svårigheter ligger i de ekonomiska modellerna, både för PoS-familjer i allmänhet och för DeFi-segmentet i synnerhet. Olika experter har uppmärksammat dem - även , men hittills har det inte lett till något: alla arbeten från V. Buterin och många andra team (jag pratar om modellerna , från Fairmint och andra) från 2016-2020 har helt ignorerats och det finns inga decentraliserade escrow-tjänster; inga integrationer med betalningskanaler (för att minska kostnaderna för avgifter) och allt annat som jag kommer att nämna igen.
Fjärde: istället för att arbeta med felen - uppstår orättvis konkurrens, där bristerna blir , istället för en anledning att förbättra hela ekosystemet. En andra följd härifrån är - Skulder och andra underligheter (särskilt prioriteringsracet av skulder), som påstås vara marknadens DeFi-lösningar, fanns från början. Först och främst handlar det om likvidationer , men inte bara (igen — se nedan). Sällan lyckas någon lämna tyst och någorlunda ärligt: exemplet Paradigm Labs är inte det enda, men inte heller ett massfenomen.
Femte: det som frustrerar mest är att stillastående uppfattas som normen. Låt oss säga, vad gjorde bidragsgivarna i ICO:n? De köpte på stängda rundor (presale och liknande) med rabatter på 10-25-50-75 procent och sålde direkt efter noteringen på börsen. Vad ser vi i exemplet ? А ровно то же самое. Или baDAPProve от ZenGo: «некоторые децентрализованные приложения (DApps) запрашивают одобрение для транзакции на определённую сумму, пользователь невольно даёт доступ к токену на всю имеющиеся средства», — когда реакции не последовало. В ряде случаев — до сих пор. Хотя инструменты для анализа/противостояния имеются: nr 1 och nr 2. Eller hur får man till repetitionen av erfarenheten med genom sådana "tjänster" som: Pizza, HotDog, Kimchi, OnlyUp särskilt? Om du inte är medveten, så är det Ponzi-scheman, bara hastighetsökat med 1000 gånger, så att ingen ens hinner tänka om.
I samband med detta — flera ljusa exempel.
De mest uppseendeväckande fiaskona och/eller bedrägerierna
— hack och 8 000 000 dollar — i förlust.
— hack på 371 000.
Asuka.Finance — exit-scam: utan kommentarer.
— 20 000 000: jag vet inte, vanligtvis vill man ta och kontrollera sådana siffror, men inte den här gången.
— 2 500 000: likadant.
(SYFI) — jämfört med andra här "bara" från 150 dollar till 0 dollar. Men beroende på vad och med vad man jämför: — från 0,0009 dollar till 5,28 dollar och — nedförsbacke.
— en av de "matrelaterade" misslyckade token, som kan läggas till HOTDOG och KIMCHI.
OnlyUP — se ovan.
— 600 000 000 dollar utan revision och krasch: "jag är ledsen för alla. Jag misslyckades. Tack för det galna stödet idag. Jag är sjuk av sorg." Det här är allt man kan få med en slarvig inställning till pengar.
— Också relaterat till mat och också 200 000 000 dollar i blockering: utan revision! Även om det finns en revision hjälper det inte, eftersom ingen läser den eller bara skummar igenom: det tydligaste exemplet är , där arrangörerna förfalskade revisionsresultaten för att tillskansa sig investerarnas pengar. Men det måste förstås att enligt Quantstamp hade 2020 miljoner dollar stulits fram till juli 2020. i MarkerDAO vid detta hack (analys kan läsas ) uppgick till 8 000 000 evigt döda presidenter, även om omfattar… hela 28 000 000 i samma porträtt, det vill säga siffrorna för frysta medel, medel som har tagits ut (stulna) etc. är olika indikatorer, vilket inte påverkar betydelsen av dessa som en allmän översikt.
— oplanerad utgivning av tokens.
— $15 000 000… Eller mer , , Bantiample — och många andra. Hoppas att detta räcker för att väcka ursprungligt intresse?
Skydd och projektile
Trots att jag inte accepterar krig, anser jag att allegorin av motsättningen mellan skydd och projektile är en av de bästa i hela mänsklighetens historia. Så är det — trender för utveckling finns dock i samhället i stort:
Det har redan gått cirka fyra år sedan ett enhetligt system för övervakning btc, som kommer och går från darkweb, stjäls etc. (på- nr 3 eller crystalblockchain på förfrågan till dem). Men denna självrengöring slutar inte här: exemplet () och särskilt den jag inte gillar SushiSwap — direkta bevis på att öppna och anonyma system kan existera med en transaktionell, snarare än subjektiv, reputationsstruktur samt interaktionen mellan medlemmar i samhället som helhet.
Interaktion på olika nivåer: Paradigm och MakerDAO, skapande av tokeniserad bitcoin, en enclave Storj och Ethereum Classic, hjälp av vita hattar vid hackningar, eller fonder från Huobi och Binance för att skapa, upprätthålla och utveckla DeFi-startups, finansieringen av KeeperDAO och Polychain Capital med Three Arrows Capital, själva historien om BnkToTheFuture (samma Celsius fick där 18,8 miljoner) eller token och även av förlorade medel i USDt, precis som mycket annat — förbättrar integrationsområden inom olika riktningar, även om här allt händer otroligt långsamt för en så stormig marknad.. Jag vill särskilt påpeka att likviditeten också positioneras under de senaste 1,5 åren som ömsesidig hjälp: och av denna anledning är aggregatorer , som börjar med mindre kända b2bx och slutar med mastodonter som 0x och andra — ett direkt resultat av en sådan synergi, hur märkligt det än kan låta för er.
Samtidigt strävar allt fler utvecklare (VIZ, MakerDAO, Ethereum Classic, YML och andra) efter att så snabbt som möjligt överlämna allt till samhället, för att ska vara på rätt nivå, och inte koncentreras, vilket i sig är en oxymoron, av marknaden. Detta lyckas inte alltid och inte genast: låt oss säga, — inte det nummer som man skulle vilja sträva efter i global skala, men riktningen är den rätta.
Man måste förstå att efter BNB (sedan kan du ta Token Terminal, Bankless, UNI) har plattformens inhemska tokens i praktiken blivit - ett verktyg för gemensam distribution (och framöver - röstnings-/styrningstokens), det vill säga de distribuerade juridiska enheterna som diskuterades 2017 - är redan ett faktum, om än i en mycket primitiv form.
Kanske det mest överraskande (för en utomstående observatör) fallet är just SushiSwap: först en anonym (!) ägare som drev upp en tillgång från ... till ..., sedan - blir upprörd på alla och medel, samtidigt som han avstår från direkt vidare - får ett kollektivt åtal (uppenbarligen, med tanke på den anonymitet som skaparen har, är detta en grandios gest), och sedan... medel! Dessutom får han beröm från 75-90% av deltagarna, även om projektets utveckling uppenbarligen har stannat av. Det mest överraskande är att alla blev om möjligheten till en sådan attack, men ingen blev störd: fortsätter fortfarande på en ärlig, opartisk domstol?
Därför är jag inte en anhängare av ursäkter, men området är åtminstone mättat med absurditeter, simulakra och annat verktyg för sinnet. Hur som helst, jag kommer att föreslå verktyg för dissekering:
Övervaknings- och analyssverktyg
Kort sagt, eftersom listan kan fortsätta väldigt, väldigt länge. Jag valde de som definitivt inte behöver reklam:
— det allmänna tillståndet på marknaden, dynamik osv.
— inget överflödigt: torra siffror (som man inte bör förlita sig på utan ytterligare verifiering).
— alternativ övervakning (det finns dock gott om sådana enligt olika parametrar - https://loanscan.io).
— hur mycket btc finns i... eter?
— om ni ännu inte har hört talas om , så är tiden verkligen inne: var extremt vaksamma! (Alternativ: ).
— handlar inte helt om DeFi, men den resursen som gör att jag kan se marknaden bredare (om du också gillar det, så rekommenderar jag att du kollar även på : en av de viktigaste indikatorerna för DEX).
Jag kommer inte att ta upp chattar, videorecensioner och liknande: här, Google. Trenderna säger, allt är okej. Huvudregeln - lita aldrig på absoluta siffror: efter att de centraliserade börserna i kryptosfären har manipulerat från 90 till 99 procent - är det bättre att studera allt i dynamik och relativa indikatorer.
Det bästa beviset på det som sagts är följande diagram:
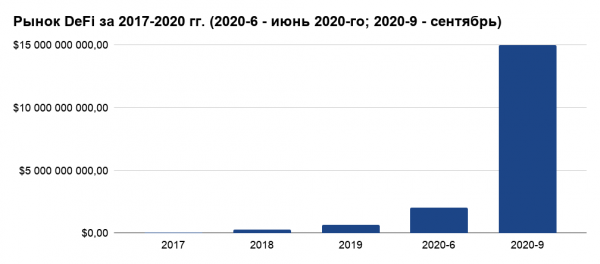
Varför är detta exempel så viktigt? För det första är det extremt svårt att hitta exakta siffror som dessutom stämmer överens på olika resurser. För det andra är låsta medel bara en av indikatorerna, och även den kan inte kontrolleras till 100% vid en fullständig revision av tjänsterna, vilket som sagt inte görs i många fall. För det tredje, även om man accepterar orimliga $15 000 000 000 i reserver, får vi fortfarande en initial utvecklingsnivå som ser överväldigande ut bara för att alla mellan 2017 och 2019 var upptagna med allt annat än DEX-börser, likviditet och tokenisering av kryptotillgångar i sig.
Därför - här är en annan graf, men med genomsnittliga siffror från olika källor:
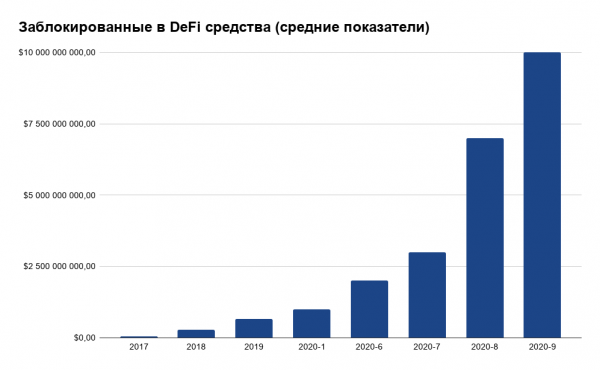
Men det som mest (igen, personligen) bekymrar mig är att 99,(9)% av projekten är upprepningar av olika scheman från den traditionella världen: krediter och lån (även om det formellt sett i denna bransch är samma sak) står för . Det är särskilt skrämmande att personer som går in på derivativesmarknaden är faktiska som knappt kan stava ordet rätt i hälften av fallen. Men jag ska ändå försöka sammanfatta, och ta bort den subjektiva komponenten igen.
Marknadsprognoser eller tankar högt
"Man kan inte omfamna det ofattbara", upprepade Kozma Prutkov, så här är några teser som kan försöka kopplas till det praktiska, särskilt eftersom trenderna var tydliga 2017-2019 och nu bara avslöjas för den som inte följer marknaden noga:
Derivativ är dåligt, men de är alltid en synlig tillväxt: jag är emot att återupprepa dåliga historier i ett annat sammanhang. Synthetix (eller Opyn, Aco, DYMMAX, Hegic, Opium, Pods) kan mycket väl vara en remake av Bull & Bear Binance, och futures har redan visat sig vara skadliga för en marknad där det alltid finns noviser. Därför finns det en sådan dragning till : och därför är stablecoins en synlighet, inte en verklighet, vilket påverkar dem , men i psykologisk mening snarare än i strikt finansiell (ekonomisk) aspekt. Allt detta tillsammans (bindning till likviditet, och inte produktprojektionen (token); kärlek till synlig stabilitet (stablecoins); attacker till följd av dåligt genomtänkta modeller (vampyrgruvdrift och liknande)) föder effekten av en omvänd pyramid: säg, kapitaliseringen av tokens kan lugnt överstiga samma mätvärde som grundaren, men utan det betyder de egentligen ingenting; och detta är också relevant eftersom allt multipliceras med handeln med och till och med mer.
I det avseendet är en explosiv blandning av "CeFi + DeFi" (), och dessutom i en tid av . (ett exempel är BSC, återigen, — belysande), vilket bör multipliceras med mångsidiga attacker på (D/L)PoS-familjen och skapar en hel kedja av negativa beroenden. Precis som den vampyrliknande av likviditet är i sig ett bug, men när det följs av problem med systemförvaltning (jag påminner om : om ni fortfarande inte har förstått varför, då ), och sedan multipliceras allt genom kurskopplingar (kan ses på Ampleforth, Soft Yearn (SYFI), Bull/Bear Binance), uppstår inte bara förvirring utan avsiktlig manipulation, den huvudsakliga av dessa är att STO aldrig kommer att bli ICO, och , för att alltid verka vara utanför, medan de samtidigt tjänar ganska bra (ännu ett exempel: motsättningen mellan Steem (Hive), Steemit & Tron-gemenskapen eller BTC-e i sin fulla prakt långt innan de beskrivna händelserna).
Hur som helst, men DeFi i den mening som är nära mig, det vill säga som en fullständig uppsättning av decentraliserade finansiella verktyg, från den enklaste btc till komplexa system för skuldtyftande, måste utvecklas. Och därför är det viktigt att blir normen. Endast i detta fall kommer kopplingen DEX + DAO genom Dapps av olika slag (från Web 3.0-webbläsare och plånböcker till slutna ekosystem) skapa verkligen intressanta, innovativa och framför allt — lovande modeller. Nu ser jag bara ett spel med och på girighet, samt att man avviker från det huvudsakliga kriteriet för frihet — .
Med tanke på erfarenheterna från ICO och mycket väl, vill jag dessutom påpeka att "ungefär 49% av de ledande startups inom det decentraliserade finansieringen (DeFi) ligger i USA. Dessa data publicerades av analytiker . Av de 73 företag i branschen som experterna övervakar, är 12% baserade i Storbritannien, ytterligare 10% — i Singapore." Det vill säga decentraliserade finansieringar är fortfarande decentraliserade bara på ord; i själva verket — fortfarande vanliga företag, även om DAO är ett utmärkt verktyg för automatisering och för att dela ut utdelningar passar det verkligen bättre än aktiebolag eller något LLC. Men , och sedan — även regleringarna i andra jurisdiktioner: varför "marknadsdeltagarna" glömde detta, vet jag inte.
Men varför sker det på det här sättet?
Det är enkelt: "DeFi-ekosystemprojekten fungerar : förutsägelser; decentraliserade autonoma organisationer (DAO); ; tillgångsförvaltning; derivat; försäkring; börser och likviditetsleverantörer; stablecoins; bankverksamhet och betalningar; infrastruktur; marknadsplatser; tokenisering av bitcoin." Inga ord om tokenisering som sådan, inget som du skulle möta i världen av traditionella finanser. Inget. Men här är TOP-kategorierna:
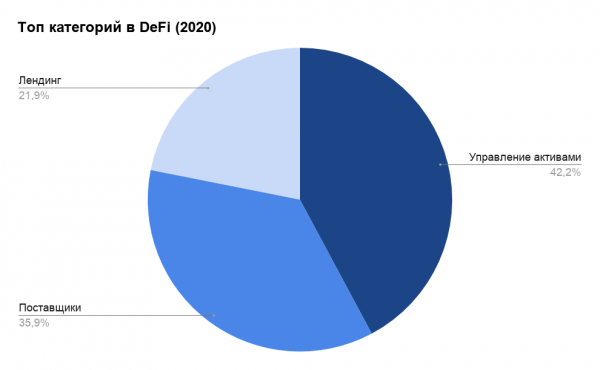
Härifrån kommer absurditeten: även om de justerade tvärsnittsvolymen (Adjusted TVL) eller icke-fungibla tokens (NFT) verkar attraktiva (se erfarenheten av WAX eller Dapper Labs genom Dr. Seuss), förändrar allt detta inte huvudproblemet — tankemönstret. Spekulationer bidrar inget till marknaden, jag upprepar för fjärde gången på fyra år.
Avslutande
Min känsla av DeFi i dess nuvarande form är följande: jag kom till en konsert för att lyssna på min favoritmusik, men de spelade helt fel: istället för Rachmaninovs teknik och en samspelt orkester — klumpig jazz från lokala musiker som de av någon anledning anser vara innovativ, trots att allt liknande skrevs redan på 1940-talet, i ett rökrum med förskräcklig mat som här av någon anledning kallas mat, och jag måste betala tre priser för allt! Kanske behövs bara en annan sal, musiker, och kanske är det inte ens stämningen som spelar in? Kanske därför försökte jag vara objektiv och lägga fram inte bara det som uppenbart är skadligt, utan också det som man åtminstone kan börja utforska.
I vilket fall som helst är det som sades : om för dig, precis som för mig, är p2p — om rättvisa (distribution), jämlikhet (startvillkor) och samarbete (genom utveckling), så motsäger den nuvarande DeFi-modellen uppenbart både det som står i Bitcoin-genesisblocket och det som Assange och de som har bidragit till utvecklingen av kryptovalutor och blockkedjor tillräckligt för att bli hörda skrev. För övrigt kan alla tänka att DeFi är , och därför bryter den redan mot stereotyper, system, etc.: för i slutändan, vad skulle jag vara missnöjd med? DEX-segmentet, som jag önskade, centraliserade syskon; antalet användare av kryptovalutor och själva DeFi-resurser ökar (visserligen handlar det fortfarande om tiotusentals i det senare fallet, men det är redan i storlek av en liten stad); snabbas upp mot version 2.0 och så vidare, så vidare, så vidare. Men allt är som i skämtet med skedar, där de hittades, men eftersmaken kvarstår: kan vi överhuvudtaget diskutera detta ämne? Ja, men då kommer nätverket att fyllas med ändlösa hyllningar och en oändlig ström av klagomål efteråt: den som är varnad är beväpnad, om än intellektuellt. Precis detta är — målet: gå från buller till siffror, fakta och baserade prognoser, och inte bara tjata om bitcoin för $100 000 eller onödigheten av allt detta (en rad för de som läser från slutet).
Vart vidare?
Den där , som är värt att läsa om du vill förstå lite mer: jag tror att engelska språket — har länge inte varit ett problem, åtminstone kommer deepl definitivt att göra sitt jobb.
Som alltid är Twitter för kryptoindustrin en guldgruva av kunskap: här är , men det finns betydligt mer ovan och en enkel sökning med hashtags ger mer än komplicerad analys av ryskspråkiga sökmotorer.
Men det är bättre : av någon anledning missade många dem, och där finns det mycket viktigt och intressant.
Och än så länge — hej då!
P.S.
Jag har inte berättat om riskerna med orakler, komplexa attacker och mycket annat, inklusive icke-triviala metoder för analys av öppna data, så om intresset från Habr-samfundet uppstår, skulle jag gärna fortsätta: särskilt eftersom krisen 2018-2022 fortfarande inte är över, vilket betyder att bedragare kommer att försöka lura pengar, utvecklare — att leta efter projekt, entreprenörer — att hitta på dem: även om de senare för tillfället inte har något att göra med de två första, men det är fortfarande de första som dominerar…
Till alla som tycker att artikeln borde handla om att svara på frågan om vad DeFi är — se det första stycket efter citaten.
UPD. Om jag bara hade vetat… det kom ut efter publiceringen av min artikel, men : ett slags svar från bankerna mot DeFi.
Källa: habr.com
